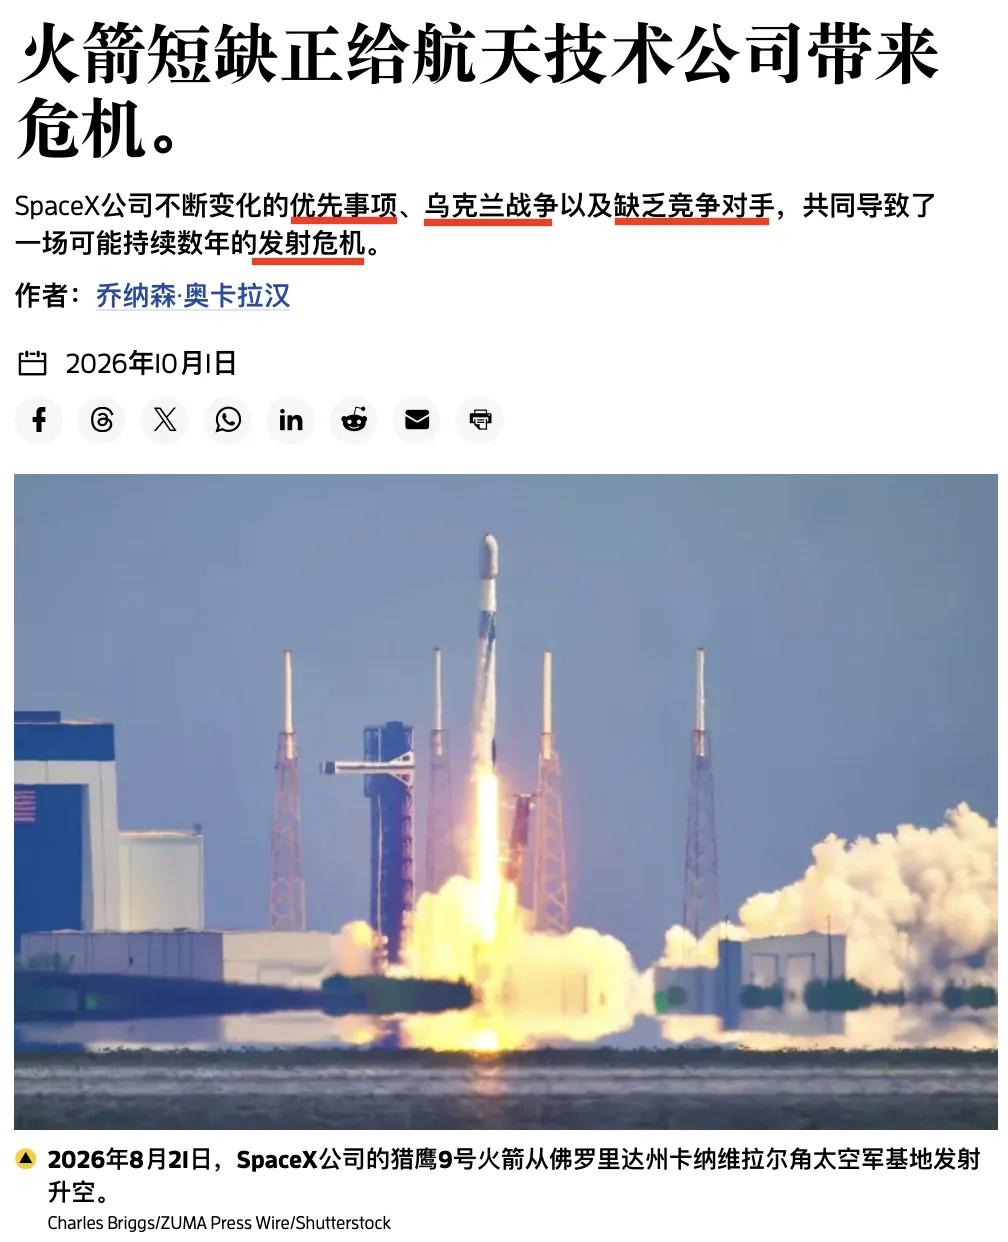
除东大外,其他国家想发射卫星更难了,原因居然是“火箭短缺”。美媒认为主要原因有三个:1、俄乌战争后,俄罗斯退出商业卫星发射的国际业务,而它以前的接单量占全球市场的五分一;2、根据美国的规定,使用美国部件的卫星不能使用东大火箭发射;3、SpaceX准备淘汰猎鹰9号专注发展星舰,所以不再接2028年以后的猎鹰9号发射任务。
于是,想发射卫星的公司就发现:可用的火箭太少了。以前等待火箭发射的周期是一年,现在则变成30-36个月。
很多人看到商业发射排队周期拉长,会简单理解成全球航天产业蓬勃发展带来的供需失衡。航天发射产能不足,确实有卫星订单爆发增长的因素,但这轮火箭紧缺,很大一部分是地缘政治和企业产品迭代叠加出来的人为结果,不完全是市场自然增长造成。
俄罗斯联盟火箭曾经是全球商业发射市场的重要供给方,巅峰时期承接全球大约五分之一的商业发射订单。俄乌冲突爆发之后,俄方直接退出国际商业发射市场,不再承接海外客户订单。这部分发射产能凭空消失,市场上一下子少了一个成熟、性价比稳定的选择。不少原本签约俄罗斯火箭的商业卫星项目,只能临时更换发射服务商,订单集中涌向剩下少数几家发射企业,排队时间直接拉长。
美国出台的相关出口管制规则,进一步压缩客户的选择空间。只要卫星搭载美国制造的零部件,就禁止使用俄罗斯火箭升空。这条规则出台之后,很多中小型卫星企业没有办法自由挑选发射载体。不少卫星厂商的元器件供应链深度绑定美国,哪怕只是很小的组件,也会触发管制条款,直接排除俄箭的使用可能性。客户可选的发射平台被人为砍掉一块,供需缺口进一步放大。
SpaceX的调整,是市场供给端另一大变量。猎鹰9号是过去十几年商业航天的主力运载工具,稳定、可回收,承接了全球大量商业卫星发射任务。企业计划逐步停止猎鹰9的新订单,把资源全部倾斜到星舰项目。星舰还处在持续测试阶段,短期内无法稳定承接大批量商业发射任务。一旦猎鹰9不再接收远期订单,市场会失去最核心的发射运力,缺口会进一步扩大。
卫星制造端的扩张速度,远远超过火箭产能提升速度。低轨星座建设热潮席卷全球,大量商业企业、各国政府规划卫星组网项目,每年待发射卫星数量持续上涨。新的运载火箭研发难度很高,一款新型火箭从立项、试飞到稳定商用,往往需要数年时间。火箭研发投入巨大,失败风险很高,不是短期内就能快速扩产填补空缺。
中小国家和小型商业航天公司受到的冲击最明显。大型航天强国拥有自研火箭,有自主发射场地,不会被全球商业运力短缺卡住进度。没有自研运载能力的主体,只能在全球市场寻找发射窗口,等待周期拉长,项目成本随之上涨,卫星落地的时间规划被迫延后。部分项目甚至会因为排队太久,被迫缩减卫星规模,推迟商业计划。
市场也在慢慢催生新的应对方案。多个国家和商业企业都在加速自研中型运载火箭,尝试抢占俄火箭退出之后空出来的市场份额。还有客户开始调整卫星设计方案,规避出口管制条款,寻找不受美国规则约束的发射渠道。但新火箭成熟需要时间,短期之内很难快速抹平当下的运力缺口。
这一轮商业发射运力紧张,也暴露全球航天供应链存在的结构性短板。过去很长一段时间,全球商业发射市场依赖少数几个供给主体,一旦地缘冲突或是企业产品迭代发生,整个市场就会剧烈波动。单一供给源退出,没有足够多备选方案兜底,风险会直接传导到下游所有卫星项目。
商业航天市场的竞争格局正在重塑。火箭运力不再是随手可得的标准化服务,发射窗口变成稀缺资源。未来几年,拥有自主、稳定运载火箭能力的国家和企业,会在太空经济的竞争里拿到更大主动权。
各位读者你们怎么看?欢迎在评论区讨论。