此次中国民营企业的氢硼聚变才是令西方最为恐惧的
氢硼聚变在国内外都有研究,但是中国的民营企业在该领域进行突破这才是让西方为之恐惧的。
硅谷那帮人搞氢硼聚变搞了二十五年。TAE Technologies从1998年就开始押注这条路线,背后站着保罗·艾伦、高盛、洛克菲勒家族基金,后来连OpenAI的Sam Altman都砸了数亿美金进去。钱烧了几十亿,装置建了一茬又一茬,至今没能拿出氢硼聚变的实测数据。
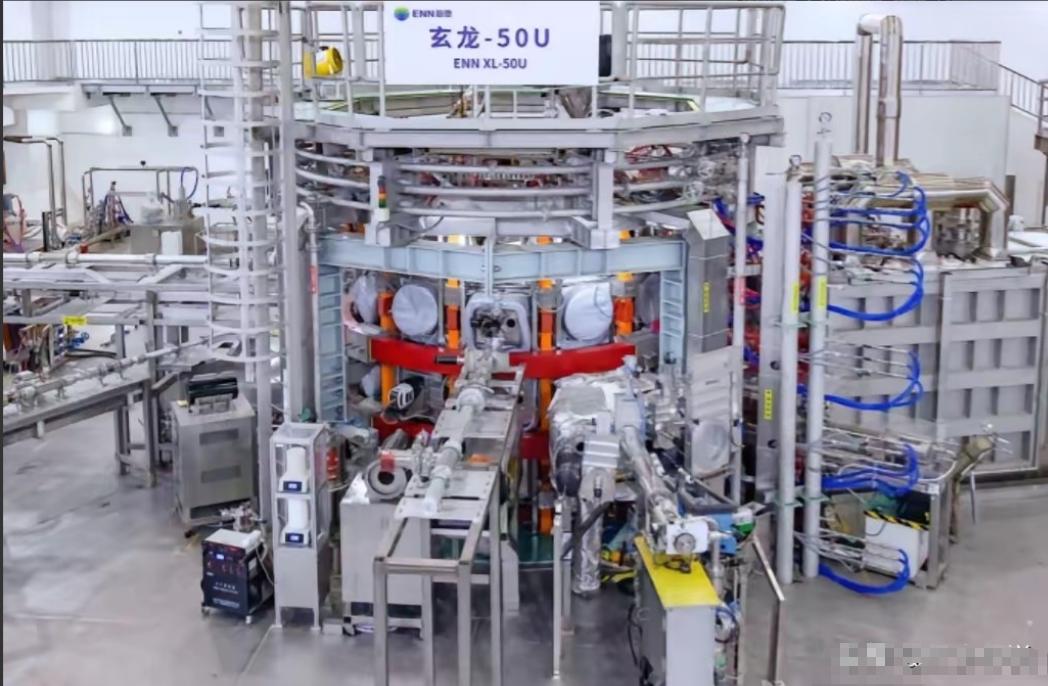
中国一家做天然气起家的民营企业,三百人的团队,用了不到十年,把反应做出来了。
这中间的差距到底在哪。TAE走的场反转位形路线,Helion走的磁压缩路线,都是绕开托卡马克去赌更前沿的构型。方向没错,但工程化的路太长,每一步都踩在未知上。新奥选了球形环托卡马克,在成熟构型上做氢硼燃料的适配,稳扎稳打往前推。
2025年4月实现兆安级氢硼等离子体放电,12月完成全球首次氢硼高约束模放电,2026年1月电子温度突破1亿度。一步一个脚印,没有跳过任何一个工程节点。
真正让西方焦虑的,不是中国做出来了,而是做出来的是一家民企。
国家队搞聚变,西方能理解。举国体制,不计成本,集中力量办大事,这套逻辑他们熟悉。EAST、ITER、美国的国家点火装置,都是这个路子。民企搞聚变,而且是氢硼聚变这种公认的“硬骨头”路线,这超出了他们的认知框架。
氢硼聚变的难度是公认的。反应温度需要达到十亿度级别,比主流氘氚聚变高出一个数量级。更致命的是轫致辐射问题,等离子体在极高温度下电子剧烈碰撞,向外喷射X射线,散失的热量比产生的还多。经典物理框架下,Q值永远小于1。几十年来,氢硼聚变在主流学术界几乎被当成科幻小说。
新奥团队换了个思路。他们没有去死磕全域均匀加热到三十亿度,而是通过高能中性束注入与射频波的协同,精准瞄准氢硼反应最容易发生的“第一共振峰”区域,大幅提高非热平衡快质子份额,用这些高能粒子当催化剂去触发链式反应。绕开轫致辐射的死结,从另一个入口把反应率推过了每秒一亿次。
这条路走通了,意味着氢硼聚变的工程可行性从“理论可能”变成了“实测可行”。
西方真正恐惧的东西在这里。如果氢硼聚变最终被中国民企率先商业化,全球能源格局的底层逻辑会被彻底改写。氘氚聚变需要氚,氚在自然界几乎不存在,必须靠锂增殖来获取。锂资源本身就有限,而且主要产地集中在澳大利亚和南美。
氢硼聚变的燃料是普通氢和硼-11,硼在全球储量丰富,中国硼矿资源也不算少。燃料卡脖子的焦虑,在氢硼路线面前直接消失了。
更关键的是发电方式。氘氚聚变产生大量高能中子,中子不带电,磁场抓不住,会像弹片一样砸坏反应堆内壁,材料产生感生放射性。
发电还得靠中子去烧水,跟烧煤烧气没有本质区别。氢硼聚变的产物是带电的α粒子,可以直接电磁发电,省掉整个热转换环节。系统简化了,效率提高了,核废料问题也绕开了。
这才是硅谷巨头们真正睡不着觉的原因。他们在氢硼路线上押了重注,赌的就是率先突破后通吃全球能源市场。现在一家中国民企在他们眼皮底下把反应做出来了,而且走的是他们看不上的托卡马克构型。
中国的民营聚变融资也在快速膨胀。2025年上半年,国内民营聚变公开融资总额超过115亿元,而2019年之前几乎为零。新奥聚变Pre-A轮融资投后估值106亿元,诺瓦聚变成立仅16个月累计融资24亿元,估值破百亿。能量奇点、星环聚能、瀚海聚能等一批企业从不同技术路线切入,形成一个完整的产业生态。民企的决策速度和迭代效率,正在把中国聚变从实验室推向工程化。
这不是某一家公司的胜利。这是一个国家在终极能源赛道上的系统性突围。当西方的聚变初创公司还在为下一轮融资发愁的时候,中国的民企已经在排“三步走”的时间表了。