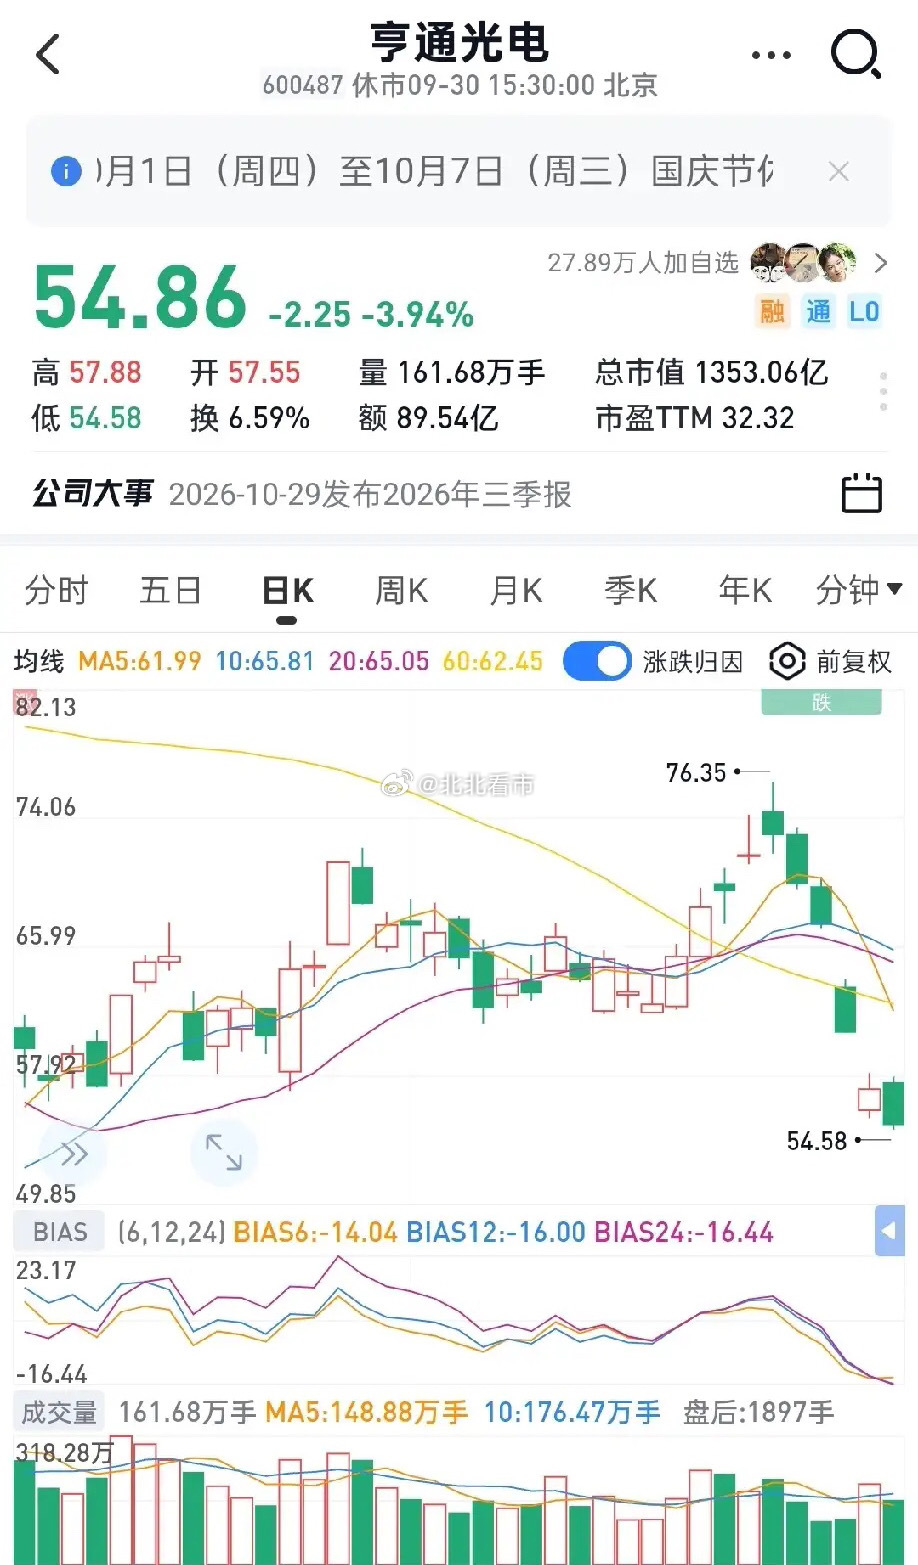
定增本身并不可怕,如果公司能够持续兑现业绩增长、稳定现金分红,市场完全可以接受股权融资。但亨通这次66.36亿定增,性质完全不一样。本次拟定增募资上限66.36亿元,其中19.9亿元直接用于补充流动资金,剩余资金投向光通信、海洋能源共8个实体扩建项目。这批项目市场已经传了半年,普遍预期即将落地投产,现在转头要二级市场出钱买单;近20亿补流,近乎直白向市场伸手要钱。看财报数据:公司2024年归母净利润27.69亿,2025年归母净利润26.80亿,2026上半年归母净利润就达到31.20亿,同比大增93.38%,半年利润已经超过去年全年,是千亿级别的光通信权重龙头。但管理层完全无视当下脆弱的市场情绪,明知自身是板块核心权重,偏偏在市场情绪偏弱的时点抛出这份大额定增预案。预案落地后,中秋后首个交易日股价直接跌停。叠加2026年5月董事会已经通过分拆亨通华海登陆科创板,等于一边推动子公司独立上市融资,另一边母公司推出66亿大额定增,近20亿用来补充流动资金。一家半年就能赚31亿、千亿体量的行业龙头,在盈利大幅改善的阶段,双重融资操作,让二级市场股东感觉眼里只剩下圈钱,这波操作吃相属实难看。赛力斯