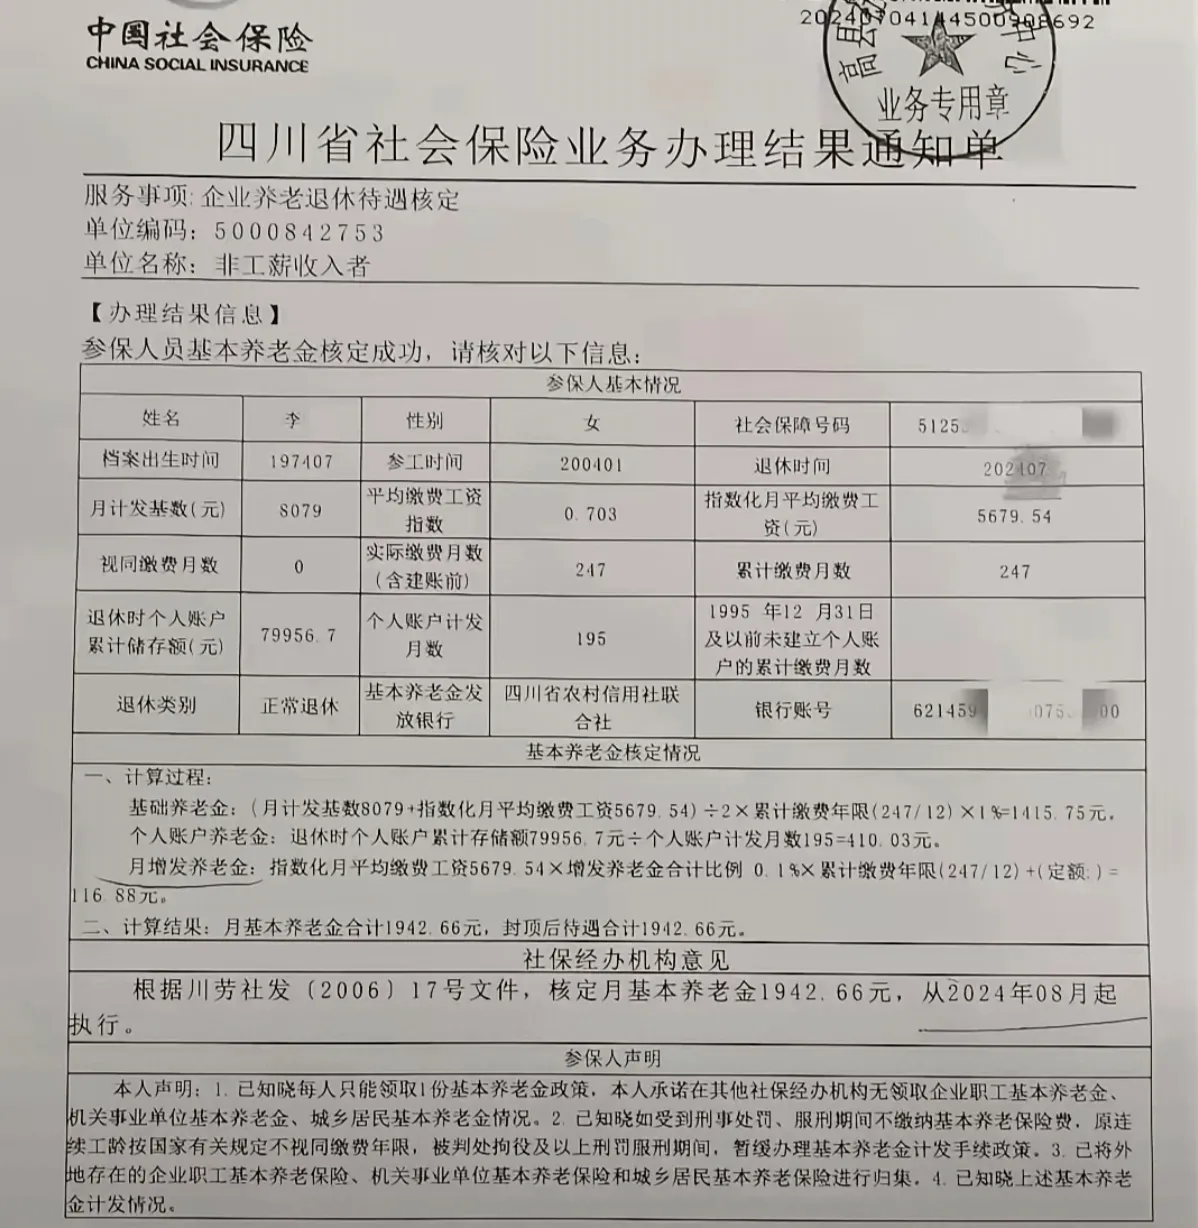
四川李大姐,灵活就业退休,累计缴费247个月,折合20年7个月,没有视同缴费年限,个人账户近8万,平均缴费指数约0.7。很多朋友看完有疑问:缴费20多年,这个养老金待遇,这到底怎么算出来的?今天咱们拆开这张四川省社保通知单,把里面知识点讲明白。
先看基础信息:
参保身份是非工薪收入者,也就是咱们常说的灵活就业人员。档案出生时间1974年7月,2024年7月办理退休。平均缴费指数0.703,接近最低档0.6;退休时个人账户余额79956.7元,个人账户计发月数195个月,这是女性50岁退休对应的计发月数标准。
咱们逐项拆解养老金三部分:
✅基础养老金:(月计发基数8079元+指数化月均缴费工资5679.54元)÷2 ×累计缴费年限(247÷12) ×1% =1415.75元。
四川当年养老金计发基数8079不算低,但李大姐长期按偏低档次缴费,平均缴费指数只有0.703,拉低了指数化工资。基础养老金看两大核心:当地计发基数、缴费年限和缴费指数,年限越长、缴费档次越高,这块钱越多。
✅个人账户养老金:个人账户总额79956.7元 ÷195个月=410.03元。
个人账户是自己缴费划进账户的钱,灵活就业缴费,只有一部分进个人账户。50岁退休统一用195个月计发月数,这是国家统一规定。
✅月增发养老金:指数化月平均缴费工资5679.54元 ×增发养老金合计比例0.1% ×累计缴费年限=116.88元。
很多人第一次看到“增发养老金”,这是四川地方政策,川劳社发〔2006〕17号文件,对符合条件人员给予增发,是四川企退养老金里一个特色项目。
三项相加:1415.75+410.03+116.88=1942.66元,和通知单核定金额完全一致,从2024年8月开始发放。
再来聊聊大家最关心的知识点:
1. 没有视同缴费月数:李大姐2004年才参保,96年前没有参加工作,自然没有视同工龄,也就没有过渡性养老金。很多老职工养老金更高,就是多了过渡性养老金这一块。
2. 平均缴费指数0.703是什么概念:缴费指数0.6就是社保最低档。李大姐大部分时间按低档缴纳,所以指数偏低。同样缴费年限,缴费档次高低,对养老金差距影响非常明显。
3. 灵活就业参保不容易:自己全额承担社保费用。缴费20年7个月,每月到手1942.66元,后续每年还会跟着国家养老金调整一起上涨。
客观看待这个待遇:在四川属于灵活就业退休比较常规的水平。也给正在交社保的朋友提个醒:想退休养老金高一点,优先拉长缴费年限,再适当提高缴费档次,年限的权重有时候比单纯提高档次性价比更高。
大家觉得,四川这个缴费20年7个月,每月1942元的养老金,在当地够用吗?你身边灵活就业退休的朋友,养老金大概是多少?评论区一起聊聊。