贾跃亭把“人形机器人公司”按2亿美元分拆上市,能成吗?
9月29日,Faraday Future(FFAI)宣布:机器人业务拟以约2亿美元估值,注入纳斯达克上市公司 AIxC,后者更名 FFR,转型为“EAI机器人生态第一股”。严格说,这不是传统IPO,而是“借壳/反向合并式独立上市”:不路演、不募现金、用股票换资产。
所以问题要拆成两层:
“上市动作”能不能落地? 有可能。
“2亿美元估值”能不能被市场认? 很难,至少是高度悬疑。
一、上市动作:流程上不算离谱
AIxC 本是纳斯达克公司,FF 把机器人资产装进去,代码一换,故事就从 crypto 变成 robots。只要最终协议、董事会特别委员会、监管披露、股数定价走完,FFR 作为一个上市主体存在,并不神秘。
难点不在“上市”,而在“独立经营”四个字:
- 交易仍是非约束性 Term Sheet;
- FFAI 会成为 FFR 单一最大控股股东;
- 机器人业务、汽车业务、贾跃亭体系本就同源;
- 18个月锁定期、特别股息、换股价机制,都是体系内规则。
换句话说,上市壳有了,但“分拆”更像是把同一锅汤倒进另一个碗,不是把一块成熟资产真正剥离给独立第三方。
二、2亿美元估值:故事很满,底子很薄
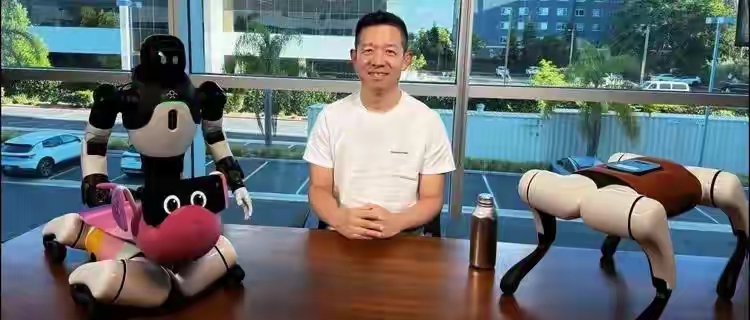
FF 给的机器人业务画像很性感:人形、四足、轮臂、EAI大脑、数据工厂、行业方案,2026—2030累计营收19.8亿美元,2030毛利率54%,五年卖13万台。
但截至2026年8月底:累计销售/出货552台,累计营收约152万美元。2026全年指引才710万美元。
用152万美金收入撑2亿美金估值,倍数是1300倍;就算按2027年4517万营收预期,也有40多倍——在机器人风口里不是不能讲,但前提是:
1. 双足人形真能交付;
2. 供应链不被中国代工风险卡死;
3. 美国本土制造成本可控;
4. 订单不是PPT。
现实是,FF披露产品覆盖人形/四足/轮臂,但552台量级更像是四足、轮式、教育/安防/开发平台,不是特斯拉、Figure、宇树那种已站上人形主舞台的体量。媒体也指出:新闻稿说“平均毛利率超30%”,正文又写“贡献利润率超30%”,口径并不一样。
三、贾跃亭式分拆的本质:再开一个融资口
FF 汽车主业至今没证明自我造血。机器人业务如果真独立融资,理论上能减少母公司稀释;但这次是全股票交易——
- AIxC 交易前完全稀释估值约5500万美元;
- 2亿美元对价发新股,现有外部股东被大幅摊薄;
- FF体系持股冲到九成上下。
所以“降低母公司稀释”没错,但少数股东稀释被转移到新壳里。市场如果信“Pure-Play机器人”,FFR能炒一波;如果信“同一控制人资产腾挪”,价格会很快回到壳公司逻辑。
四、结论:能“上市”,难“值2亿”
- 短期:9月30日代码变 FFR,概念溢价会有,美股散户吃“贾跃亭+机器人+具身智能”足够刺激。
- 中期:最终协议落地前,一切皆可反转;即便落地,FFR 仍像 FF 的子公司化融资平台。
- 长期:2亿美元估值不是不能到,但要靠2027年7400台、2028年经营现金流转正、2030年13万台生态收入来证明。以FF历史执行力和财报内控问题,概率不高。
一句话:
贾跃亭可以把机器人业务“弄上市”,但很难把2亿美元估值“做出来”。
这次更像是资本叙事升级,不是产业分拆完成。真正的人形机器人公司,要让客户买单、让工厂量产、让现金流说话——而这些,从来不是改个股票代码就能解决的。秋日生活打卡季