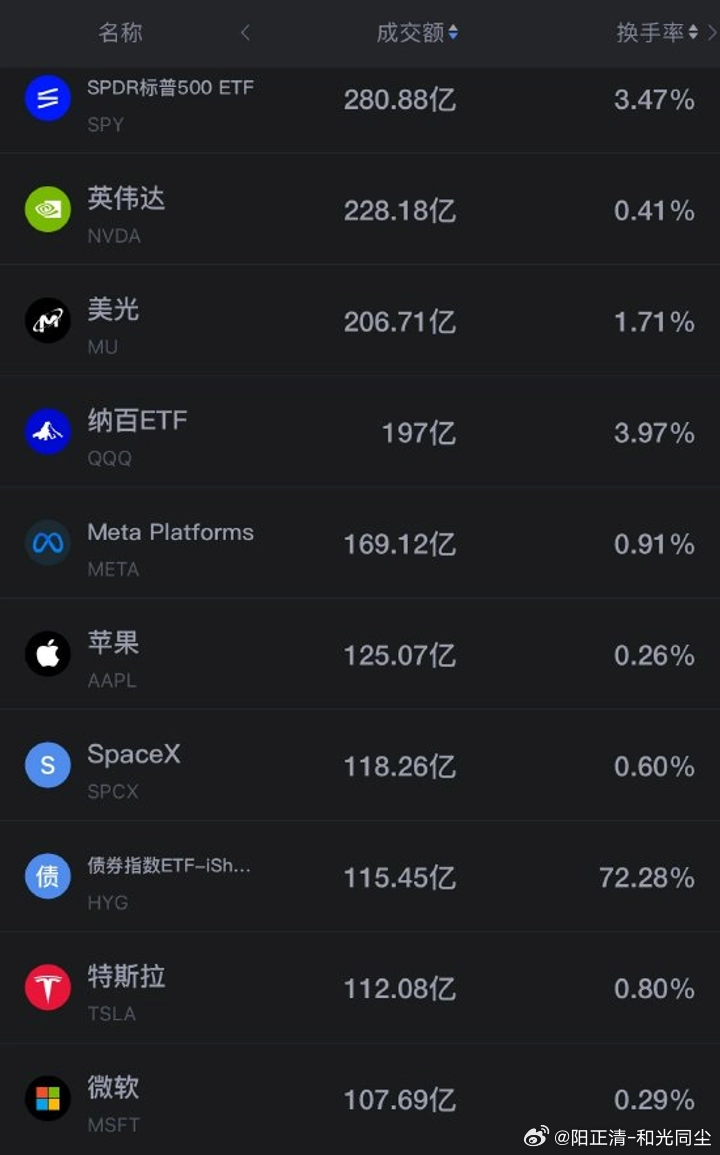
侠哥聊股市周一美股成交额第2名英伟达收跌0.72%,成交228.18亿美元。
伯恩斯坦在最新全球存储行业报告中表示,当前存储芯片周期仍处于高景气阶段,DRAM和NAND供需紧张预计将持续至2027年。该行预计,2026年第三季度传统DRAM和NAND平均售价均将环比上涨接近20%,第四季度仍有望继续上涨。不过,随着长期供应协议(LTA)价格上限逐渐限制进一步涨价空间,以及新增产能陆续释放,当前超级景气周期预计将在2028年开始“正常化”。
伯恩斯坦还调整了对英伟达(NVDA.US)下一代AI芯片Rubin Ultra的HBM需求预测。该行目前假设,Rubin Ultra中约一半芯片将配置8层堆叠HBM,另一半采用12层堆叠HBM,从而将其平均HBM容量假设由1024GB下调至640GB。
不过,这并不意味着整体存储供需格局将因此明显转弱。伯恩斯坦认为,减少的HBM需求可以释放部分产能,用于生产更多传统服务器DRAM。HBM需求假设下降所释放的产能可能被传统服务器DRAM吸收,存储市场整体短缺状态仍将延续。
此前英伟达宣布,董事会批准在现有回购计划基础上追加1500亿美元回购额度,使剩余授权总额升至2350亿美元,并预计在2028财年结束前执行完毕。
第3名美光收涨1.05%,成交206.71亿美元。
美光将于美东时间9月30日盘后发布最新业绩。财报公布前夕,超级多头D.A.戴维森分析师Gil Luria重申对美光接近华尔街最高水平的2000美元目标价,较最新收盘价高出约100%。他指出,本轮周期是GPU、CPU、内存“三位一体”的超级周期。
第5名Meta Platforms收涨3.24%,成交169.12亿美元。
花旗指出,Muse规模扩大,其模型API已全面可供使用,加上该公司正在研发新一代旗舰级大型语言模型Watermelon,相信今次推出Meta Enterprise Platform,反映公司至2027年仍拥有充足算力产能,目前预测其算力产能于2027年将显著扩张至约14GW,虽然现时仍受产能限制,但Prometheus、第三方合作及更广泛基础设施投资,应可释放增量产能,同时服务内部产品发展及外部变现计划。花旗重申对Meta的“买入”评级,目标价800美元。