包头市中院:挂靠合同无效,民刑行分离,厘清税款边界,被挂靠企业完工应转付工程款,发票涉刑不能作为拒付的抗辩理由。
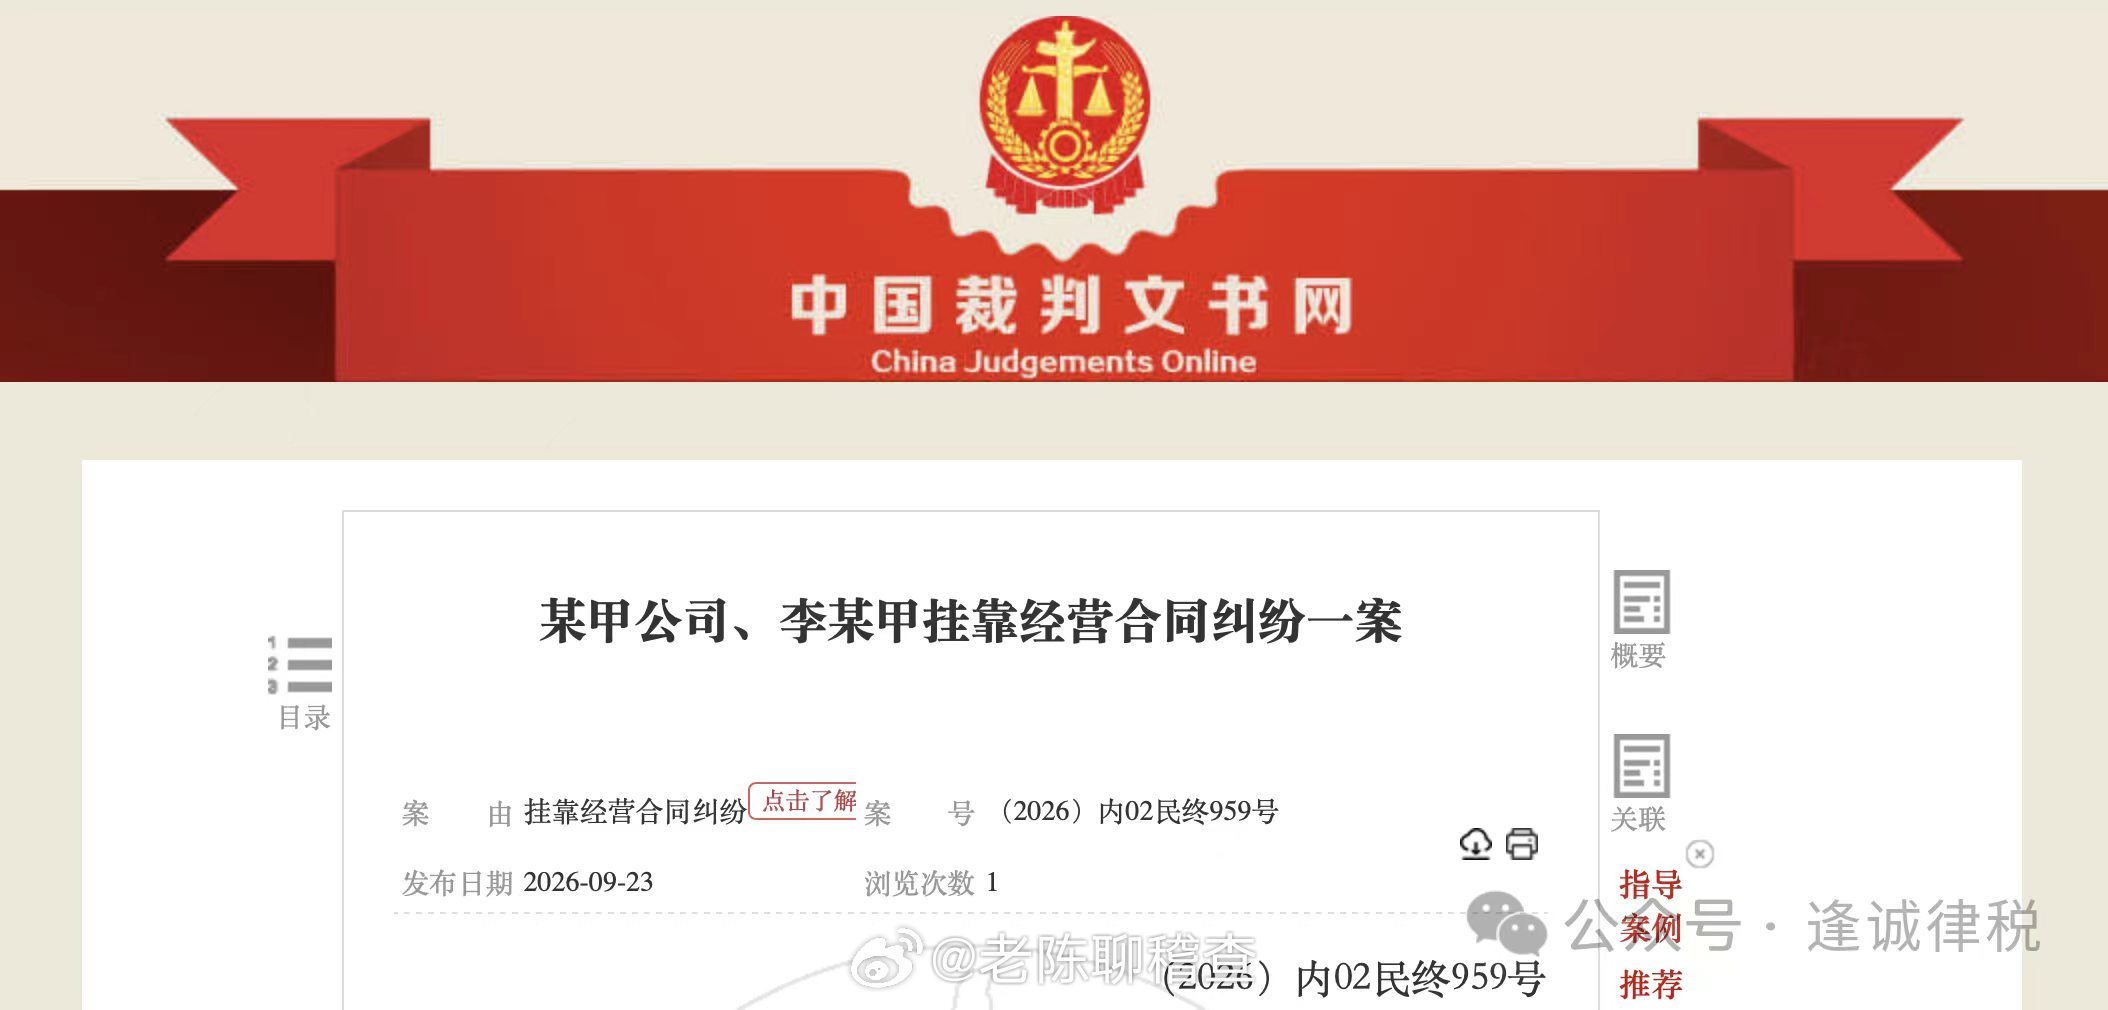
内蒙古自治区包头市中级人民法院民事判决书 (2026)内02民终959号
[导读]
本案(2026)内02民终959号挂靠经营合同纠纷案, 二审裁判明确挂靠合同虽无效,工程竣工验收后被挂靠企业仍负有工程款转付义务,不得以发票涉嫌虚开、公安税务开展调查为由拒付工程款。工程款民事纠纷与涉税刑事侦查、税务行政调查分属不同法律关系,民刑行程序相互独立,税款扣款应当恪守民事结算合意,本案亦为施工企业识别挂靠涉税风险、完善合规管理提供实务参考。
一、法院查明的事实
1. 2016年李某甲挂靠某甲公司承接案涉工程,作为实际施工人完成施工,项目于2017年10月竣工验收交付,挂靠协议因违反建筑法强制性规定无效。
2. 经债务减让,案涉剩余工程款3930463元已全额拨付至某甲公司。某甲公司对外支付工程款项2361043.57元,双方认可扣减税金及各项费用645531.11元,仅对28074.74元资料费存有争议,核算欠付工程款923888.32元。
3. 李某甲提供的10张合计100万元人工费发票涉嫌虚开,公安机关予以刑事立案、税务机关开展协查,相关程序尚未终结。
4. 李某甲提交在办公场所录制的视频、通话录音,对方会计及法定代表人未否认欠款事实,该取证方式合法,可以作为定案证据。
5. 某甲公司曾就发票涉税问题提起反诉,生效裁定认定涉税问题与工程款纠纷不属于同一法律关系,反诉被驳回。
二、本案争议焦点
1. 案涉发票涉嫌虚开,公安、税务调查尚未终结,本案是否应当中止审理,是否需要以刑事、行政处理结果作为民事裁判依据。
2. 在发票存疑的情况下,手写对账记录、视听资料能否作为定案依据,欠付工程款金额应当如何认定。
3. 某甲公司能否基于发票涉税风险,直接在应付工程款中代扣个人经营所得税。
三、一、二审裁判观点
(一)一审裁判观点
1. 工程款纠纷与发票涉嫌虚开的刑事、行政调查分属不同法律关系,本案无需中止审理;若因发票产生损失,可另案主张,不能以此对抗工程款支付义务,仅立案、协查文书不足以证明劳务并未实际发生。
2. 案涉工程已竣工验收,结合对账记录及视频证据,扣减争议资料费后,认定欠付工程款923888.32元,发票存疑并不直接否定施工及结算事实。
3. 不支持某甲公司单方代扣个税的抗辩,判决某甲公司支付工程欠款923888.32元。
(二)二审裁判观点
1. 挂靠合同虽无效,但工程已实际施工并验收,被挂靠方负有转付工程款义务;发票涉嫌虚开属于刑事、行政评价范畴,不能作为拒付工程款的理由,对上诉人重复提出的已被生效裁定驳回的主张不予采纳。
2. 公安立案、税务协查仅代表调查程序启动,不能直接否定民事结算事实;案涉视听资料取证合法,可以作为认定欠款的依据,确认欠款金额923888.32元。
3. 经营所得不属于支付单位法定代扣代缴范围,案涉对账已经扣减全部税费,不得再以税务风险为由单方扣减工程款,涉税争议应当通过行政途径另行解决。
四、二审裁判结果
驳回某甲公司上诉,维持一审判决,某甲公司向李某甲支付工程欠款923888.32元;二审案件受理费12798元由某甲公司负担,本判决为终审判决。
五、逢诚律税提示[税合规 财安全]
1. 被挂靠企业不得以发票涉嫌虚开、公权力机关启动调查为由拒付工程款,不能仅凭立案、协查文书否定结算,不得单方重复扣减税款;挂靠实际施工人即便民事上胜诉取得工程款,仍需独立承担发票开具不合规带来的行政、刑事风险,双方均应当尽量签署完整签章的结算文件,通过合法途径留存证据。
2. 挂靠工程款民事纠纷与发票涉税的刑事侦查、税务行政调查程序相互独立,涉税调查未终结不必然导致民事案件中止,发票造成的经济损失应当另行救济,不能直接在工程款案件中抵扣。
3. 挂靠属于法律禁止行为,发包、被挂靠企业应当杜绝挂靠模式,该模式极易同时引发工程款结算争议以及发票虚开的民事、行政、刑事多重法律风险。