从基本面看,奥飞数据确实处在“业绩加速释放”的阶段:2026年上半年收入、利润、现金流都在改善,AI算力需求是主要驱动。但它不是那种没有瑕疵的稳健白马,更偏高成长、高资本开支、高杠杆的算力基础设施标的。能不能“越来越好”,关键取决于智算中心上架速度、算力订单兑现和融资成本。
主营业务:IDC为底,算力租赁是增量
奥飞数据主营是互联网数据中心服务,同时拓展算力租赁、其他互联网综合服务,并配套分布式光伏等节能业务。
业务板块 2026H1收入占比/表现 核心看点
IDC服务 11.47亿元,占比约78%,同比+28.1% 基本盘,毛利率约33.8%
其他互联网综合服务 2.50亿元,占比约17%,同比+28.7% 包含算力租赁等高毛利增量
分布式光伏节能 约0.81亿元,占比约5% 降低用电成本,增强绿色算力优势
公司运营机柜规模已超过8.6万个,运营规模约382MW;在建和储备机柜仍有较大空间。 客户方面深度绑定百度、字节跳动、阿里、腾讯等头部互联网客户,算力租赁订单和长约占比较高。
业绩趋势:2026年明显提速
2026年上半年数据比较亮眼:
- 营收 14.69亿元,同比增长 27.95%;
- 归母净利润 1.97亿元,同比增长 123.64%;
- 扣非净利润 1.70亿元,同比增长 96.32%;
- 经营现金流 8.52亿元,同比增长 88.9%。
利润增速远高于收入增速,说明前期投入的智算中心开始进入“上架率提升—折旧摊薄—利润释放”的阶段。2026年上半年净利率提升到14.75%,同比提升6.44个百分点,盈利能力改善明显。
未来看点:算力租赁上架率是核心
后续业绩弹性主要来自三块:
1. 智算中心交付加速
廊坊固安、天津武清、张家口怀来、广州南沙、江苏无锡等项目陆续交付,高功率机柜占比高,更适配AI训练和推理需求。
2. 算力租赁订单兑现
公司与百度、字节跳动等头部客户签有长期合作,算力租赁业务毛利率明显高于传统IDC。 如果下半年上架率继续提升,收入确认会更快。
3. REITs和资产盘活
公司推进数据中心REITs和资产支持专项计划,有助于降低重资产压力、改善现金流。
机构对2026年归母净利润的预测差异较大,大致在 3.2亿—4.5亿元 区间,2027年可能在 4.4亿—5.9亿元 区间。 这类预测只能作为参考,不代表一定能实现。
估值与位置:成长有,但估值不便宜
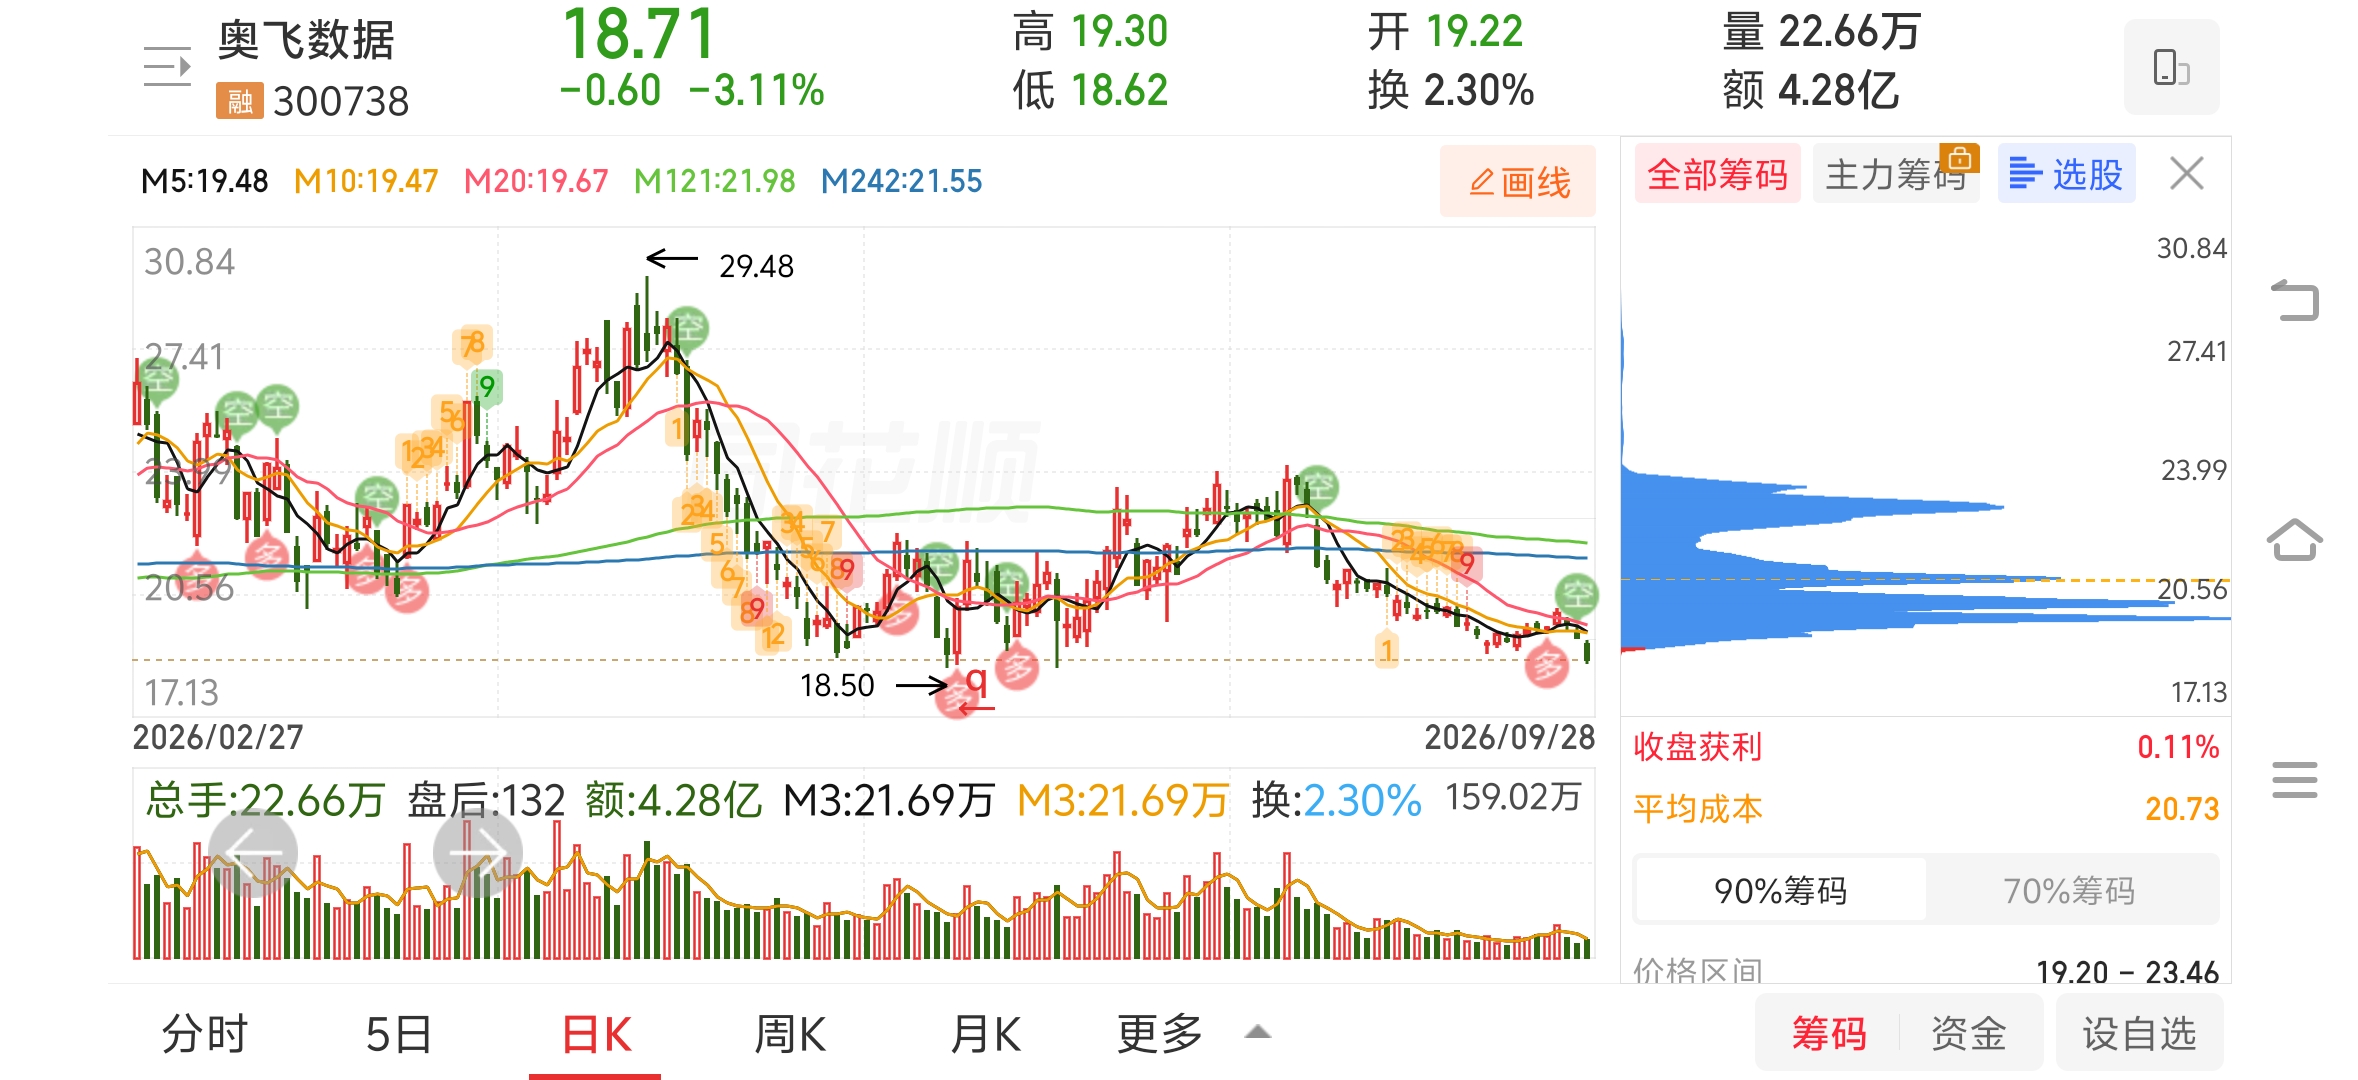
截至2026年9月28日,奥飞数据收盘价 18.71元,市盈率约 76倍,总市值约 184亿元。stock 近期股价从19—20元附近回落,短线走势偏弱。
如果按机构2026年净利润均值3.9亿元左右估算,当前估值已经包含较高成长预期。 也就是说,市场并不是在买“便宜”,而是在买“算力高增长能否持续兑现”。
主要风险
- 高杠杆:资产负债率偏高,资本开支大,对融资环境较敏感。
- 上架不及预期:智算中心如果客户上电慢,折旧和财务费用会压制利润。
- 竞争加剧:运营商、云厂商和其他第三方IDC都在扩张,算力租赁价格可能承压。
- GPU供应不确定:高端AI芯片采购受供应链影响较大。
综合判断
奥飞数据的基本面确实在改善,2026年已经进入利润兑现期,中长期逻辑也清晰。但说“一定会越来越好”并不严谨。更准确的判断是:如果算力需求延续、上架率提升、REITs落地顺利,公司大概率会继续改善;但如果高杠杆压力叠加行业竞争加剧,业绩波动和估值压力也会放大。
从投资角度看,它更适合用“业绩兑现+估值消化”的框架跟踪:重点看后续季报的上架率、算力租赁收入占比、毛利率、经营现金流和负债率变化,而不是只看短期股价波动。