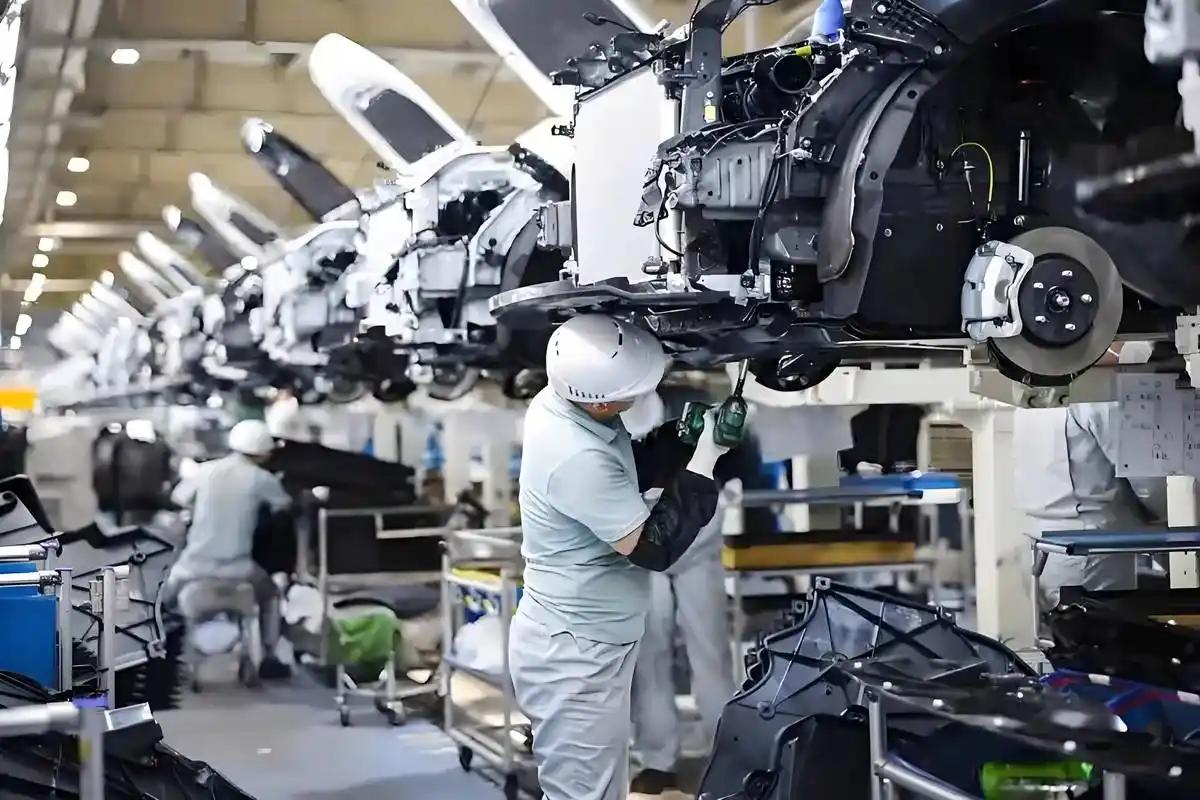
日本企业把部分生产环节转向海外,与成本变化和寻找当地市场有关,但“日本七成产能已在海外”缺少统计依据;日本经济产业省对2024年度制造业的调查给出的海外生产比率是26.7%,行业之间也存在差异,不能用一个未经核实的比例概括所有企业。
企业出海后,商品未必先运回本国再出口:在当地设厂、采购和销售,可以缩短向当地市场供货的链条;判断国内经济得到了什么,也要分别看总部获得的收益、国内保留的研发与零部件业务,以及被转移的岗位和产能,不能只数海外工厂。
日本的国际收支提供了另一个观察角度:据日本财务省数据,2025年日本贸易和服务收支合计逆差约4.24万亿日元,第一次所得收支顺差约41.59万亿日元,经常账户最终顺差约31.88万亿日元;海外投资收益已是支撑经常账户顺差的重要部分,但第一次所得还包含证券投资等收益,不能全部算作海外工厂利润。
更容易忽略的是,统计上的“收入”不等于资金已经汇回国内:日本银行说明,海外子公司留存并继续投资的利润,也会作为再投资收益计入第一次所得收支;因此,经常账户顺差能够反映对外资产带来的收益,却不能单凭这个数字断言相同规模的现金回到了日本。
中国企业也在扩大对外投资,据商务部等部门发布的《2025年度中国对外直接投资统计公报》,当年对外直接投资流量为2135.8亿美元,制造业是主要投向之一;中日经验可以比较的是企业如何安排生产、市场和收益,不能据日本的经历推断中国家电产能未来必然有七成转到海外,具体比例仍取决于各行业的成本、需求和供应链条件。
本文信息来源于日本经济产业省、日本财务省、日本银行及中国商务部等部门发布的统计资料。