10月1日起,买房利息帮你出——只是这张券,只发给县城和刚需
9月29日晚,财政部、央行、金融监管总局联合发文:10月1日起,新发放的首套房商贷,国家财政直接贴息,年化1个百分点,最长贴5年。
翻译成人话:你贷款100万买房,国家每年帮你出1万块利息,最多出5年,加起来省近5万元——大约相当于利率打了七折。
这是中央财政第一次直接给居民房贷贴息。注意这个"第一次",比省下的5万块更值钱——它标志着政策发力的坐标,从"救项目"转向了"救需求",从大城市转向了县城。
但这张优惠券有门槛,而且门槛本身就是一份"政策地图"。今天我们把它拆开看。
一、先看券面:一张写得明明白白的"定向优惠券"
这可能是近年来条款写得最诚实的一份政策文件。它的每一行限制,都是在告诉你:这钱,是给谁准备的。
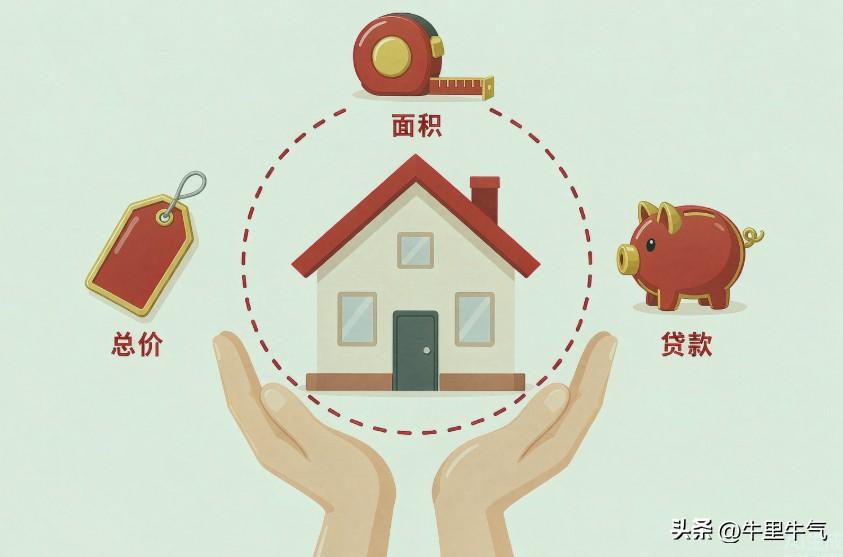
四个硬条件,逐条翻译:
券面条款 白话翻译
首套、新房 二套改善、二手房东,不在射程内
总价 ≤ 150万 一线城市核心区,出局
面积 ≤ 120㎡ 大平层豪宅,出局
单户贷款上限 100万 高杠杆炒房客,出局
再把执行细节补上:中央财政承担90%、"免申即享"(不用跑腿申请,银行直接帮你办)、暂定执行一年。
所以这张券的真实画像是什么?总价一百来万、一百平米以内、第一次买房的年轻人和小家庭——这个画像,在北上广深几乎绝迹,在中国2000多个县城和三四线城市,却是主流购买力。
国家不是在给房地产整体发钱,是在给县城刚需发钱。
二、同一天还有两件事,凑成了完整的拼图
只看贴息,容易误读成"刺激楼市"。把同一周的政策放在一起,意图才完整:
第一块拼图:央行降PSL利率,从1.75%降到1.5%,支持领域扩至"六张网"(地下管网等基建)——这是给县域基建输血;
第二块拼图:支农支小再贷款增5000亿——这是给县域小微企业输血;
第三块拼图:开发贷、信托贷展期延至2026年底——这是给开发商喘息空间,防止期房烂尾继续吓跑刚需。
三块拼图加上贴息,指向同一个词:县域经济的基本盘。购房贴息稳家庭资产负债表,PSL稳基建,再贷款稳就业和收入,展期稳交付信心——这是一套给县城"从面子到里子"的托底组合拳,而不是一次性的消费刺激。
顺带说一句土拍市场的反应:9月29日上海第十批次土拍4宗宅地收金159.69亿,杭州萧山地块25轮竞价、滨江18.65亿竞得——核心城市核心地块依然抢手。但那是另一个市场的故事:核心地段的稀缺性和县城的托底,是本轮周期同时存在的两条平行线,别混为一谈。
三、多米诺骨牌:这张券会推倒什么?
很多人问:贴1个点、省5万块,对买房决策影响大吗?说实话,对单笔购房决策,影响有限。但政策的真正作用从来不在单笔账,而在预期——它让县城家庭相信:现在买房,不会站岗;资产价格,有人托底。
骨牌是这样倒的:
第一张牌:刚需上车。 免申即享、利率七折体感,把观望的县城年轻家庭推向成交;
第二张牌:家庭资产负债表企稳。 房子不跌了,一个县城家庭最大的一笔资产就从"心理负担"变回"安全感来源";
第三张牌:本地消费回暖。 敢花钱了——装修、家电、婚宴、下馆子、带孩子出去玩;
第四张牌:县域服务业受益。 餐饮、零售,以及我们最关心的——住宿。
有意思的是,第四张牌已经开始自己倒了:刚过去的双节,县城酒店预订热度同比+32%,九寨沟民宿预订+281%、布尔津+206%,美团连住4-6天订单+24%。需求端已经用脚投票,政策端这周递上了推手。
四、三个不吐不快的提醒
作为一个天天跟酒店投资打交道的人,说几句可能不太中听的:
1. 这不是房地产的春天,是县域的止血带。 贴息暂定一年、定向150万以下,力度和范围都是"精确制导"。指望它拉动全国楼市反转的,建议看看已出台的现房销售、存量房贷政策——这一轮政策的目标是"止跌企稳",不是"V型反转"。对个人:刚需自住,窗口确实变好;投资炒房,券面明明白白写着"与你无关"。
2. 县城与县城,命运会分化。 贴息救的是"有人口、有产业、有刚需"的县城。人口持续流出的收缩型县城,发券也接不住。判断标准很简单:看当地有没有拿得出手的产业、中小学学位紧不紧张、春节返程的火车票好不好买。
3. 对做生意的,别只看"省5万利息"。 真正的机会在骨牌的第四张:县域家庭的消费信心修复,才是未来三年最确定的增量。做酒店的,县域点位模型值得重新跑一遍数据;做零售餐饮的,社区型、家庭型业态的权重应该上调。
一张年化1个点的优惠券,单看很小;但它是中央财政第一次弯腰,直接站到了县域刚需的购房合同旁边。
政策在地图上画了个圈:圈里是托底,圈外靠本事。
聪明人该做的,不是研究怎么薅这张券,而是研究这个圈——未来三年的增量需求,大概率就长在圈的里面。