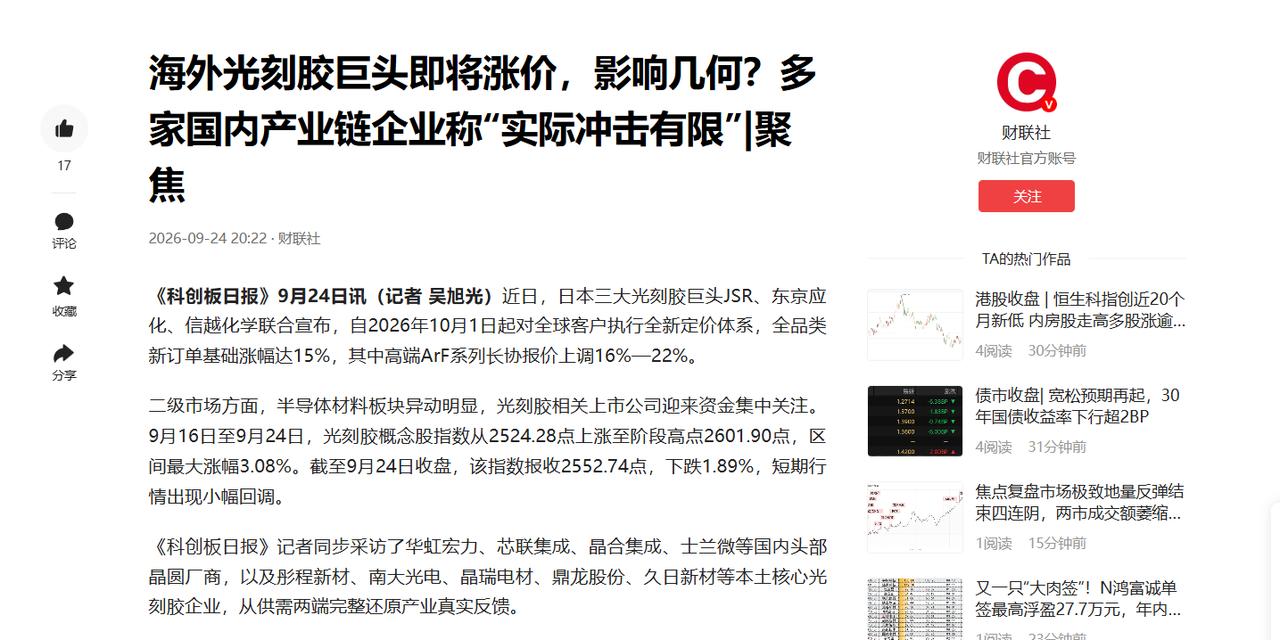
看到一条消息,从 10 月 1 日开始,日本三大光刻胶巨头要对全球光刻胶的定价,整体上调 15%,高端的要涨 16% 到 22%。
信越化学、JSR、东京应化,三家是全球光刻胶核心供应商,日系厂商合计占据全球光刻胶过半市场份额,高端 ArF 胶更是占据七成以上的市场。
他们涨价的通知,9 月中旬就送到了全球客户手里。这次涨价,对国内先进制程芯片产业链,会带来不小的影响。
涨价的品类很讲究。全品类新订单基础涨 15%,高端 ArF 长协报价涨 16% 到 22%,HBM 专用浸没式 ArF 最高涨 24%。现货散单涨幅更高,达到 32% 到 38%。
重点针对高端产品调价,对国内先进制程产线带来不小考验。
有人算过一笔账,光刻胶在芯片制造成本里只占 1% 左右。一家年营收上百亿的晶圆厂,一年光刻胶采购撑死一个亿,涨 15% 也就多掏一千五百万。
听起来不疼不痒。可账不能只算眼前。2025 年 11 月,日本已经把 ArF 光刻胶纳入了出口管制清单,审批周期从 30 天拉长到 90 天,一批国内半导体企业被纳入重点审查范围。
出口管制叠加涨价,是一套组合策略。拉长审批周期,抬高获取产品的门槛;同步上调价格,增加采购成本。
受出口管制影响,国内自日本进口高端光刻胶面临较大压力,高端产品获取难度明显上升。这时候涨不涨价,对于已经难以拿到货的企业来说,象征意义大于实际意义。
不过日本企业这步棋,未必能达到预期效果。
涨价消息传出来之后,国内好几家晶圆厂的回应出奇一致:冲击有限。华虹宏力说自己有多源采购和安全库存,士兰微说千万元级别的成本增量对上百亿营收的公司构不成冲击,芯联集成直接说光刻胶成本占比只有 1% 左右。
真正让日本企业没算到的,是涨价带来的连锁反应。
彤程新材的人说得很直白,最近一个明显变化是,下游晶圆厂给国产光刻胶的测试机会大幅增加,基础验证周期从原来的 1 到 2 年,普遍缩短到了 6 到 12 个月。
过去国产光刻胶最大的阻碍从来不是单纯的技术,而是下游晶圆厂验证顾虑。日系胶供货稳定、工艺成熟、验证充分,更换供应商意味着重新做全套工艺适配,费时费力还存在工艺风险。可现在日系胶交付周期拉长到 6 到 8 个月,晶圆厂自然愿意给国产产品更多验证机会。
彤程新材控股的北京科华,KrF 光刻胶国内市占率已经超过 40%,上海基地 1000 吨产能进入试生产。南大光电是国内少数实现 ArF 光刻胶产品通过客户验证并实现销售的企业,宁波产线持续推进产能爬坡。
国产 ArF 光刻胶的整体国产化率,目前还不足 1%。离完全替代还有很长距离。可验证窗口一旦打开,从 1% 往上提升的速度,会比过去几年快得多。
日本企业敢涨价的底气,是长期形成的供应链粘性。一种配方通过验证之后,晶圆厂一般不愿轻易更换。他们的逻辑是,客户高度依赖,因此拥有定价主动权。
可这个逻辑有个致命的漏洞。供应链粘性建立在稳定供应的基础上。一旦供货稳定性下降,长期积累的供应链粘性就会弱化。
国内也有对应的产业布局。2025 年 4 月起,我国对镝、铽等 7 种关键稀土实施出口许可管理。日本半导体材料生产所需重稀土高度依赖海外采购,其中很大一部分曾来自中国,相关品类的进口量存在明显波动。
全球半导体材料供应链互相依存,这盘产业链博弈,谁先承受不住压力,还真不好说。
日本企业选在 10 月 1 日涨价,是判断国内的国产替代还没完全接上。可他们忽略了一件事,过去国产光刻胶难以进入主流供应链,不是造不出来,而是缺少足够多的工艺验证机会。
现在,国产替代的机会来了。
参考信息:吴旭光. (2026, 9 月 24). 海外光刻胶巨头即将涨价,影响几何?多家国内产业链企业称 “实际冲击有限”. 财联社 / 《科创板日报》.
21 世纪经济报道. (2026, 9 17). 日本多家巨头宣布光刻胶涨价丨盘前线索. 21 世纪经济报道.