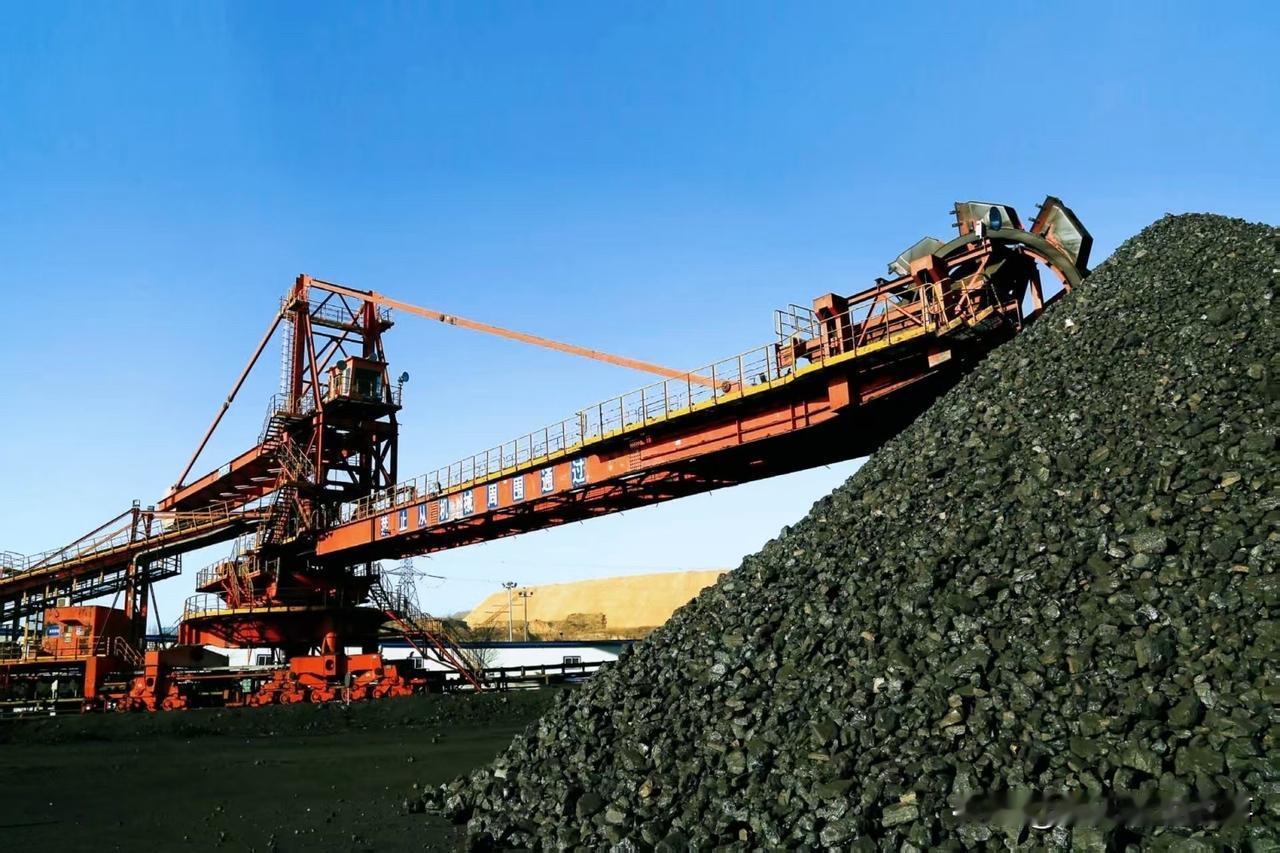
中美第八轮经贸磋商期间,中方官宣将美国煤炭正式划入“300亿对300亿”对等降税清单。特朗普团队喜出望外,可不少网友却犯了疑惑,晋陕蒙的煤矿产能巨大,咱们本身就是全球第一产煤大国,为啥还要进口美国的煤?
别着急下结论,这事儿既不是“缺煤才买”,更不是什么“单向让利”,本质是用全球煤炭资源给国内能源大盘装了个“调节阀”,背后算的是物流、煤种、贸易三本实账,每一笔都落到企业的成本单上,落到能源保供的细处里。
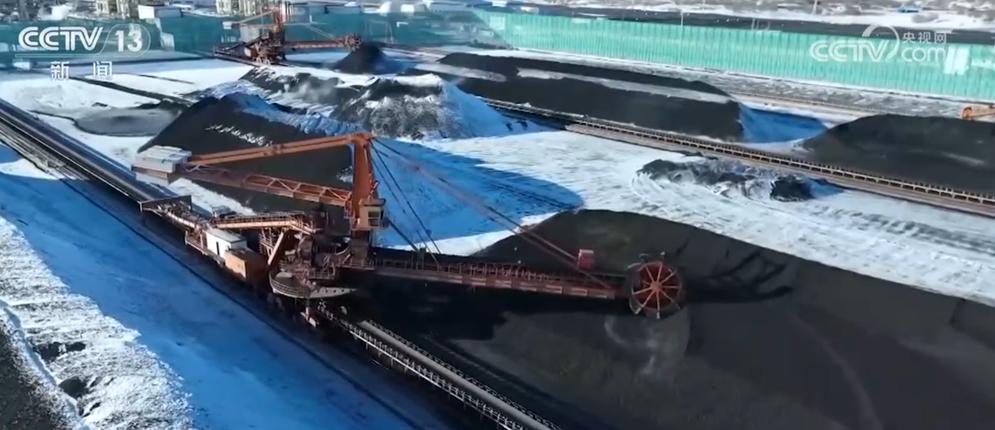
咱先摆最硬的事实:咱们到底缺不缺煤?国家能源局的数据明明白白,2025年全国原煤产量48.5亿吨,占全球总产量一半还多,山西、陕西、内蒙古、新疆四省区的产量就占了全国八成以上,产能储备更是充足。
海关总署同期数据显示,去年全年进口煤炭4.9亿吨,只占国内产量的十分之一左右,煤炭自给率超过90%。说句直白的,就算彻底停掉所有煤炭进口,国内的煤也完全够用,顶多是旺季紧巴点,绝谈不上“缺煤靠进口”。
那为啥还要漂洋过海买美国煤?第一本账,就是绝大多数人都忽略的物流账。
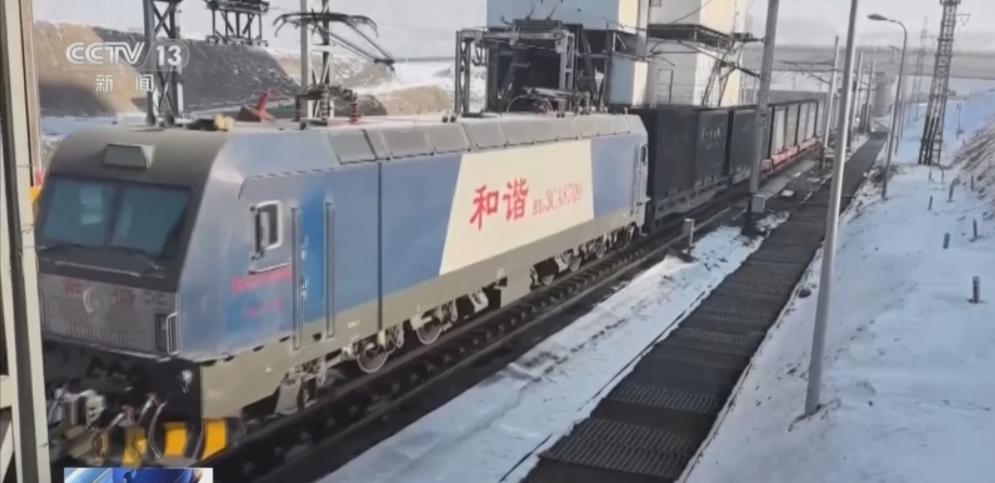
咱们的煤长在西北,可烧煤的大户全在东南沿海。长三角、珠三角的电厂、钢厂,一年要烧掉全国近一半的煤,可从晋陕蒙把煤运过去,得先坐上千公里铁路到渤海港口,再装船走海运南下,前前后后二十天起步。
浩吉铁路开通后虽然缓解了华中地区的运力压力,但华南沿海的缺口,终究还是得靠海运补。
遇到迎峰度夏、冬季供暖的高峰期,大秦线、浩吉铁路的车皮抢破头,秦皇岛港、黄骅港堵船是家常便饭,等煤运到厂里,说不定用电高峰都过去了。
美国煤就不一样了,从西海岸港口装船,直航到上海、宁波、广州这些南方港口,船期稳定在十五六天,到港卸了货直接就能进电厂料场,准点率比国内北煤南运高得多。
更关键的是成本,旺季的时候,北方港的下水煤加上海运费,到南方港口的价格,比同等热值的美国煤到岸价每吨还要贵十几二十块。
电厂是要算经营账的,同样的煤,哪个便宜、哪个到得稳,就用哪个,这不是胳膊肘往外拐,是实打实的市场选择。
2024年夏天南方那场持续高温用电高峰,不少人只记得天气预报里的红色预警,不知道湖南、江西的内陆电厂库存一度跌到警戒线,北煤南运的车皮排不上号,最后就是靠紧急进口的几百万吨煤炭顶了上去,才没闹出居民限电的事。沿海电厂的采购圈子里都清楚,进口煤从来不是“可有可无的补充”,是关键时刻能托底的“备用粮仓”。
第二本账,是煤种的短板账。很多人以为煤都是黑的,烧起来都一样,其实门道多了去了。
就说炼钢用的炼焦煤,得要低硫、高粘结性的优质主焦煤,才能炼出高强度的焦炭。咱们国内的煤炭储量虽大,但优质主焦煤的占比并不高,大多是中高硫煤,用来炼焦要么得额外加脱硫成本,要么焦炭质量上不去,影响钢材品质。
美国阿巴拉契亚产区的焦煤,品质稳定,硫分低,钢厂只要配上10%到20%,焦炭的强度直接提一个档次,算下来总成本比全用国内煤还低。
还有环保要求严格的沿海电厂,用低硫的进口动力煤,能减少脱硫设备的运行负荷,省下来的运维费、环保耗材成本,一年下来也是笔不小的数目。
不是咱们挖不出好煤,是优质煤就那么多储量,挖一吨少一吨,留着关键时刻兜底用,平时买点别人的优质煤补缺口,既省了自家的战略资源,又降了企业的生产成本,怎么算都不亏。
第三本账,是对等贸易的筹码账。商务部已经说得很清楚,“300亿对300亿”是对等降税,不是我们单方面给好处。我们给美国煤炭降了关税,美方就要对应给我们的玩具、家电、日用消费品降税,这些都是国内出口的拳头品类,直接关系到成千上万家制造企业的订单和工人的饭碗。
煤炭这个品类选得也讲究:金额够大,需求够稳,是美方能源领域的核心出口品,谈起来双方都有诚意。更重要的是,多一个美国这样的进口来源,咱们在国际煤炭市场上就多一分议价权。以前印尼、澳大利亚的煤商动不动就借着天气、政策的由头涨价,现在有美国煤当备选,他们就得掂量掂量——你涨得太离谱,我就转买美国的,这叫用进口多元化攥住定价的主动权。
有人担心进口煤会冲击晋陕蒙的煤矿,纯属想多了。去年全年进口的美国煤,满打满算也就几千万吨,占国内总产量的1%都不到,连塞牙缝都不够,根本撼动不了国内市场的基本盘。反而进口煤是个绝佳的“市场稳定器”:国内煤价涨太高,就多进口点压一压,不让下游制造业扛不住成本;国内煤价跌太狠,就少进口点托一托,不让煤矿亏得停产减产。
说到底,很多人一看到进口能源就觉得“自己有还买是吃亏”,本质还是没跳出自给自足的小农思维。真正的能源安全,从来不是关起门来全靠自己挖,而是手里有足够的产能当底气,全球有多元的渠道做补充,市场有灵活的手段能调节。咱们产煤世界第一是硬底气,敢放开进口美国煤是真本事——用别人的资源补自己的短板,用贸易的筹码换自己的利益,这笔大账,算得明白,看得长远。