运河、核电、光伏——中国同时按下三个“超级按钮”。挖运河,是在改写物流成本;建核电,是在锁定能源命脉;让太阳当第一大电源,是在重新定义电力格局。三件事,单拎一件都够一个国家忙几十年,中国却三线并进
麻烦看官老爷们右上角点击一下“关注”,感谢您的支持!
如果把最近几年中国的一些重大工程放在一起看,我会发现一个很有意思的现象:有些变化并不是突然发生的,而是一点一点铺开,等真正形成规模以后,才发现它已经改变了很多人的生活和经济运行方式。
我想说的,就是运河、核电和光伏。
这三件事看起来完全不是一个行业,一个是修水道,一个是造核电站,一个是把太阳光变成电。但如果把它们放到一起观察,我觉得它们背后有一条很清楚的逻辑:把运输成本降下来,把稳定电力保住,再把新能源规模做大。
先说运河。
2026年9月16日,广西平陆运河正式通航。这一天距离它2022年8月28日开工,还不到四年。运河全长134.2公里,总投资约727亿元,按照内河Ⅰ级航道标准建设,可以通航5000吨级船舶,是西部陆海新通道的骨干工程。
我认为,平陆运河真正值得关注的地方,并不是“又修了一条河”,而是它改变了西南地区货物出海的路线。
过去,西江中上游不少货物向东走,经广州等地出海。现在平陆运河把西江和北部湾直接连接起来,西南地区的货物可以向南走。
按照官方测算,经平陆运河出海,比传统路径可以缩短内河航程560公里以上,综合物流成本预计降低18%至30%,每年可为社会节约运输费用超过50亿元。
560公里是什么概念?对于一船一船运的大宗货物来说,这不是地图上的一小截距离,而是真金白银的燃油、时间、船期和人工成本。
而且,运河带来的影响并不会停在广西。
9月8日,湖南怀化已经开出了连接平陆运河和北部湾港的铁水联运专列。72个标箱从怀化出发,通过铁路衔接广西水运,再接入平陆运河。
也就是说,内陆地区并不是非要临海才有出海优势,只要铁路、公路、内河航运和海港真正接起来,内陆腹地同样可以拥有更加多元的出海通道。
这也是我看运河建设时最看重的一点。
一条河本身不会自动产生财富,但它能够改变货物的流向。一旦物流路线变了,企业选址、仓储布局、港口分工甚至产业链布局都会跟着发生变化。
现在平陆运河沿线已经出现新能源、新材料、船舶制造、粮油加工和江海物流等产业布局,运河正在从单纯的交通工程,逐渐变成产业发展的基础设施。
所以,运河解决的其实是一个很朴素的问题:让货物走得更近、更快、更便宜。
接下来再看核电。
这个变化不像运河那么容易被普通人直接看见,但它对整个电力系统的重要性可能更长期。
2026年8月17日,国家能源局发布信息显示,我国核准在建核电机组已经达到57台,在建规模占全球一半以上;在运和核准在建核电机组总装机规模达到1.35亿千瓦,居世界第一。仅2026年7月底,又有8台核电机组获得核准。
我觉得这里有一个容易被忽视的地方。
核电并不是为了取代所有其他电源,它的重要作用恰恰在于稳定。
风电和光伏发电都有一个天然特点,就是受到风和太阳的影响。太阳下山了,光伏就没有太阳辐射;风力发生变化,风电出力也会变化。电网却不能跟着天气忽高忽低,工厂、医院、居民用电需要持续稳定的电力供应。
所以,中国一边大规模发展风电和光伏,一边继续发展核电,并不是前后矛盾。恰恰相反,这是在解决两个不同的问题:新能源负责不断增加清洁电力供给,核电则提供稳定的电力支撑。
国家能源局公布的数据也说明了这一点。我国核电装机在全国电力装机中的占比不到2%,但贡献了近5%的发电量,广东、福建、辽宁、海南等省份的核电发电量占比已经超过15%。
至于“华龙一号”,它代表的是另外一个方向——技术自主。
过去谈能源安全,很多人第一反应是煤炭、石油和天然气。但今天能源安全已经越来越复杂,既包括资源,也包括设备、技术、供应链和长期运维能力。
核电站不是买一台机器回来插上电就能运行。设计、建造、燃料、设备、控制系统、安全体系,都需要长期积累。因此,自主核电技术规模化应用,本身就是能源产业能力的一部分。
再往下看,真正让我觉得变化非常快的,是光伏。
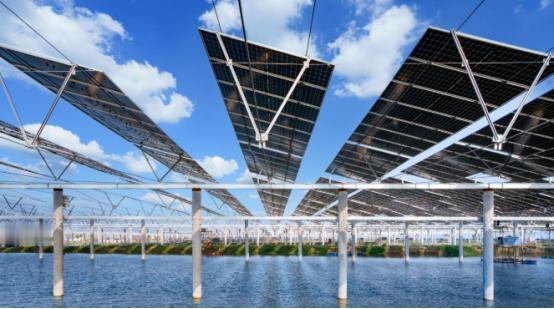
2026年9月1日,国家能源局发布数据显示,截至7月底,全国光伏发电装机容量达到12.86亿千瓦,首次超过煤电的12.85亿千瓦,成为我国装机规模最大的电源品类。
这个数字确实很大。
12.86亿千瓦,意味着光伏已经从过去的“补充电源”,逐渐变成电力系统中的重要组成部分。国家能源局8月25日公布的统计数据也显示,截至7月底,全国太阳能发电装机已经达到约12.9亿千瓦,同比增长16.1%。
但这里有一个概念一定要分清楚:装机容量第一,不等于发电量第一。