英伟达的市盈率跌到了17倍以下,成了十多年来最便宜的节点。
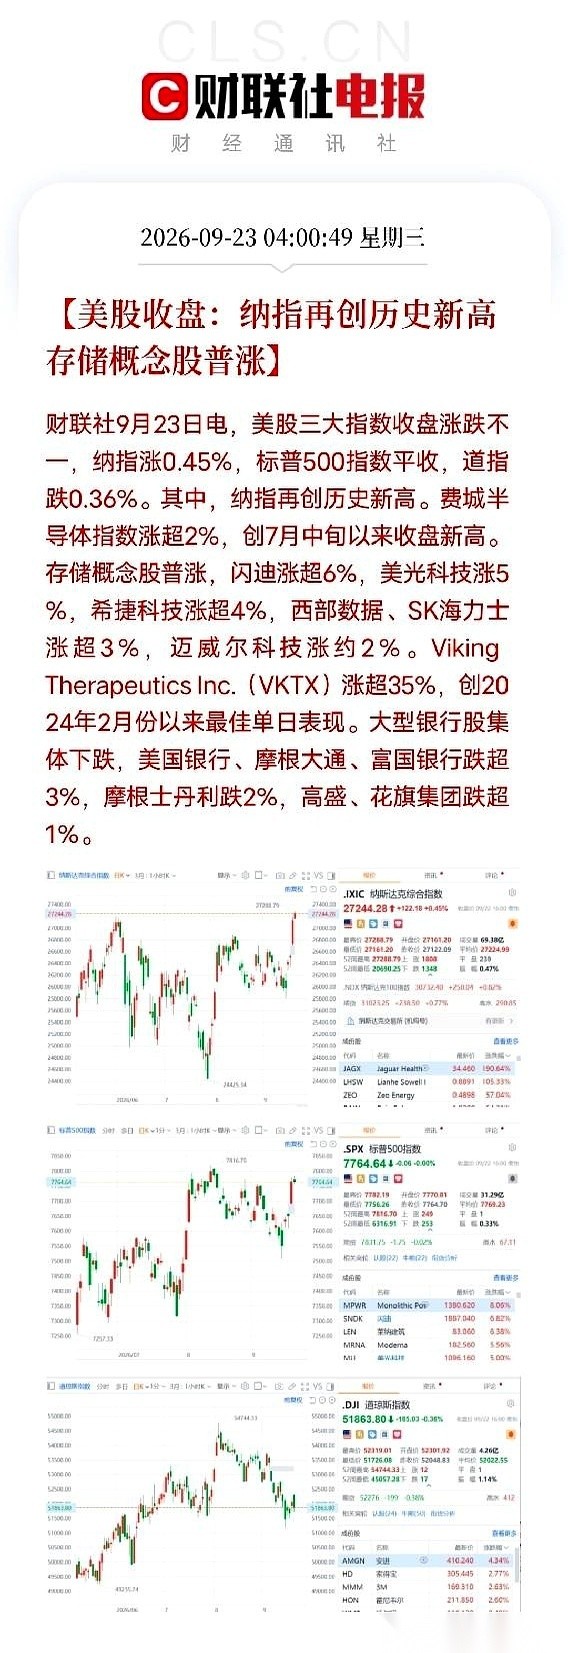
就在同一个凌晨四点收盘的美股里,纳斯达克指数刚刚创下了历史新高。
摩根大通CEO戴蒙预测明年超大规模数据中心可能达到一万亿美元的AI支出,这笔巨款下一步具体落进哪些环节还没有完全确认。
这事儿其实特别值得掂量。
大家开始对英伟达未来利润的确定性和可持续性缺乏信心了,但资金并没有从场子里撤出去,只是换了个方向。
费城半导体指数涨了超过2%。那些过去容易被忽略的存储概念股,开始被真金白银重新定价。
闪迪涨超6%,美光涨了5%,希捷涨超4%,西部数据和SK海力士也都涨了超3%。
你顺着这个逻辑往下捋。
大模型的场子现在卷得太凶了。Meta Muse才上线五天,下载量就超了ChatGPT,直接冲到了美国iOS免费榜第一。
Anthropic新推出的Claude Opus 5.5,硬生生把成本比上一代压低了40%。
软件和模型在疯狂压缩成本往前冲,算力的底座就必须得跟上。但现在卡脖子的不仅仅是GPU单点了,而是数据进出的通道。你的HBM、DDR5、企业级SSD这些位置如果跟不上,AI推理和训练的数据就会被卡住。
除了存储,管互连的迈威尔,管光学平台的Coherent,其实都是这条从训练到推理的完整链条上吃红利的人。
但真正让人觉得有些沉重的,是物理世界亮出的红灯。
搞算力是要耗电、耗水、要真金白银造硬件的。
得州那边直接禁止环境机构向数据中心发放新许可证了。
印尼的镍加工中心因为干旱缺水,已经出现了减产。
伊朗和美国甚至在纽约会晤,谈起了霍尔木兹海峡重开的条件。
水、电力、镍、地缘政治,这些过去看起来离互联网很远的词,现在全成了卡住AI脖子的新定价因子。
这种撕裂感在盘面上反映得明明白白。
纳指在创新高,存储在狂欢,另一头的道指却在回调,大型银行股集体跌了超过3%。传统经济跟AI算力,彻底走上了两条完全不同的轨道。
所以眼下该做的具体动作,就是去翻一翻供应链的账本。
别光看那些表面热闹的指数,顺着线索往下找,到底是谁在给这些存储巨头供HBM,谁在老老实实做企业级SSD,还有接下来的液冷和电源管理,究竟卡在谁的厂房里。