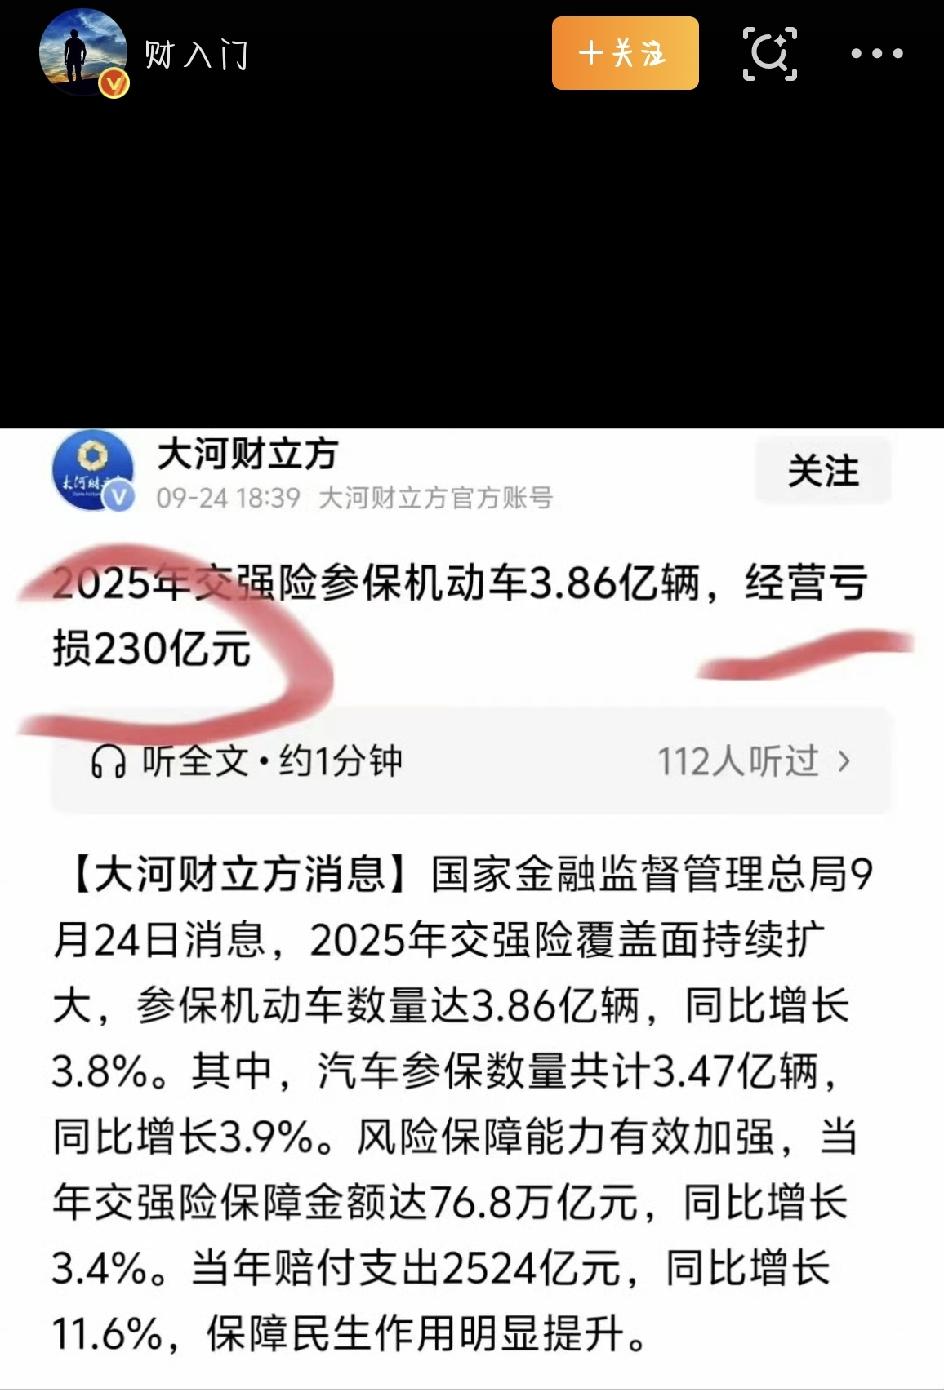
最近,金融监管总局公布了交强险最新经营数据:2025年交强险全年经营亏损230亿元。消息一出,很快上了热搜。很多车主一看就纳闷:每年都老老实实交交强险,怎么还能亏这么多?
说白了,交强险就是国家规定每辆机动车都必须买的保险,不买就不能上路。它只赔事故里的第三方,不赔车主自己和自己的车。普通家庭小汽车首年保费950元,不出险还能一年一年打折,全国统一标准。它更像一种社会保障,不是让保险公司拿来赚钱的。
数据显示,去年全国有3.86亿辆机动车参保,保费收入2852亿元。听起来不少,但赔款加上各种管理开支后,还是不够;再把投资收益算进去,最后实际亏了230亿元。很多网友第一反应是:车主年年交钱,怎么还会亏?其实背后原因不少。
第一,赔偿标准比以前高了。现在人身伤亡赔偿,很多地方按城镇居民标准核算,死亡、伤残的赔付金额比以前明显上涨。一旦碰上致人重伤、甚至死亡的事故,一单赔出去就是一大笔,整体赔付成本自然被拉高。
第二,新能源车越来越多,维修也更贵。新能源车配件价格高,撞了以后维修费常常比燃油车贵不少,这也让理赔支出跟着涨。
第三,2020年车险改革后,交强险保障额度提高了,责任限额从12.2万元提到20万元;同时,不出险的车主还能享受更大的保费折扣。保障变多了,优惠也变大了,但保费上限没怎么上调,等于“赔得更多、收得更少”,亏损口子就越拉越大。
那有人会问:保险公司亏钱,为啥还得继续做?因为交强险是强制业务,保险公司必须接,不能挑客户,也不能拒绝投保。亏掉的部分,往往只能靠保险行业其他业务的收益去平衡。
这事上了热搜后,网友看法也不一样。有的车主担心:亏这么多,以后会不会直接涨交强险保费?也有人觉得,交强险本来就是社会保障兜底,亏损说明钱确实赔给了事故受害者。不过,也有理性声音提醒:亏损不等于就该简单涨价。一方面要严厉打击车险骗保,堵住理赔漏洞;另一方面也要结合现在的社会成本,科学测算保费和赔付,找到平衡点。
对咱普通车主来说,也要认清交强险的局限。它虽然是必买保险,但20万元保额遇到重大交通事故并不够用。现实中一旦出现严重伤人事故,光靠交强险远远不够。所以大多数车主还会额外买高额三者险,把保障缺口补上。
交强险持续大额亏损,确实给监管层出了道难题:既要守住公益属性,让交通事故受害人能拿到赔偿;又要让行业能持续运转,不能简单把成本全转嫁给车主。未来怎么优化定价机制,平衡保障能力和经营压力,也是行业和广大车主都关心的事。
来源:财入门