西方还没找到起跑线,中国已经把赛道“铺完”了。英国《金融时报》9月21日报道:钠离子电池这条新赛道,西方已经明显落后。
咨询机构CRU给的数很直白:中国已经投产和规划中的钠离子电池超级工厂,产能超过400GWh。
而中国以外,全球其他地区加起来,只有约11GWh。
一除,差距就是36倍往上。
这不是领先一个身位,是人家刚系好鞋带,中国已经冲过了半程。
为什么是钠电池?道理不复杂。
钠就是盐,地壳里到处都是,不像锂那样被少数国家攥在手里。
用钠,等于把电池的原料命门攥回自己手里。
而且钠电池和锂电池原理相近,能高度兼容现有锂电产线。
这意味着中国多年铺下的锂电产能,可以直接拿来用,不用从零再来一遍。
宁德时代是这条线上最狠的角色。
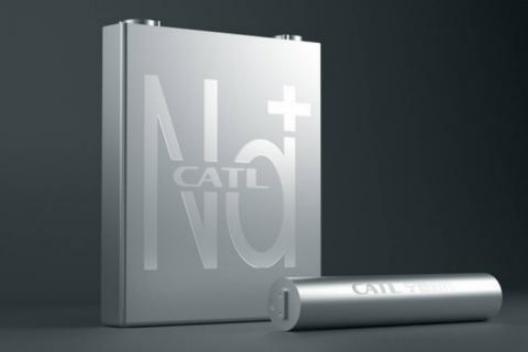
今年4月,它发布第二代钠离子电池,直接宣布2026年底全面量产。
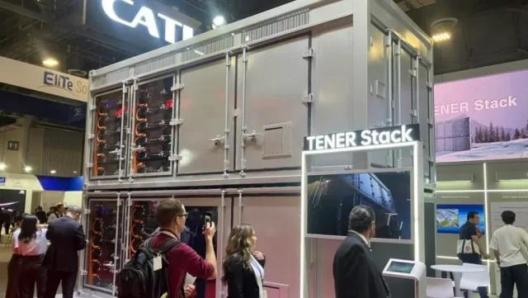
6月,它跑到德国慕尼黑,发布钠离子储能系统,计划从2027年开始向海外市场交付。
这是主动把货往西方家门口送。
订单也跟着来了。
宁德时代和欧洲新能源集成商Alfen签下备忘录,计划2027年起在荷兰等西欧国家部署5GWh的天恒钠电储能。
更大的一笔,是今年4月与HyperStrong签下的三年60GWh储能合同。
这是全球迄今最大的钠电商业订单,等于给这条赛道盖了章。
今年9月,宁德时代已经开始向客户交付首批钠离子储能系统,全年目标是GWh级出货。
专用钠电芯的循环寿命,官方说法突破了15000次。
技术指标也不再是短板。
二代钠电能量密度做到约175Wh/kg,基本追平磷酸铁锂;零下40度还能保持九成容量,穿刺不起火。
低温和安全,恰恰是它打储能市场的两张王牌。
国际能源署的判断更直接:到2030年,全球钠离子制造产能九成以上,都会集中在中国。
专利也是一样的节奏。
2025年全球钠电专利申请,中国企业占主导,宁德时代是最活跃的申请者。
赛道还没热透,关键位置已经被占满。
所以《金融时报》那篇报道的潜台词是:西方不是没看懂钠电的价值,而是看懂了也追不上。
这里的差距,早不是实验室谁发明了什么,而是工业化能力的差距。
谁有产线、谁有供应链、谁敢把规模砸下去,谁就赢。
有人劝西方企业别硬追了,直接买。
这话听着泄气,却是现实。
从锂到钠,中国走的是同一条路:先用规模把成本打下来,再用成本把市场吃下来。
当然也得说句公道话。
钠电不是要把锂电干掉,而是分工互补。
锂电主攻高端长续航,钠电主攻储能、低端电动车和低温场景。
真正的看点在储能。
风光发电靠天吃饭,最需要便宜、长寿、安全的大电池。
钠电成本一旦追平磷酸铁锂,储能就是最先放量的口子。
对中国而言,这一轮的意义,已经超出一块电池。
它是在新能源这条主赛道上,又给自己铺了一条不依赖稀有矿产的备用路。
再往深看一层。
钠电真正可怕的地方,在于它把电池从"资源赌局"拉回了"制造比拼"。
锂价一涨一跌,全被上游矿主牵着走;换成钠,成本锚的是食盐和硬碳,供应链短、可控性强。
西方这些年在锂电上吃的亏,很大程度就是吃在产业链不在自己手里。
钠电这张牌,他们想重开一局,可中国已经把同一套打法又练了一遍。
这也是为什么有人喊话"别追了,买吧"。
电池这东西,到最后拼的不是谁先想到,而是谁先把第一GWh的成本做下来。
这个拐点,中国已经站过去了。
接下来的观察点很简单:看2026年底宁德时代量产线能不能如期满产,看2027年欧洲那5GWh储能订单能不能顺利落地。
这两个节点,比任何口号都更有说服力。
西方还在讨论要不要起跑的时候,终点线附近的广告牌,已经换成中国企业的名字了。