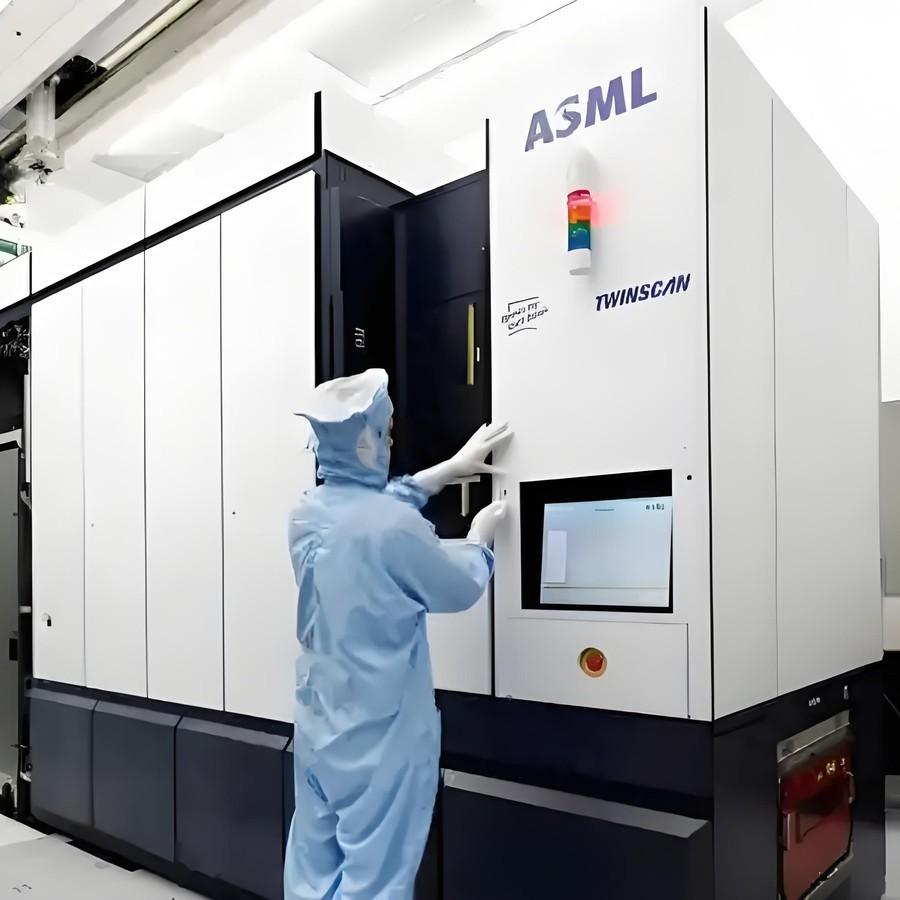
ASML当着全欧洲的面,把自家母洲的底牌掀了。高管原话:我们在欧洲没有任何销售。紧接着补的那句更狠——美国问能不能把研发搬过去一半,中国和印度在盛情邀请。
阿斯麦的问题,不是机器卖不出去,而是欧洲越来越不像一个能够消化顶级半导体设备的市场。
9月22日,阿斯麦全球公共事务负责人Frank Heemskerk公开表示,公司目前在欧洲几乎没有设备销售,因为当地投资不足,新晶圆厂也太少。他同时提到,美国希望阿斯麦把更多研发活动放过去,中国和印度也在积极争取投资。
这番话真正扎心的地方在于,阿斯麦并不缺生意。
今年二季度,公司净销售额达到93亿欧元,并把2026年全年销售预期上调至430亿至450亿欧元。AI带来的先进逻辑和存储芯片扩产正在推高设备需求,阿斯麦已经决定,2027年低数值孔径EUV产能要在2026年约65台的基础上增加30%,2028年还考虑继续扩充。
换句话讲,全球客户正在抢机器,欧洲的问题却是缺少足够多的新工厂来接机器。
这才是欧盟芯片战略最难看的地方。
欧盟2023年启动芯片法案,提出2030年在全球芯片价值链中拿到20%的份额。两年后,欧洲审计院给出的判断却相当冷峻,按照目前投资节奏,2030年欧盟份额预计只有11.7%。审计报告还提醒,欧洲面临能源成本、人才和私人投资不足等多重制约。
欧洲当然不是没投入。今年2月,欧盟刚刚在比利时鲁汶启动NanoIC试验线,总投资25亿欧元,欧盟出资7亿欧元,目标直指2纳米以下技术。问题是,试验线能够验证技术,却不能替代商业化大厂。
而印度走的是另一条路。印度半导体计划明确提出,对符合条件的晶圆厂项目给予最高50%的项目成本支持。钱是不是足够暂且不论,至少政策指向非常直接,就是把生产能力留在本土。
在我看来,阿斯麦这次等于把欧洲一直不愿正视的矛盾挑明了。半导体竞争早就不是“谁掌握一项绝技”这么简单,而是研发、制造、客户、资本和供应链必须形成闭环。欧洲拥有阿斯麦、IMEC这样的世界级资产,却没有同步长出足够强大的先进制造集群,这才是真正的短板。
更值得警惕的是,产业资本没有乡愁。哪里有订单、工程师、工厂和增长空间,研发和产能就会向哪里靠拢。美国想要更多研发,印度直接补贴建厂,中国拥有庞大的电子制造体系和市场规模,竞争者都在往产业链深处走。
所以阿斯麦掀开的不是自己的一张牌,而是欧洲工业政策的底牌。手里有全球最强的光刻机企业,不等于拥有完整的半导体未来。真正决定下一轮产业版图的,从来不是谁先写下宏大的目标,而是谁能让工厂真正建起来,让设备持续运转,让客户长期留下来。