广西柳州,一众包骑手每天跑单时,收入里都会雷打不动地被平台自动扣走2.5元,说是买了一份“兜底”的商业意外险。后来,这位骑手在送餐途中突遭车祸,右腿重伤,事后被鉴定为十级伤残,交警明确认定他在这起事故中无责。按保单白纸黑字的约定,60万元保额,十级伤残对应10%的给付比例,理赔金应该是6万元。可当他拿着鉴定结论去找承保方申能财险重庆分公司时,对方却翻出保单里一条“特别约定”,以他已经领过“新职伤”待遇为由,主张商业险“不再重复赔付”,拒绝理赔。
众包骑手钱先生,每天上线跑单,首单一出,平台自动从配送收入里划走2.5元。
钱去得无声无息,换来的是一份电子保单。
承保方,申能财产保险股份有限公司重庆分公司。
保单上白纸黑字:伤残保额60万元。
2026年1月1日凌晨,新年头一天,街上没几个人,他还在送餐。
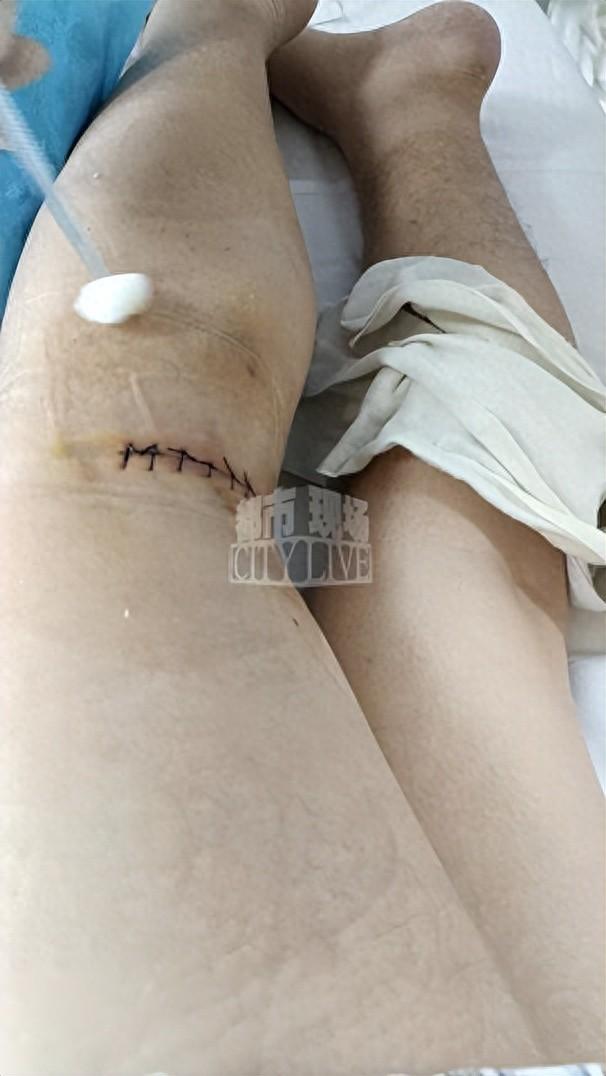
途中遭遇车祸,右腿重创。
交警认定,钱先生无责。
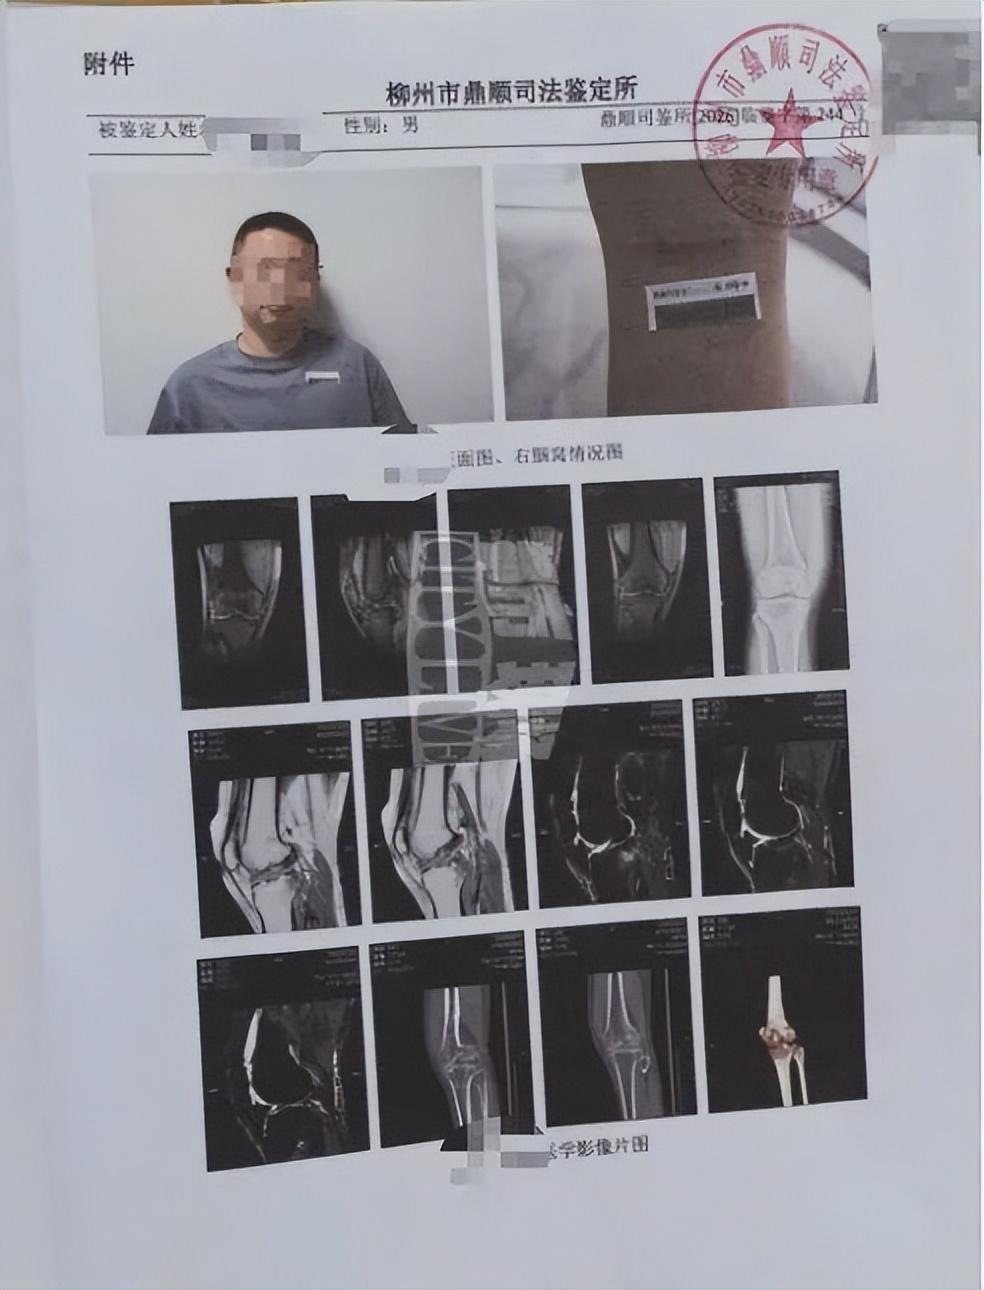
送进医院,右侧胫骨平台骨折,后交叉韧带止点撕脱骨折,做了复位固定术。
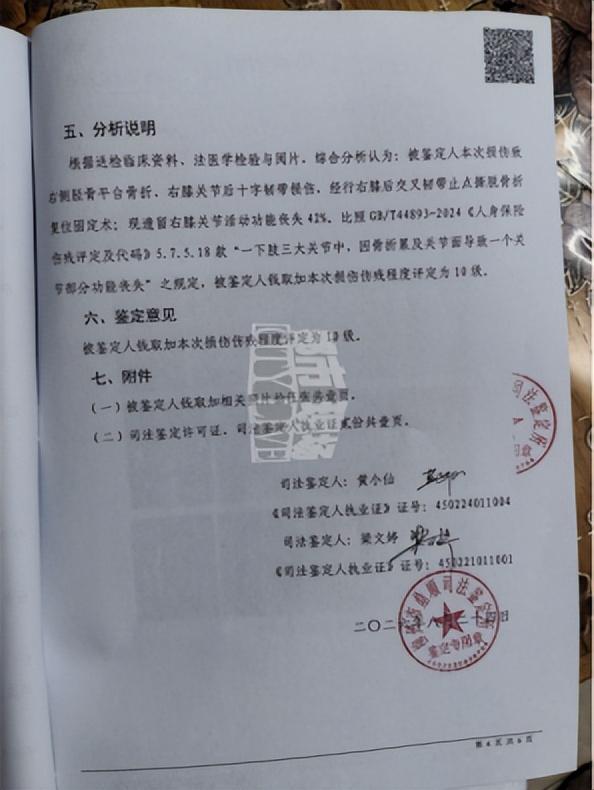
柳州市鼎顺司法鉴定所出具的鉴定意见写得清楚:遗留右膝关节活动功能丧失42%,比照《人身保险伤残评定及代码》,评定为十级伤残。
事故之后,钱先生先走“新职伤”流程。
这一条,走通了。
按说,商业意外险这一份,也该顺理成章。
十级伤残,保单约定按保额的10%给付。
60万元的10%,正好6万元。
岂料理赔人员看完材料,话锋一转。
这起事故,已经被人社部门认定为职业伤害。
按保单特别约定,属于保险公司不承担伤残赔付责任的情形。
电子保单里,确实躺着一行字。
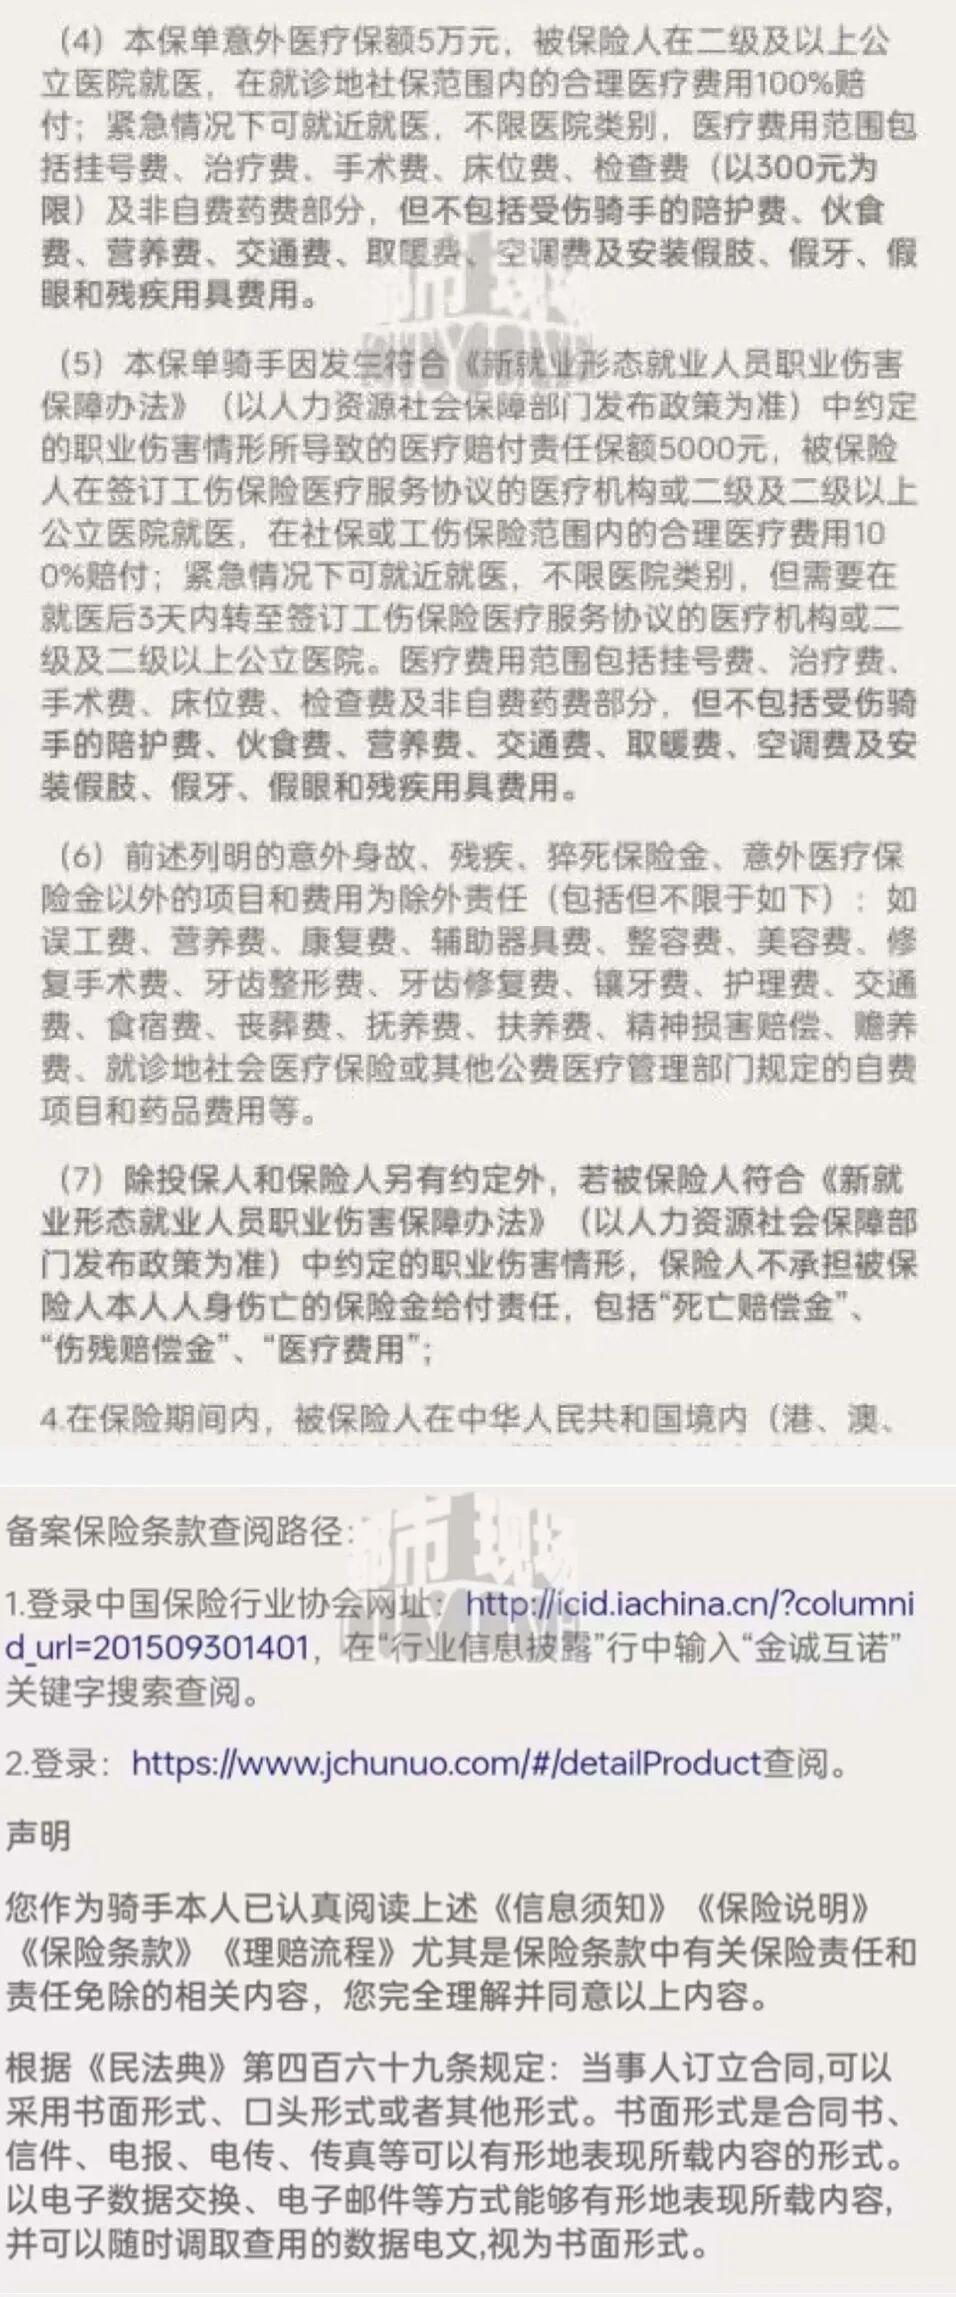
若被保险人符合《新就业形态就业人员职业伤害保障办法》中约定的职业伤害情形,保险人不承担被保险人本人人身伤亡的保险金给付责任。
死亡赔偿金、伤残赔偿金、医疗费用,一概在内。
保单末尾,还有一段“声明”。
格式条款印着:骑手本人已认真阅读并完全理解同意责任免除的相关内容。
钱先生从来没见过谁来念过这一行,讲过这一条,问过他一句同不同意。
钱是系统自动扣的,字是模板提前印的。
钱先生不服。
意外险是商业保险,新职伤是国家政策,两本账,两个主体。
凭什么收保费的时候一声不吭,真到掏钱的时候,把国家的政策搬出来当挡箭牌。
拉锯持续了大半年。
2026年9月9日,华商报大风新闻把这件事公之于众。
然而报道刊出没几天,钱先生收到了一份《理赔告知函》。
函件开头,保险公司先认账。
认可交通事故,认可十级伤残的鉴定结论。
话锋随即又是一转。
伤害既已被认定为新就业形态职业伤害,便不符合合同约定的赔付条件,保险公司不承担赔付责任。
函件最后,笔锋再转。
为妥善化解争议,公司同意就本次理赔申请作出一次性通融赔付。
跟着一长串限定:仅适用于本被保险人、本事故,不代表公司对保险责任和赔偿范围的认可或承诺,亦不类推适用于任何他人。
翻译成大白话:这钱是通融的,不是该赔的;这案子是私了,不是先例。
金额也摆上了桌面。
公司开口,4万元。
钱先生按保单算,6万元。
中间差着2万元。
从9月中旬僵到现在,谁也没再往前挪一步。
钱先生所在的平台也被卷了进来。
平台方面称,已与保险公司充分沟通,对方坚持有约定条款、有法律依据。
平台同时透露,正在物色可替代的保障方式和产品。
言下之意,这单生意,平台自己也未必愿意继续做下去。
类似的条款,法院其实已经审过。
2026年8月,人民法院报披露了一起案件。
骑手郑某,同样送餐途中出事,同样十级伤残,同样先拿了新职伤的一次性伤残补助金,同样被保险公司拿出这一条款拒赔。
法院认定得干脆。
这是保险公司单方制作的格式条款,未经与投保人协商。
免责内容,保险公司拿不出证据证明自己尽到了提示和明确说明义务,对被保险人不产生效力。
条款以被保险人已享受新职伤为由,直接免除保险公司自身的商业赔偿责任,实质是利用缔约优势,不当排除被保险人的主要权利。
判决结果:保险公司赔付保险金6万元。
与钱先生应得的数目,分毫不差。
这也不是这家公司第一次被推到聚光灯下。
黑猫投诉、小红书上,针对申能财险“理赔慢”“拒赔”“服务缺位”的投诉一条接着一条。
2026年4月,媒体披露其40天内两度被法院强制执行,诉讼密集爆发。
一边是保费规模一年激增371%的扩张,一边是骑手们“投保易、理赔难”的吐槽。
报表上扭亏为盈的数字背后,是另一本账。
每天2.5元,扣得悄无声息。
真到要拿出6万元,条款就一行一行往外蹦。
对此,你有什么看法?
信息来源:智慧生活报