全球三分之一集装箱在跑空趟,读懂中国制造另一面底牌
谈及集装箱产业,很多人第一反应是一组亮眼数字:中国占据全球96%的集装箱产能,2025年产量达到645万标箱。这份强大制造实力,是中国制造一张亮眼名片。但单一产量数据,只能看到局部,背后藏着几条容易被忽略的现实暗线。
第一条暗线,来自海上大量往返奔波的空箱子。
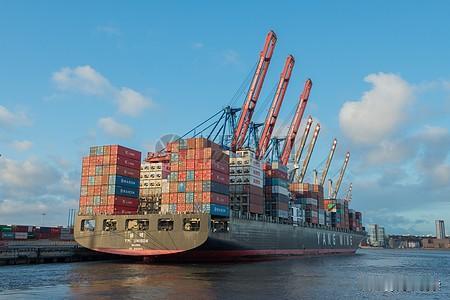
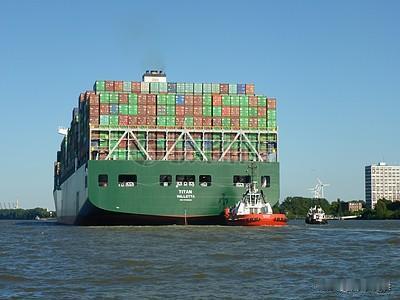
丹麦航运咨询机构Sea‑Intelligence的数据显示,按运输里程统计,全球有33%的集装箱运输属于空箱调运,疫情前这一比例为24% 。简单来说,每三个集装箱在海上流转,就有一个没有装载货物,仅仅用于周转调配。
亚洲货物大量出口欧美,货物卸载完成之后,空箱需要跨洋运回亚洲。自2019年以来,全球空箱运输量上涨65%,载货集装箱运量仅增长17%。空箱调运产生的额外成本,最终会转嫁到出口运价之上。7月上海至美西海运运价一度冲高至6219美元每柜。
贸易流向失衡,带来了沉重的空箱回流负担。中国欧盟商会主席彦辞曾给出一组对比:2019年前,欧洲向中国发出1个集装箱,中国运回2.5个;今年前八个月,比例扩大至1比6。巨大的单向货流,迫使大量空箱跨洋长途往返。
第二条暗线,来自美国司法部的长臂管辖。
2026年5月19日,美国司法部对中集、上海寰宇、新华昌、胜狮货柜四家集装箱企业及七名高管提起刑事反垄断指控,指控企业2019‑2024年间串通限产、操控价格 。需要说明,这只是美方单方面起诉,相关企业并不认同指控内容。
值得警惕的不只是案件本身。即便未来诉讼没有完全落地,这套指控已经为海外航运、租赁企业提供了一套叙事:采购中国集装箱,需要面对反垄断层面的风险。过去企业不选中国产品没有现实替代;现在,美方给市场提供了“出于合规考虑寻找替代供应商”的借口。
第三条暗线,印度、越南正在布局集装箱制造的备用产能。
印度推出约12亿美元五年扶持计划发展本土集装箱制造,当前实际年产量仅有三万标箱,对比中国数百万级产能差距巨大。印度算的不是短期市场份额,而是供应链备份:一旦未来贸易壁垒抬升,本土要有基础供给能力。
越南多家工厂进入试产阶段,规划产能可观。它的定位并非全面替代中国,而是给跨国采购方提供一个备选来源。孟加拉也凭借低价加入竞争。综合行业推演,五年后这一批新兴产地,有望承接全球10%‑15%的市场需求。它们很难撼动中国的龙头地位,但足以满足海外市场“不能全部依赖单一来源”的避险诉求。
第四条暗线颇具思辨色彩:标准化集装箱正在被军事化改造。
五角大楼已经采购集装箱式反舰导弹系统;乌克兰冲突当中,也出现把无人机生产、发射单元集成进标准集装箱的案例 。集装箱本是全球化贸易的载体,如今可以被改装为隐蔽作战单元。需要厘清的是:军事化改造是后天改装,并非中国制造箱体本身具备军事属性。
一边是美方报告反复警示“依赖中国集装箱制造存在战略风险”,一边又在利用这套标准箱体发展分布式武器装备,构成一种现实的战略悖论。
综合来看,96%的产量代表我们拥有强大制造能力,但不等于完全掌握全球供应链的主导权。空箱流转由全球贸易格局决定;海外司法可以输出域外规则;备选产能已经开始建设;未来还会冒出碳关税、安全审查等新门槛。
真正值得关注的,不是中国集装箱产量会不会从96%跌到90%甚至85%。产能下滑本身并不致命。真正的风险在于:当海外市场把“减少采购中国集装箱”写入合规要求,碳足迹、安全审查层层加码,就算产品性价比再高,货主不敢下单,产能也无从发挥。
集装箱行业,过去二十年比拼谁造得多、造得便宜。未来五年,比拼的是谁造出来的产品,市场敢于放心使用。
至于“使用门槛”由谁来定义,是欧美外部规则,还是我们自身的标准与供应链实力,目前还没有确定答案。你如何看待集装箱产业背后的供应链博弈?欢迎评论区交流。