全球工业自动化加速演进:中国大陆装机规模领跑全球,机器人密度仍具提升空间
随着家用智能设备快速普及,扫地机器人、智能园艺设备等产品极大便利了大众日常生活。但在推动产业变革、重塑全球生产体系的进程中,真正发挥决定性作用的仍是工业机器人。在现代化先进制造体系中,工业机器人已广泛替代人工完成物料搬运、精密焊接、产品装配等重复性作业,这三大场景也是目前工业机器人最主流、最核心的应用领域,是高端智能制造不可或缺的重要支撑。
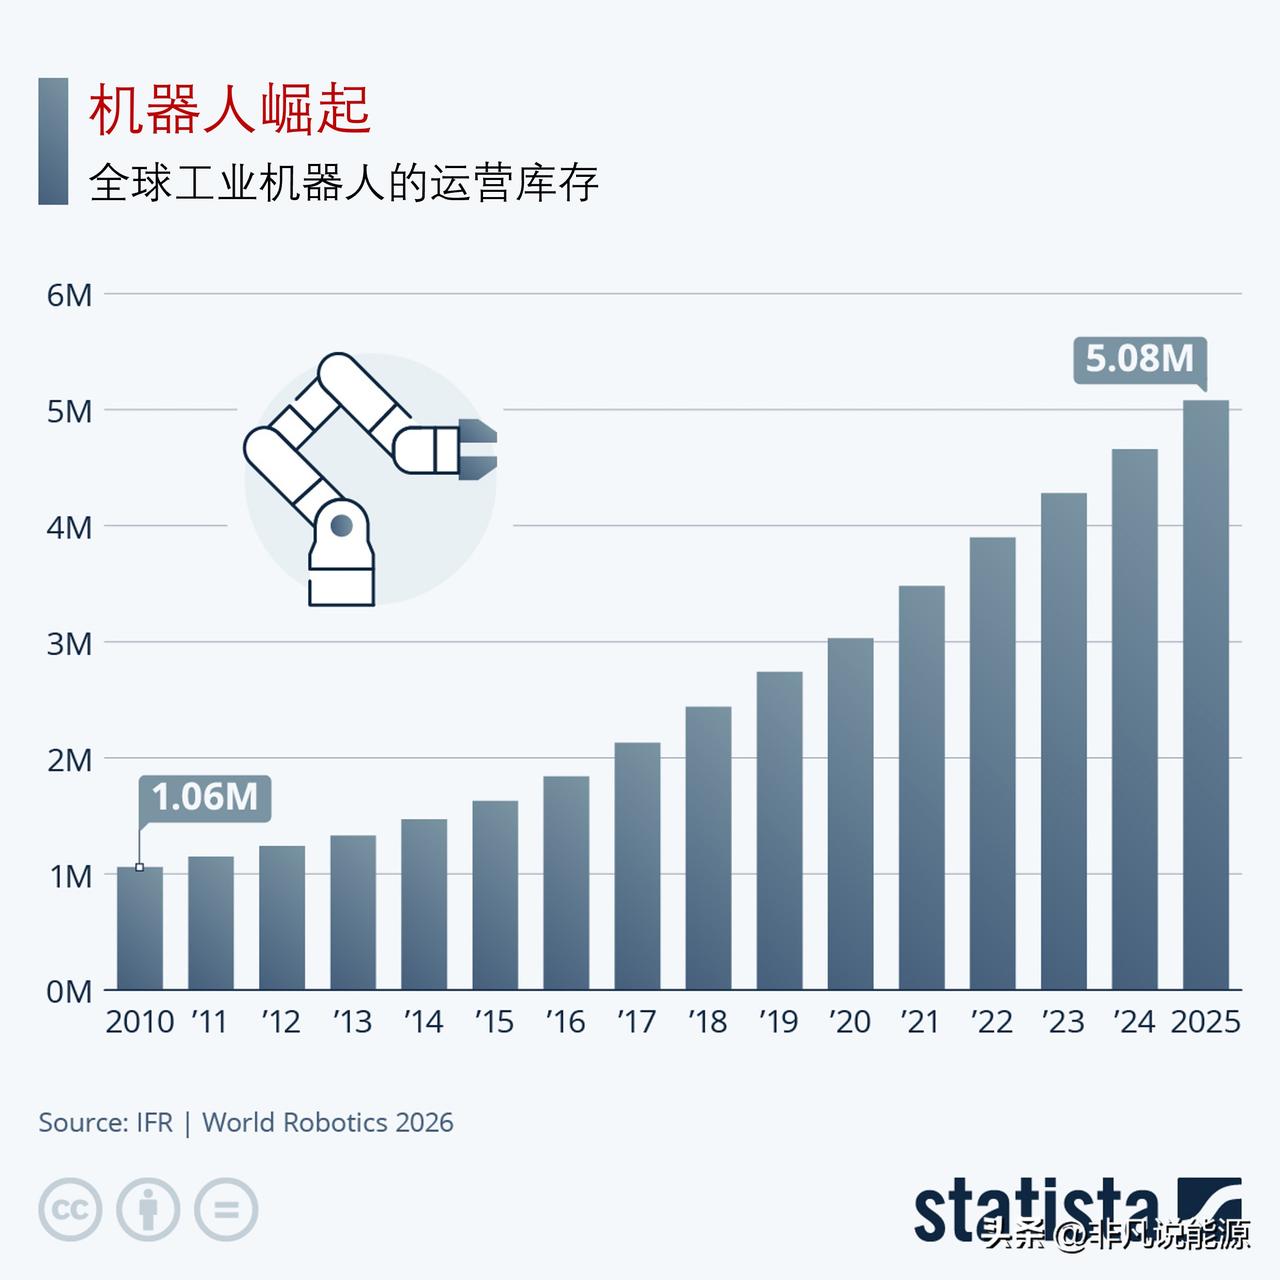
据国际机器人联合会(IFR)统计数据,过去十年全球工业机器人在役存量增长超两倍,截至2025年底,各行业在用工业机器人总量突破500万台,自动化转型进程持续提速。从区域格局来看,亚洲是全球工业自动化发展的核心主力,2025年全球76%的工业机器人新增装机量集中于亚洲,区域新增装机总量超35万台,领跑全球市场。
2025年,全球工业机器人年度新装总量创下60.3万台的历史新高,其中中国大陆地区的市场优势持续扩大,成为全球机器人产业增长的核心引擎。根据国际机器人联合会年度行业报告,作为全球最大制造业基地,中国大陆2025年新增工业机器人装机量达35.4万台,在役机器人存量突破200万台,继续稳居全球首位。其全球装机占比实现稳步攀升,从2016年的32%、2022年的52%,大幅提升至2025年的59%,领先美国、日本等传统工业强国,优势十分突出。
国际机器人联合会主席简·赫夫纳指出,中国大陆工业体系的现代化升级,得益于十年前落地的国家级机器人产业战略布局。依托2026–2030年“十五五”规划的产业升级部署,中国大陆进一步聚焦人工智能实体场景落地,将机器人技术与智能制造作为实体经济转型升级、驱动经济增长的核心动能,持续完善自动化产业生态。
从总量维度看,中国大陆机器人产业规模遥遥领先,但从自动化深度来看,仍存在明显的结构性提升空间。按照国际通用的机器人密度标准,即制造业每万名从业人员对应的工业机器人保有量统计,2024年中国大陆仅位列全球第22位。由于中国大陆制造业体系完备、产业体量庞大,制造业从业人员超1.2亿,庞大的劳动力基数稀释了自动化密度,2024年每万名制造业工人仅配置166台工业机器人。
相比之下,韩国、德国、日本等制造业强国深耕汽车、电子等高端制造领域,产业智能化基础扎实,且制造业劳动力规模相对有限,机器人密度大幅领先全球平均水平。其中韩国表现最为亮眼,每万名雇员配置1220台工业机器人,稳居全球机器人密度首位。这也表明,中国大陆工业机器人产业已实现规模领跑,但在自动化渗透率、智能制造精细化水平上,仍具备较大的升级潜力。