关于航运周期属性,我认为需要有一个认知上的改变
首先也是借助中远海控的例子进行分析,海控在2020年99e,19年67e,18年12e,17年26e,而总所周知的海控21-22年迎来了利润的爆发期,21年893e,22年1097e,在当时的市场当中充斥着一种声音:今年不亏明年亏,这个季度不亏下个季度亏。那这种声音是否正确?
完全错误!
海控此后没有任何一个季度亏损,并且经过两年集运周期之后,利润下限大幅提高至200e以上,公司经营情况快速好转,货币资金持续维持千亿以上级别,分红率维持在50%,股息率维持在大概7%以上,并且持续的进行回购注销,中远海控已经从传统的强周期公司,逐步转型为红利成长型公司。
同时,我还问过自己,海控的集运周期是真的过去了吗?过去了,因为未来真的很难再有2年2000e利润的情况发生,但现在的周期和以前的周期一样吗?如果还按照以前的认知来理解航运周期可能真的要落后了。
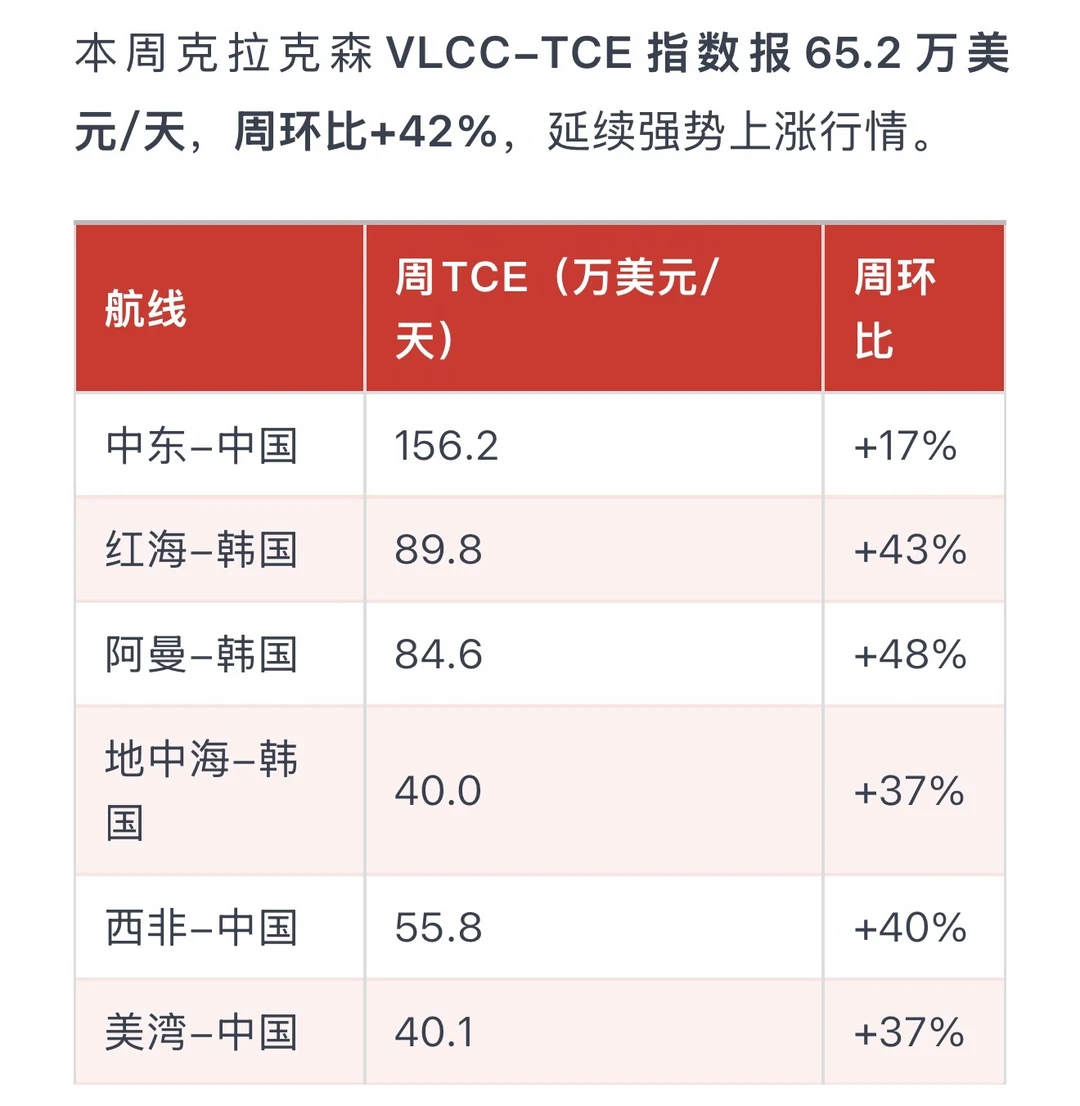
那未来的油运呢?有没有可能今年200e,明年300e,后年250e,此后利润底也逐步上升至100e?我也是猜的,我也不知道,我这里贴一下轮船今年年初开始一些机构给的利润预测,96e,142e,143e,171e,173e,155e,181e,150e(8.31号的研报了还只给150e),202e,当然这里也不是去批判机构的水平低,主要是想体现一个趋势,目前油运的情况就是,大家都没想过现在的运价能暴涨到这个地步,谁能想到中东线能涨到156.2w,西非线也能到55.8w?我也没想到,我年初的判断是今年运价中枢在15w,上半年10-12w,下半年最高达到30-40w,平均下来20w。
当然,这里我要单独空出来说一个问题,最近运价暴涨的很厉害,有的人会担心现在的运价持续性如何,我猜不到,大家都不知道,但是我们这样来思考,我们以前认为的运价的巅峰是多少,我认为是30-40w,高一点到50w,现在的西非线都已经达到50w了!整体运价已经远远超过我的预期了,那我还有什么可担心的?
如果还按照以前的思考去应对当下的油运真的有可能要落后了
以上猜想完全不严谨,仅为个人思考
#油运 #招商轮船 #金融 #投资 #研究生 #财经#中远海控#股市 #WeeklyPick #理性讨论