“这网约车还能干吗?”浙江杭州,一名网约车司机租车跑单,每月流水先扣3800元,剩下才归自己,开了一段时间才发现,车上买的竟不是商业保险,而是一份“统筹保障”。司机越想越怕,赶紧把车退了,却又被扣1200多元违约金和300元车损费。公司却说,他租车时就知道是统筹,担心出事不赔只是“个人臆想”。司机不服:真出大事故,谁来兜底?
原本只是租辆车踏踏实实跑网约车,刘师傅怎么也没想到,最后让自己不敢继续开的,竟是一张“统筹单”。
刘师傅从去年开始跑网约车,车辆是从杭州一家汽车公司租来的。
今年7月份,他又签了一份3个月的合作协议。
按照约定,每个月流水超过3800元的部分归司机自己,相当于这辆车每个月的使用成本大约就是3800元。
刚开始,刘师傅也没发现有什么不对。
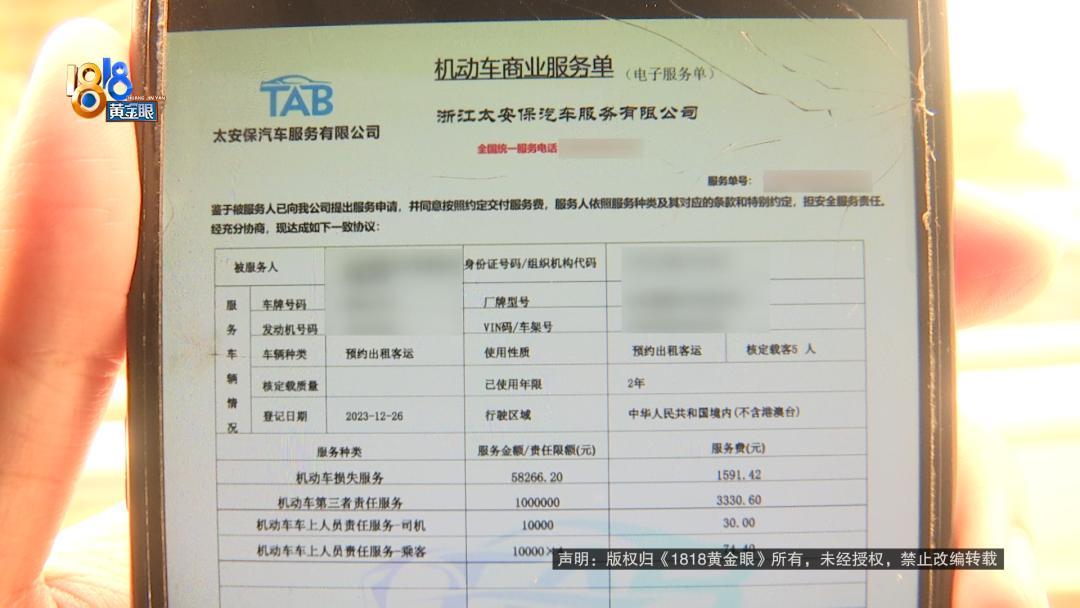
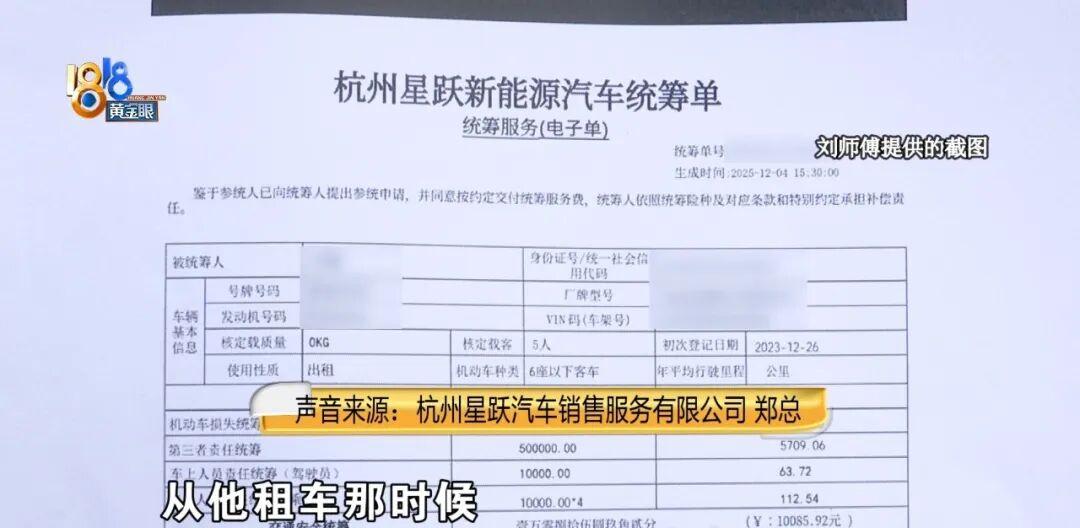
直到8月份,他在平台上查看车辆信息时,突然发现上传的并不是普通商业保险保单,而是一份新能源汽车统筹单。
刘师傅一下就慌了。
他说,当初签合同的时候,销售并没有专门告诉自己车辆使用的是统筹保障。
如果早知道这一点,他根本不会租这辆车。
在他看来,跑网约车每天都在路上,一旦真的发生大事故,赔偿金额可能不是几千、几万元的事儿。
他不敢拿这个风险去赌,于是直接选择退车。
可车虽然退了,钱又出了问题。
公司扣了他1200多元违约金,另外又收了300元所谓的车损抛光费,两项加起来1500多元。
刘师傅觉得,自己提前退车的原因,就是发现车辆没有正规商业保险,所以这笔违约金不该由自己承担。
可公司负责人完全不认同。
对方表示,1200多元违约金,是按照合同中“剩余使用费20%”计算出来的。
300元抛光费,同样有合同依据。
至于刘师傅最在意的统筹问题,公司负责人说得更直接。
他认为刘师傅从租车的时候就知道车辆买的是统筹,而且公司已经做这个行业很多年,统筹是批量购买的,出了事情“肯定包赔”。
对于刘师傅担心统筹最后不赔,对方甚至认为,这是他“个人臆想”。
刘师傅当然不接受。
他说,自己要的就是正常商业保险带来的保障,而不是出了事故以后,再去赌一家统筹公司到底有没有钱赔。
双方最后还是没谈拢。
公司不愿意退违约金,刘师傅则表示,接下来会考虑通过法律途径解决。
事情传开后,不少网友对“统筹”这两个字格外敏感。
有人说:“去年七月份在杭州众诚被骗了,也是统筹,我去找他退,他又是保陪,又是什么兜底,签了很多协议,月底的时候乘客开门碰到电动车致一人重伤一人轻伤,我主,乘客次,到最后统筹保险1分没赔。”
还有人说:“千万别头统筹!我岳父的小货车头的统筹,出险了,一分钱都赔不了!”
也有网友留言:“我车被一个网约车司机撞了对方也是统筹保险。不陪起诉也没用。”
我认为,所谓统筹,说白了就是大家把钱放进一个资金池里,谁出了事故,再从池子里往外赔。
可问题也正出在这里。
池子里有水当然好办,真等大事故一多、赔款一大,池子没水了,你拿什么往外赔?
正规商业保险背后还有准备金、偿付能力监管等一整套制度来兜风险,统筹却不是保险产品。买统筹的人真正要担心的,就是出了大事故以后,对方到底有没有足够的履约能力。
所以我一直觉得,跑网约车这种高频营运车辆,平台就应该把正规商业保险作为一道硬门槛。
营运险贵,可以把合理成本算进运价里。
现在一边拼命压低价格,一边又想从保险成本上省钱,最后风险都压给司机和路上的普通车主,这才是真正的问题。
刘师傅这次损失的只是1500多元,还能慢慢争。
真要是哪一天撞出几十万、上百万元的赔偿,再去讨论“统筹到底赔不赔”,那时候就晚了。
对此,你怎么看?