“银行这回捅大篓子了!”陕西一名男子因为妻子患癌急等钱用,查账时发现工商银行卡里的8.2万元只剩下不到4000元。短短7分钟内,账户被17笔“数字人民币兑出”和多笔银联消费划走,次日凌晨又冒出一笔4.7万元的境外“无卡支付”。男子说自己从没开通数字人民币,也没收到任何提醒。警方立案调查后开出证明,确认这笔资金操作不是男子本人所为,他既没主动转账、支付、授权,也没泄露过账户相关信息。可银行方面回应称,这份警方证明不能直接当作民事赔偿的依据,建议男子走打官司这条路解决。
人到中年,最扛不住的变故莫过于家人重病,一旦亲人住进医院,各项治疗开销接踵而至,每一笔存款,都是维系生命的救命钱。
陕西的周先生一家,就遇上了这样雪上加霜的难事,妻子确诊癌症,家中 8 万余元用于治病的积蓄,在本人没有任何操作的情况下,从银行卡内莫名消失。
周先生准备取钱给妻子买药时,查询账户才发现,原本 8.2 万元的余额,只剩下不足 4000 元。
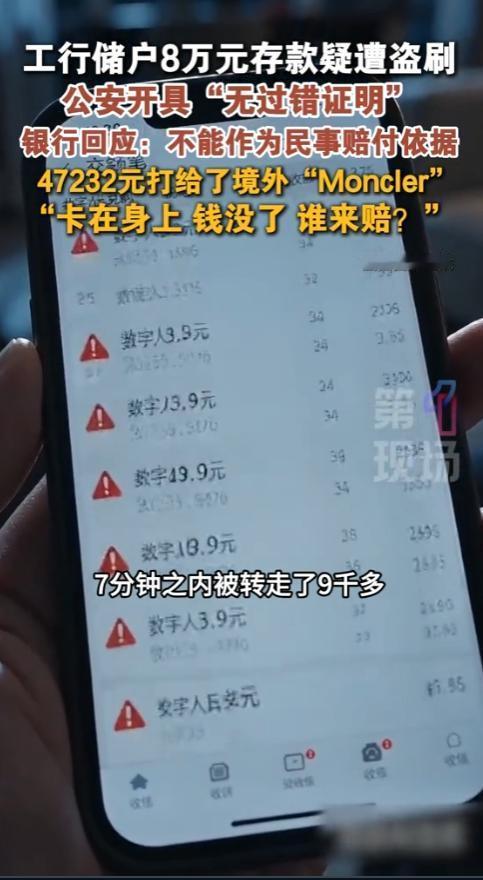
查看流水,大量交易集中在短短 7 分钟之内,接连产生 17 笔数字人民币兑出记录,伴随多笔银联消费。
到次日凌晨,账户又出现一笔 4.7 万元的境外无卡支付,他本人从未开通数字人民币,全程没有进行转账、授权操作,手机也没有收到任何资金变动的提醒。
银行卡一直由自己保管,既没有丢失,也不曾向他人泄露账号密码、验证码。
察觉到资金被盗刷后,周先生立刻报警,警方经过核查出具书面证明,确认本次资金转出并非男子本人操作,他没有主动授权,也不存在泄露账户信息的行为,在此次事件中不存在过错。
拿着警方出具的证明,周先生找到工商银行协商,希望银行承担责任,追回这笔救命钱,但银行给出答复,警方这份证明仅适用于刑事案件立案,不能直接作为判定民事赔偿责任的依据,想要追回钱款,只能向法院提起诉讼。
这个结果让周先生难以接受,本就因为妻子抗癌压力巨大,现在还要抽出大量时间搜集证据、参与诉讼,律师费、来回奔波的各类成本,对于本就拮据的家庭来说,又是一重沉重负担。
储户将资金存入银行,双方就形成储蓄合同关系,保障账户资金安全,本就是银行的核心义务。
面对短时间连续多笔转出、大额境外无卡支付这类典型高风险交易,银行风控系统本应及时识别预警,触发短信或者 APP 通知,必要时直接阻断交易,但在这起事件中,多重风险操作顺利完成,预警提醒完全失效,安全防线没有发挥作用。
不能简单将举证压力全部转嫁到储户身上,储户已经拿出警方证明,排除本人操作、信息泄露的可能,就不该再让重病家属独自扛起诉讼维权的重担。
银行吸纳存款时承诺资金安全,出现盗刷事故之后,不能只引导储户通过诉讼解决问题。
风控体系存在漏洞,就应当正视隐患,厘清责任,存款安全是所有储户最基础的诉求,如果卡不离身、人无过错,资金却能被转走,维权还要耗费巨大成本,大众对于银行存款的信任感难免会受到冲击。
这件事也给广大储户敲响警钟,日常要保持银行卡消息提醒开启,定期核对账户流水,一旦发现不明交易,第一时间冻结卡片,报警保存全部证据。
当然,账户安全不能只依靠储户个人小心谨慎,银行的风控、交易预警机制,更不能形同虚设。
这笔救命钱牵扯着一个癌症病人的治疗希望,案件后续走向值得持续关注,大家都期待司法机关给出公允判决,也希望银行排查系统漏洞,避免其他储户遭遇同类资金被盗刷的困境。
信源:
红星新闻《陕西男子 8 万余元救命钱被盗刷,银行建议起诉维权》
中国新闻网《银行卡境外无卡支付盗刷纠纷,储户维权难点解析》