上周和三甲肿瘤科的老同学聚餐,聊到重疾险。
他见得太多了:有人每年交八千保费,大病却一分赔不到;有人给孩子买顶配重疾,自己裸奔拖垮全家。
今天把理赔事实和医生眼里的真实就医场景说给你听,能懂一个,少踩一个坑、少花一笔冤枉钱。
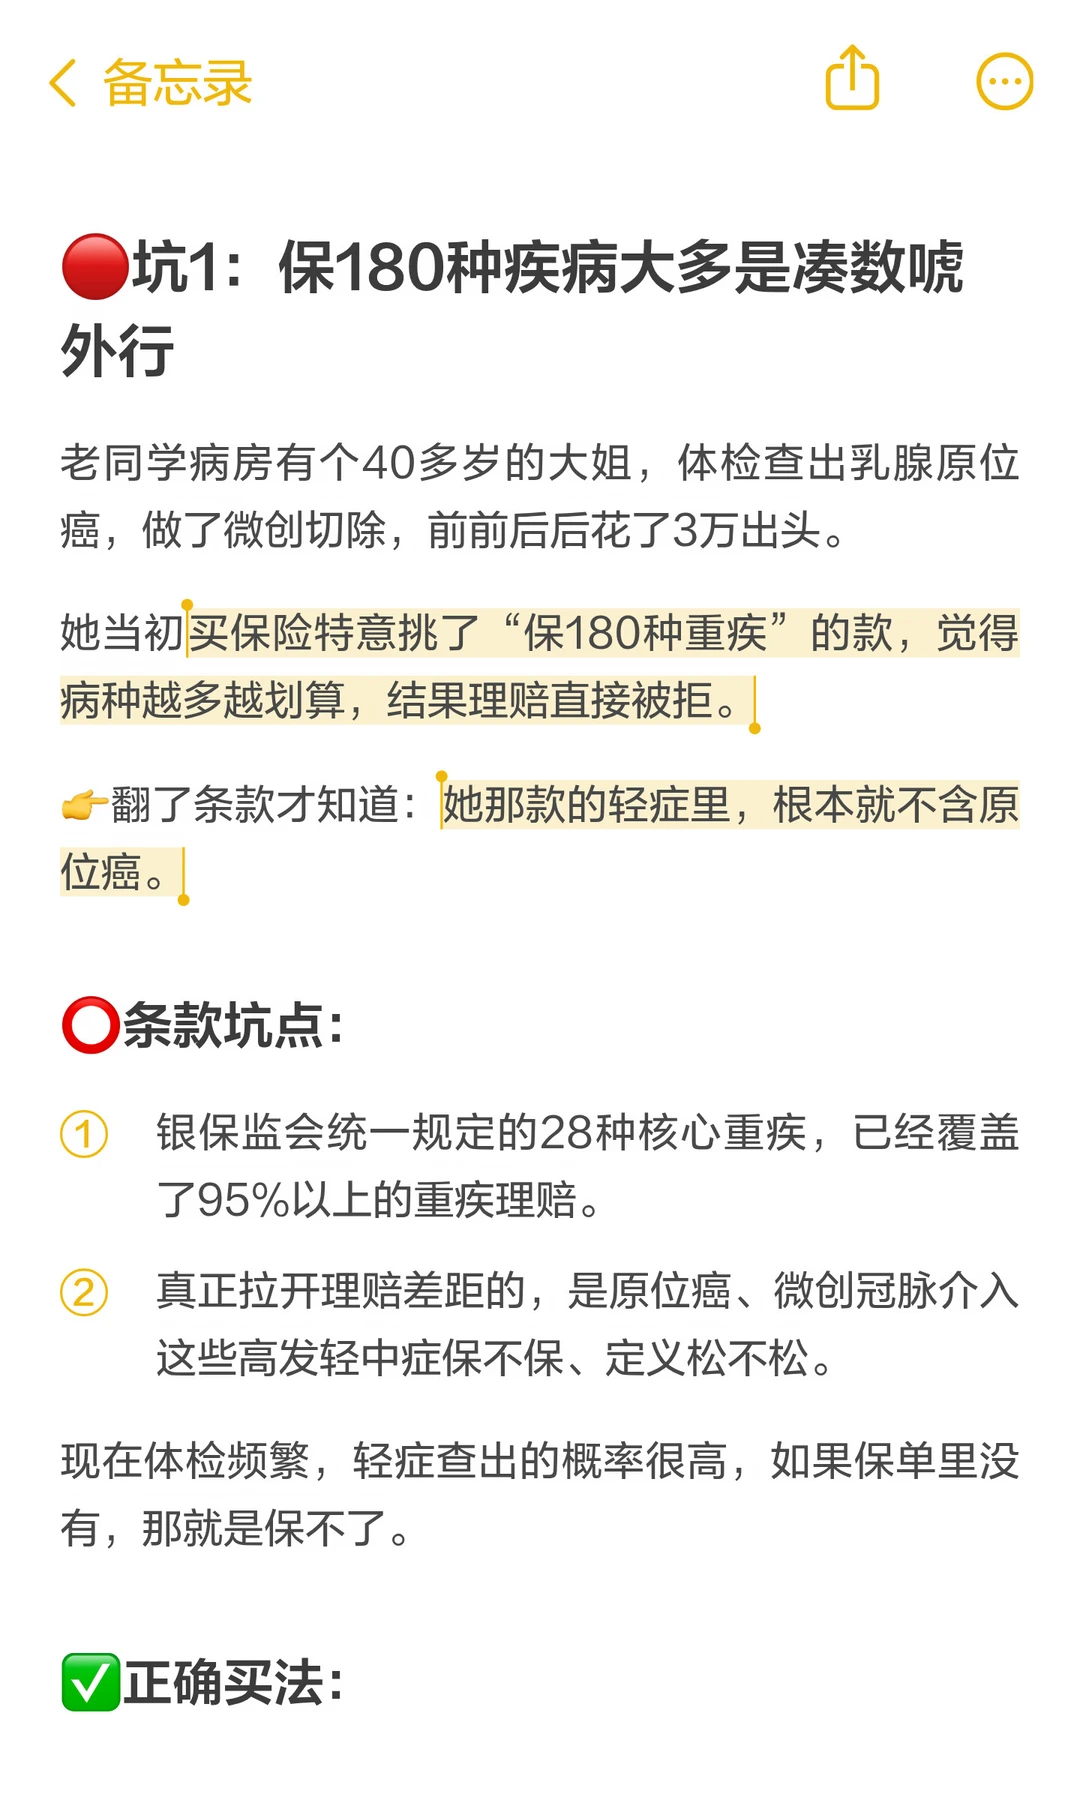
坑1:“保180种疾病”大多是凑数唬外行
◾️条款坑点:
银保监会统一规定的28种核心重疾已覆盖95%以上的重疾理赔,多出的上百种全是罕见病凑数。
真正拉开理赔差距的,是原位癌、微创冠脉介入这些高发轻中症保不保、定义松不松。
✅正确买法:
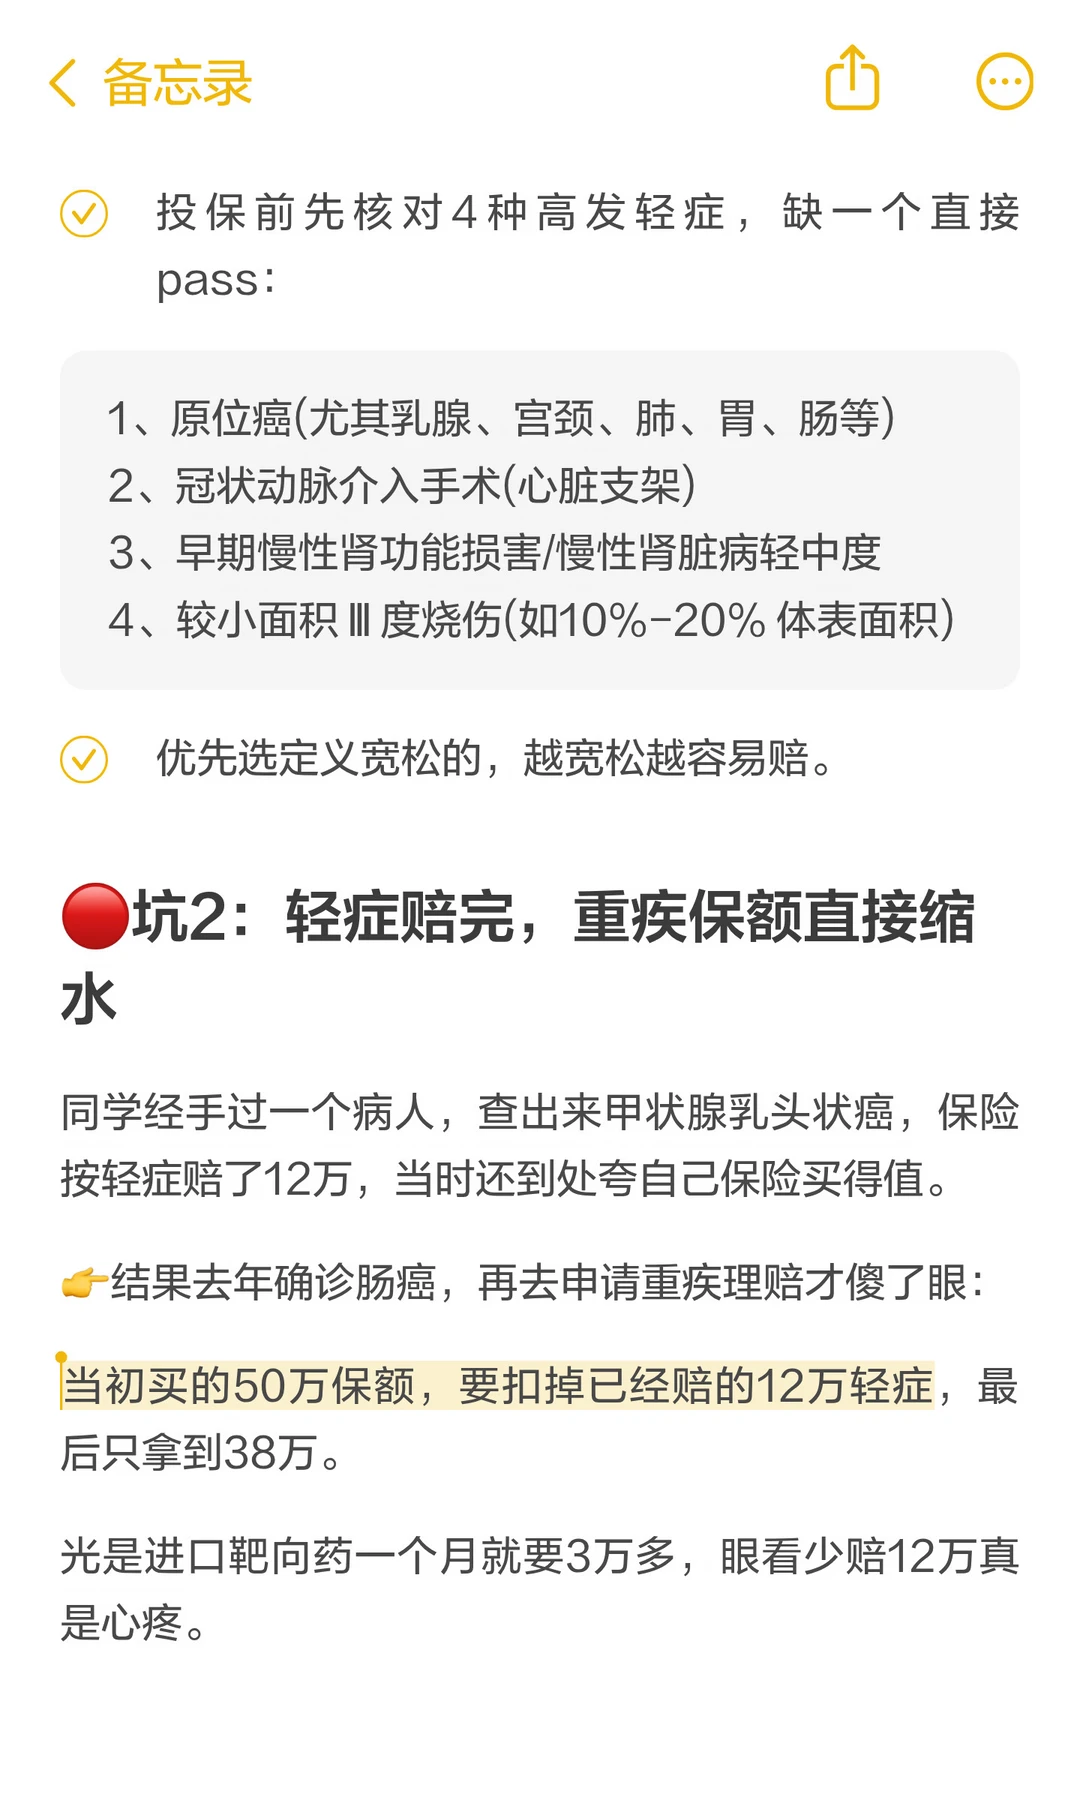
投保前先核对4种高发轻症,缺一个直接pass:
原位癌(乳腺、宫颈、肺、胃肠等)、冠状动脉介入(心脏支架)、早期慢性肾损害、较小面积Ⅲ度烧伤,优先选定义宽松的。
坑2:轻症赔完,重疾保额直接缩水
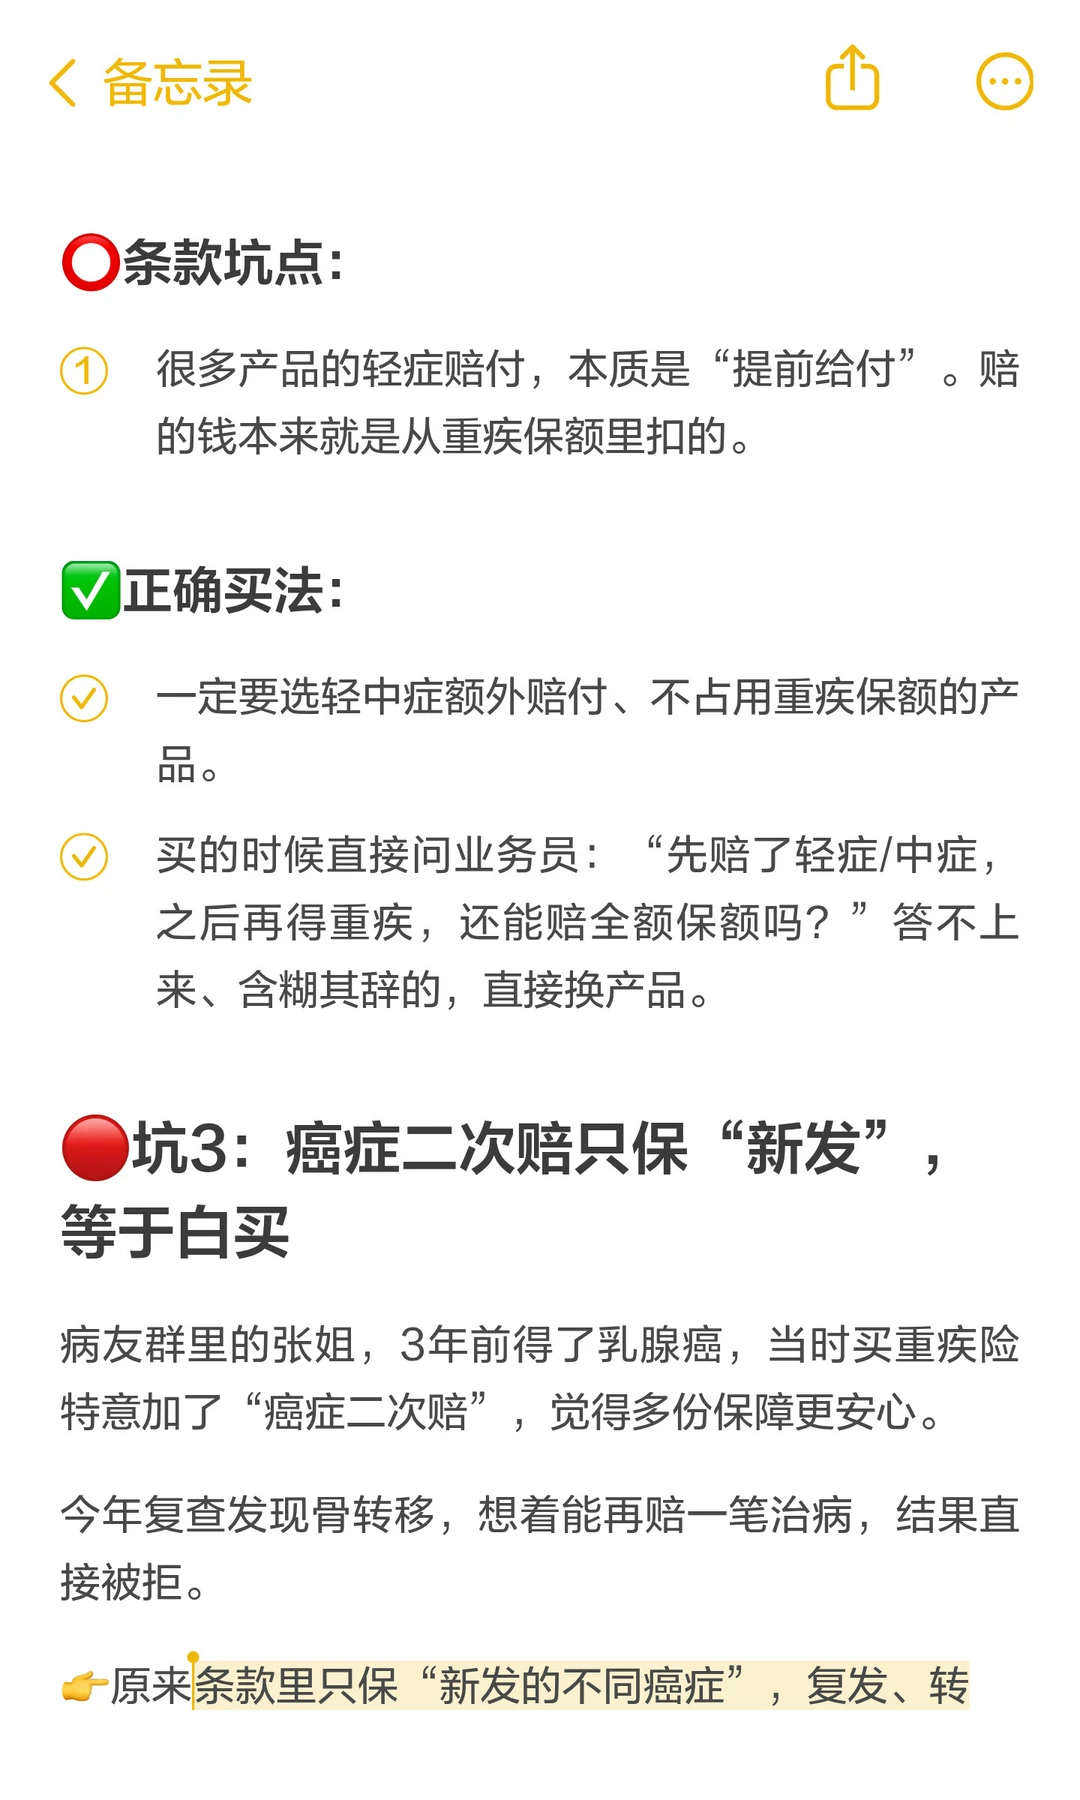
◾️条款坑点:
很多产品的轻症赔付是提前给付,赔的钱就从重疾保额里扣。有人甲状腺癌轻症赔了12万,之后肠癌申请重疾,50万保额只剩38万。
✅正确买法:
一定要选轻中症额外赔付、不占用重疾保额的产品。
买时直接问业务员:先赔了轻症/中症,之后再得重疾还能赔全额吗?答不上来的直接换产品。
坑3:癌症二次赔只保“新发”,等于白买
◾️条款坑点:
有的癌症二次赔只保新发的不同癌症,复发、转移、持续全都不算,间隔期还要求5年;
而临床上术后3-5年正是复发高峰,等于把最高发的理赔场景全砍掉。
✅正确买法:
选二次赔覆盖新发+复发+转移+持续四种状态、间隔期只有3年的。
坑4:“重疾赔6次”,大多是分组噱头
◾️条款坑点:
赔5次、赔6次玩的是分组套路:
心梗、脑梗两个最高发大病分在同一组,赔过一次整组责任终止,剩下的基本都用不上。
✅正确买法:
普通家庭单次重疾+癌症/心脑血管二次赔就够用;
真想买多次赔,选不分组的产品。
坑5:迷信“大公司”,多花的全是冤枉钱
◾️条款坑点:理赔只看合同条款,不看公司牌子。
有人花8000多买大牌,微创冠脉介入申请轻症理赔被拒,而性价比高的产品就能赔,多花的全是广告费和门店成本。
✅正确买法:
投保先看责任和条款,同样保障选价格更低的,只要符合条款,没有公司敢故意拒赔。
普通家庭买重疾,不用追求花哨责任、迷信大牌,把高发保障做足、保额买够、顺序买对就是最好的配置。
市面上热门重疾险我都做过统一测评,哪家条款最严苛、哪家赔得多,心里门儿清,不想自己翻条款的直接来找我帮你分析挑选。
#重疾险
*具体费率及保单金额以实际为准,癌指恶性肿瘤-重度