很多人一谈到保险就头大,险种五花八门,一不小心就踩坑,买一堆没用的返还型保险,白白浪费钱。
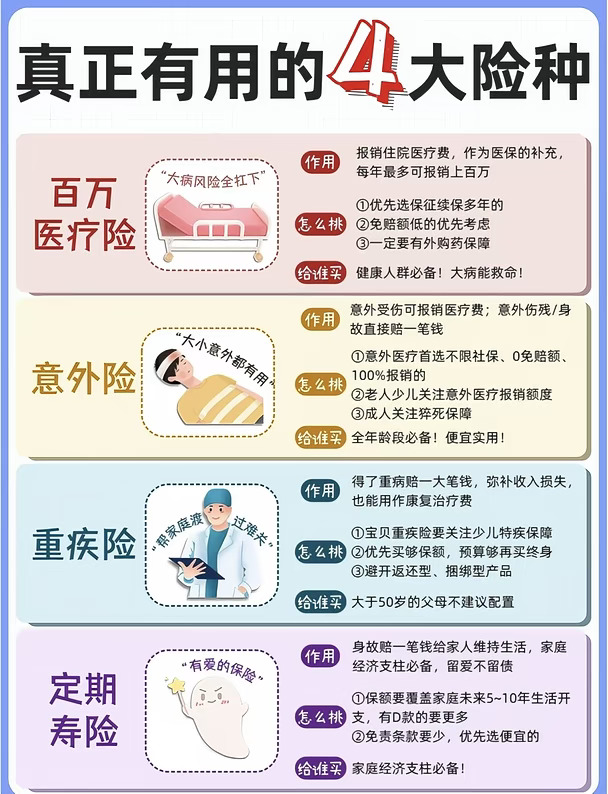
其实对于普通家庭来说,核心保障就4类:百万医疗险、意外险、重疾险、定期寿险,配齐这四类,基础保障网就搭建好了。
✅百万医疗险|大病风险全扛下
它是医保最好的补充,用来报销住院医疗费,一年几百块,最高可以报销上百万。
挑选重点:优先选续保稳定的产品,免赔额越低越好,一定要包含院外特药保障,很多大病特效药不在医保目录里,这项责任非常关键。
适合人群:健康人群必备,大病来临,能帮我们解决高额住院费用,避免一场病掏空积蓄。
✅意外险|大小意外都有用
杠杆超高,一年一两百块就能买到几十万保额。
责任分两块:意外受伤报销医疗费;意外伤残/身故一次性赔付一笔钱。
挑选要点:意外医疗优先不限社保、0免赔、100%报销;给老人重点看意外医疗额度;成人可以额外关注猝死保障。
适合人群:全年龄段都能安排,便宜实用,闭眼入不心疼。
✅重疾险|帮家庭渡过难关
很多人会混淆重疾险和百万医疗险。百万医疗险是报销医疗费,重疾险是确诊约定重疾,一次性赔一笔钱。
这笔钱可以用来弥补生病之后的收入损失、康复护理费、家庭日常开支。
挑选要点:小朋友看少儿特疾额外赔付;预算有限先选定期高保额,预算充足再考虑终身;尽量避开返还型、捆绑多种责任的产品,溢价高。
⚠️提醒:50岁以上父母,不建议优先配置重疾险,保费贵,容易出现保费倒挂。
✅定期寿险|留爱不留债
家庭经济支柱专属保障。如果不幸身故/全残,一次性赔付一笔钱留给家人,用来偿还房贷、承担孩子教育、赡养老人,维持家庭未来5-10年的生活,不让家庭因为失去支柱陷入债务危机。
挑选要点:保额覆盖家庭负债+家庭开支;免责条款越少越好,优先选性价比高的产品。
💡简单总结:
1. 预算有限:优先【百万医疗险+意外险】,门槛最低;
2. 家庭经济支柱:4个险种配齐;
3. 50岁以上长辈:优先医疗险+意外险,慎重考虑重疾险、寿险。
保险不是理财,核心作用是转移风险。不用追求大而全,适合自己家庭情况的保障,才是最好的保障。
不要盲目跟风投保,健康告知一定要如实填写!
#保险科普 #家庭保险配置 #百万医疗险 #意外险 #重疾险 #定期寿险 #普通人买保险 #保险避坑#泰安明亚何超