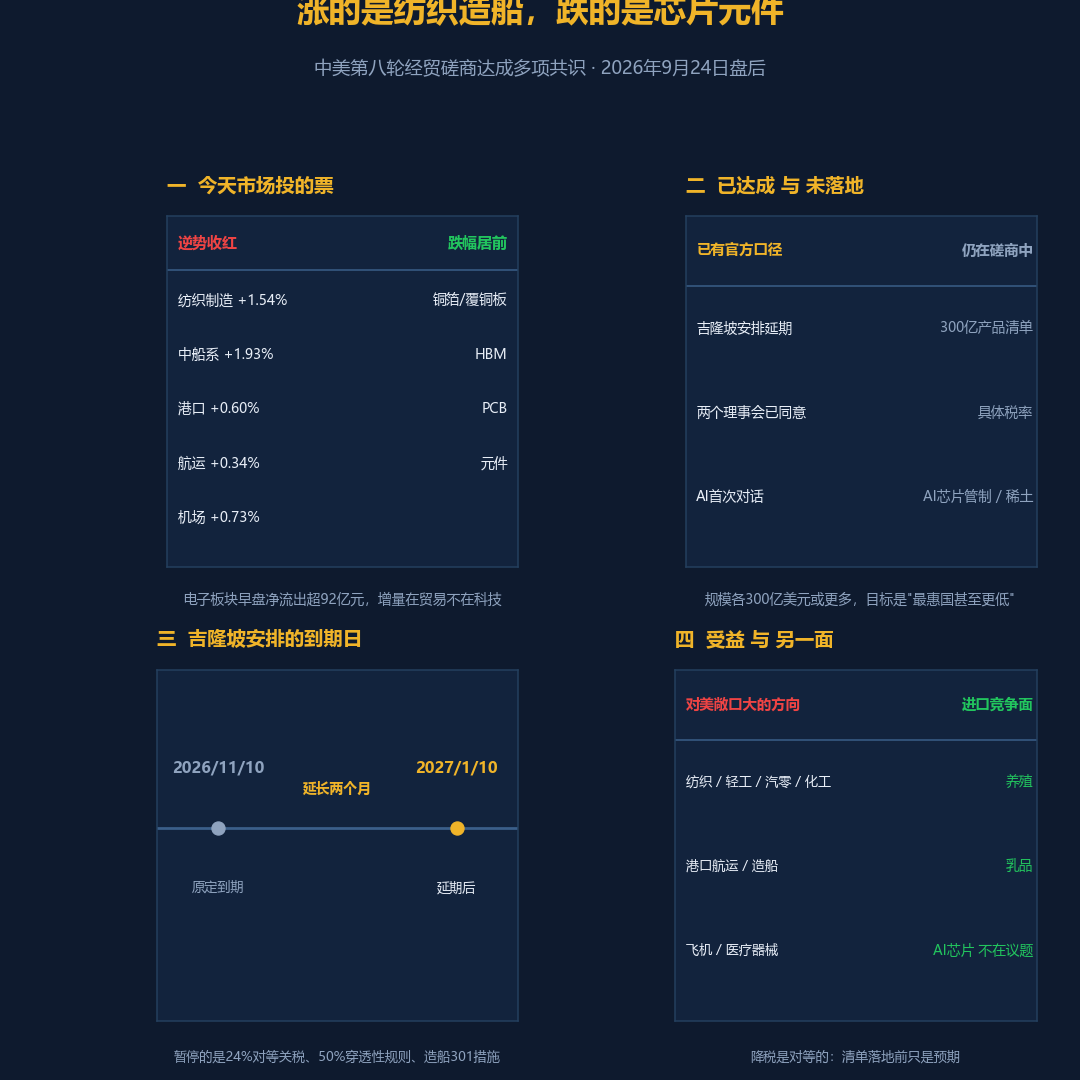
中美第八轮磋商达成多项共识:今天涨的是纺织、跌的是芯片,市场已经给出答案
9月24日下午,商务部例行发布会确认:中美两国经贸团队在美国举行第八轮经贸磋商,围绕落实已有共识、对等降税安排、建立贸易理事会和投资理事会、吉隆坡经贸磋商联合安排延期等议题,进行了坦诚、深入、富有建设性的交流,达成多项共识。另外,何立峰副总理与贝森特财长在中美经贸磋商机制下,就人工智能进行了首次对话。
这条消息是收盘后出来的。但今天的盘面其实已经提前把答案写出来了——涨的是纺织和造船,跌的是芯片和元件。市场用真金白银投的这一票,比任何解读都直接。
一、把官方口径拆成"已达成"和"未落地"
这次发布会的表述里,真正有约束力的数字其实只有三个。
第一个是吉隆坡联合安排的延期。2025年10月双方在吉隆坡达成的安排,把美方24%对等关税、出口管制50%穿透性规则、对华海事物流造船业301调查措施等一批关税和非关税措施暂停实施,原定2026年11月10日到期。这次谈的是到期前完成延期,此前消息是延长至2027年1月10日,也就是往后推两个月。注意:是延期,不是永久取消。
第二个是对等降税框架。双方原则同意在贸易理事会项下讨论同等规模产品的对等降税安排,规模各为300亿美元或更多,对商定的彼此关注产品有望适用最惠国税率甚至更低。关键词是"原则同意讨论"和"有望"——300亿是规模,产品清单还没定。7月商务部曾表示,中方正在就降税安排建议征求企业、商协会、地方政府和美资企业意见,美方也在征求公众评论。
第三个是两个理事会。贸易理事会和投资理事会是今年5月就同意成立的政府间机制,这次仍在就架构、职能、运行模式保持沟通。官方对其意义的表述很明确:推动中美经贸磋商由"危机式应对"转向"机制化管理"。
至于人工智能,口径是"首次对话",仅此而已。
二、市场今天怎么投的票
今天A股整体很难看:上证跌1.22%、创业板跌2.68%、4306只个股下跌。但结构里的方向感非常清楚。
涨的这一边:纺织制造涨1.54%领涨两市,泰慕士4板竞价涨停,华茂股份、华升股份大幅拉升;中船系涨1.93%;港口概念涨0.60%、航运概念涨0.34%、机场概念涨0.73%。
跌的这一边:铜箔/覆铜板、HBM、PCB、元件位居跌幅榜前列,电子板块早盘净流出就超过92亿元。
一边是纺织、造船、港口,一边是芯片、元件、PCB。这个组合说明市场认为这轮磋商的增量在贸易端,不在科技端。
这个判断和美资投行Jefferies的看法是一致的:他们认为本次会晤最可能落地的单一成果就是贸易理事会,可能为更广泛降税打开大门;但AI芯片出口管制和稀土供应涉及国家安全,不太可能有实质进展,英伟达、AMD、高通不会从会谈中得到催化。
当然要说清楚:纺织今天领涨,也叠加了低位避险的成分——今天整体4300多只下跌,资金本来就在从高位抱团往低位刚需搬家。所以不能把板块涨幅全部归因于磋商。
三、映射到A股,受益和受冲击是两面的
受益方向,一是贸易端敞口大的出口型行业。开源证券的梳理是轻工制造、汽车零部件、基础化工;从今天的盘面看,纺织制造、港口航运、造船这些更直接——因为吉隆坡安排里暂停的,恰恰包括对华海事、物流和造船业的301调查措施。二是飞机和医疗器械产业链,Jefferies点了波音和医疗器械厂商,背景是5月框架下中方承诺的200架波音飞机采购。三是农产品和能源的双向贸易。
但降税是对等的,另一面就是进口竞争。若大豆、牛肉、乳制品等进口扩大,国内养殖和乳品企业面对的是更便宜的海外供给。谈利好时把这一面算进去,才算完整。
不在本次议题内的,是AI芯片和稀土。这两块今天也没有被定价,跌的正是它们。
四、接下来看什么
最关键的判断标准只有一个:能不能从"事件交易"变成"盈利上修"。
开源证券的框架说得很清楚——关系缓和影响的是风险偏好,市场可能已经充分预期;只有真正改变出口订单、税务成本、供应链约束,才能转化为盈利预期的上修和更持续的定价。一个侧面印证是人民币已升至逾三年半高位,说明"缓和"这件事本身已经被交易过了,增量只能来自落地。
所以具体变量只有一个:300亿美元对等降税的产品清单什么时候公布、包含什么。清单出来前是预期,出来后才是利润。
具体节点有两个:一是吉隆坡安排的新到期日2027年1月10日,这次只是把问题往后推了两个月,不是解决;二是商务部与美方后续发布的降税安排进展。
我今天的收盘文章里写过,市场缺的不是消息,是愿意持股过节的人。这条消息大概率也一样——在清单落地前,它更可能是一次性的情绪扰动,而不是趋势的起点。
个人观点,仅供参考。