中国天火21发动机曝光后,马斯克罕见发文“劝退”?难度的确不小。
真正值得注意的时间线,其实不是9月16日那张发动机对比图,而是前后几天中国商业航天发生的一连串变化。9月15日朱雀二号一箭十星,16日引力一号再送9星入轨,20日力箭一号又完成9星发射。火箭正在从“展示技术”转向“连续送货”,这种变化才是天火21出现的大背景。
再看资本端,画面就更清楚了。证券时报9月18日报道,2025年我国商业航天市场规模达到2.83万亿元,2026年预计突破3.5万亿元;仅今年上半年,行业公开融资就有89起、151.3亿元,至少15家企业启动IPO流程。钱、订单和运力需求一起涌进来以后,大推力可复用发动机自然会成为下一轮竞争焦点。
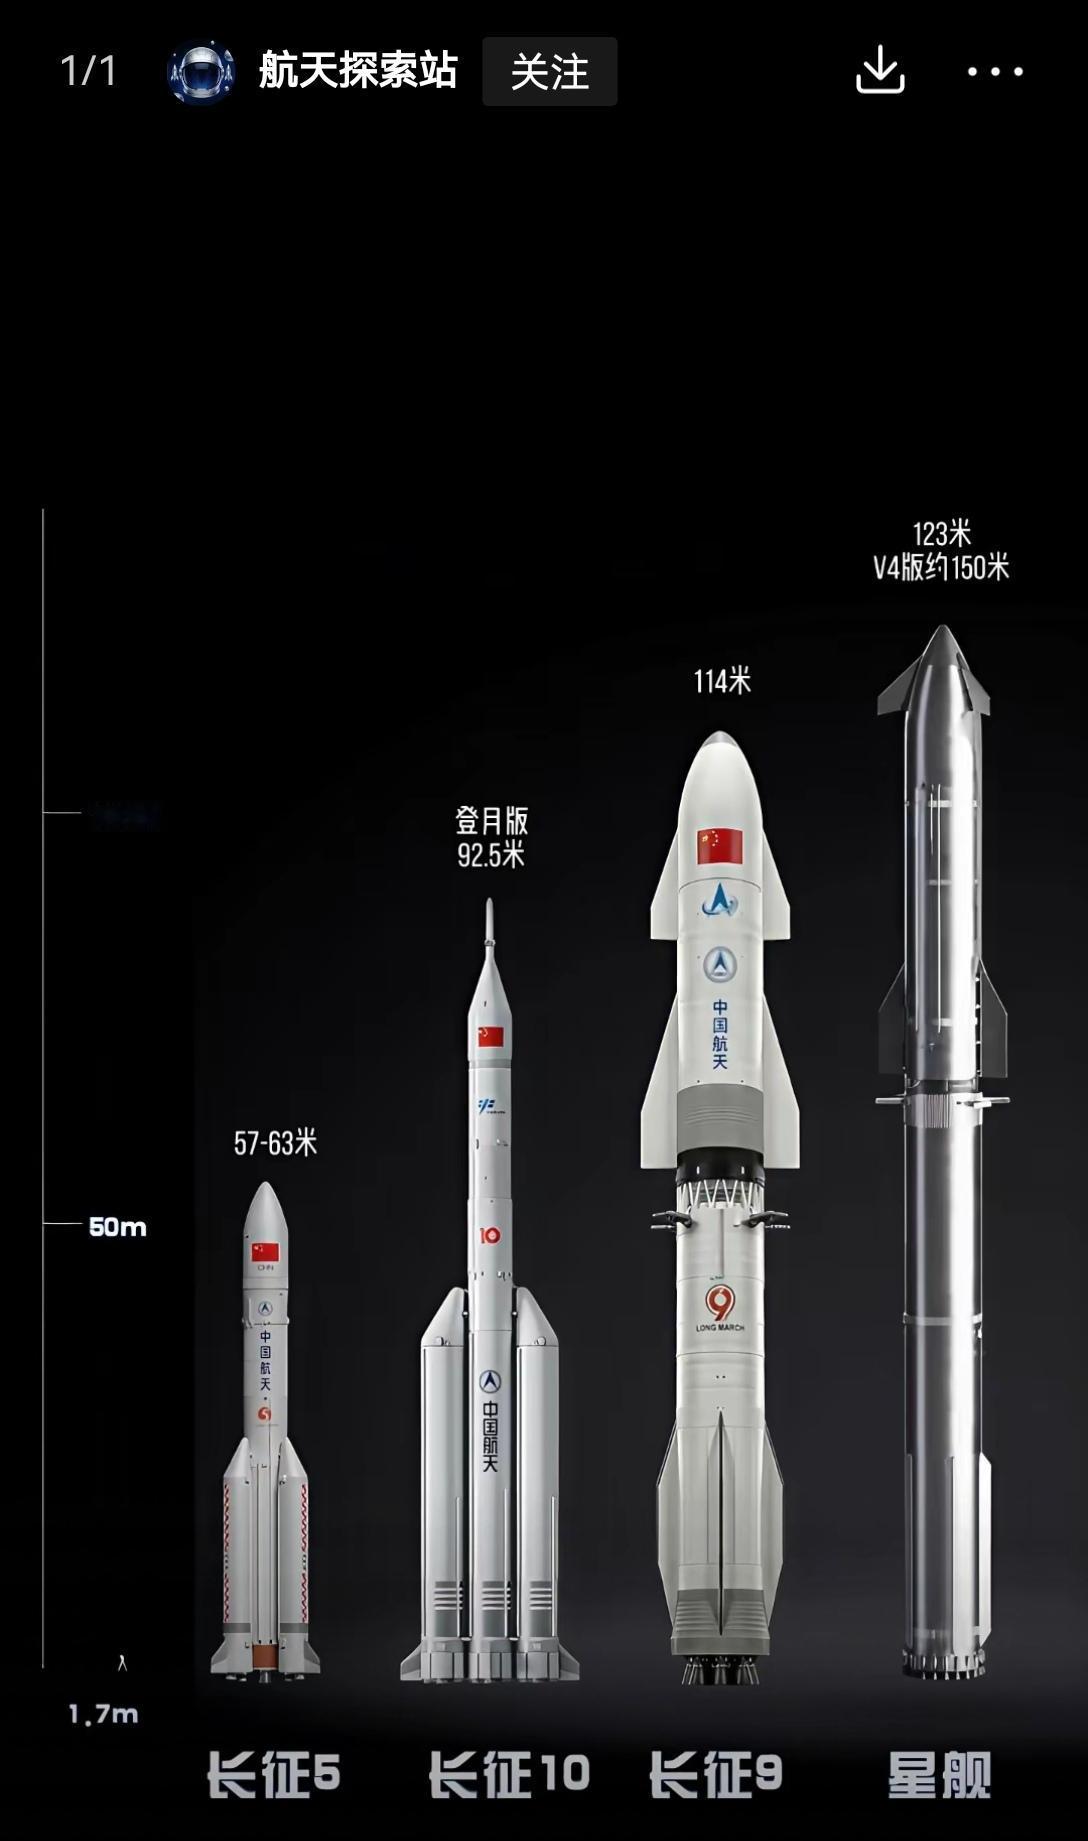
所以,天火21现在最值得讨论的是,为什么中国商业航天公司已经开始提前规划这一档次的动力。答案很现实:当卫星互联网进入批量组网,一枚火箭一年飞几次已经不够,谁能把大运力、低成本和重复使用同时做出来,谁才可能接住未来大量发射订单。
这个局面,在美国航天史上其实出现过一次。2003年前后,美国Integrated Powerhead Demonstrator计划已经在NASA斯坦尼斯中心推进全流量分级燃烧验证,氧化剂涡轮泵经过连续热试车,NASA和美国空军还通过模型、试验数据不断校准发动机瞬态过程。技术很先进,但它并没有马上变成一台称霸市场的商业发动机。
这段历史与今天的天火21高度相似,都是先把技术路线瞄准下一代动力上限,但关键差异非常大。20多年前,美国没有今天这种巨型卫星星座和高频商业发射需求,先进发动机可以慢慢研究;今天的商业航天企业却要同时面对客户、融资、交付和成本压力,这意味着天火21未来面对的是一场产业考试,而不只是实验室考试。
恰恰在这个时候,马斯克对相关图片作出回应。他提醒新公司不要直接尝试制造猛禽3,并强调这种发动机外部虽然简洁,内部却存在非常复杂的几何结构,对高度定制的金属增材制造提出极高要求。Ars Technica随后也专门引用了这段回应。
把这句话简单包装成“马斯克怕了”,没有必要;把它理解成“美国已经把这条技术路线封死了”,同样站不住脚。就在马斯克发言前,蓝色起源与美国空军研究实验室扩大合作,准备研究几十年前Hydrocarbon Boost和Integrated Powerhead Demonstrator计划留下的硬件及数据,其中就有全流量分级燃烧技术。
这个细节很有意思。美国商业航天内部也没有形成“只有SpaceX能做,所以别人别碰”的共识,蓝色起源反而正在从国家实验室几十年的技术积累中寻找下一代发动机方案。由此看,真正稀缺的从来不是全流量分级燃烧这几个字,而是谁拥有足够多的设备、人才、试验次数和资金,把先进循环变成稳定产品。
但路线图为什么现在出现,就值得琢磨。8月19日,朱雀三号遥二已经完成入轨和一级陆地软着陆,实现我国首次入轨级运载火箭一级陆地回收。中国商业航天竞争的起跑线因此发生变化:以前比谁先把液体火箭送进轨道,现在已经开始比谁能回收、谁能复用、谁能批量执行任务。
9月份卫星互联网组网任务进一步把这种压力推到了企业面前。浦江创新论坛公布的数据称,2026年上半年中国完成44次航天发射,其中30次属于商业发射,占68.2%;同期商业卫星达到206颗,占入轨卫星约92.4%。未来真正缺的,很可能不再是卫星,而是便宜、稳定、能够高频使用的大运力运载工具。
天兵科技自身也处在一个很关键的节点。天龙三号遥一4月3日首飞失利后,公司9月完成归零,遥二已经完成总装和总测,计划第四季度择机复飞。对企业来说,这意味着一边必须把现有型号的可靠性重新打牢,一边又必须提前为下一代动力下注,这种“双线压力”才是商业航天公司最真实的处境。
因此,马斯克那句“不要直接尝试猛禽3”真正有价值的地方,不在于它是不是针对中国,而在于它把商业航天正在发生的技术升级摆到了台面上。猛禽3已经不是单纯追求更大推力,而是在围绕整箭热环境、结构简化、制造方式和重复使用继续压缩成本,SpaceX其海平面版本名义的推力已经提升至250吨力。
对中国企业而言,也没有必要照着SpaceX的作业本逐页抄。蓝箭可以走自己的发动机和回收路线,天兵可以规划天火21,其他公司也可以选择不同循环、不同推力和不同回收方案。真正健康的商业航天生态,本来就不应该只有一家企业押一条技术路线,而应该让几套方案在真实订单和真实飞行中竞争。
所以再看“中国天火21发动机曝光后,马斯克罕见发文‘劝退’”这件事,焦点已经发生变化。马斯克提醒的是制造门槛,中国商业航天面对的却是正在迅速扩大的运力市场,两件事叠在一起,真正的问题就不是“中国能不能造出另一台猛禽3”,而是谁能先把下一代发动机变成流水线上稳定生产、装到火箭上连续执行任务的工业产品。