一组数据引爆市场:美国把国运押在AI基建上,还是举债下注
下午四点,两组信息落地,让市场把AI资本开支、英伟达CDS的零散线索,串成了一条完整的逻辑链条。这次引爆盘面的不是企业财报,也不是大模型新成果,而是布鲁金斯学会发布的一篇研究论文。
论文测算:2025至2032年,美国投向数据中心及配套AI基础设施的总投资,预计高达10.3万亿美元,年均投入规模占到美国GDP的3.6%。文中一句判断分量极重:自19世纪以来,美国经济还从未对单一行业的扩张形成如此深度的依赖。
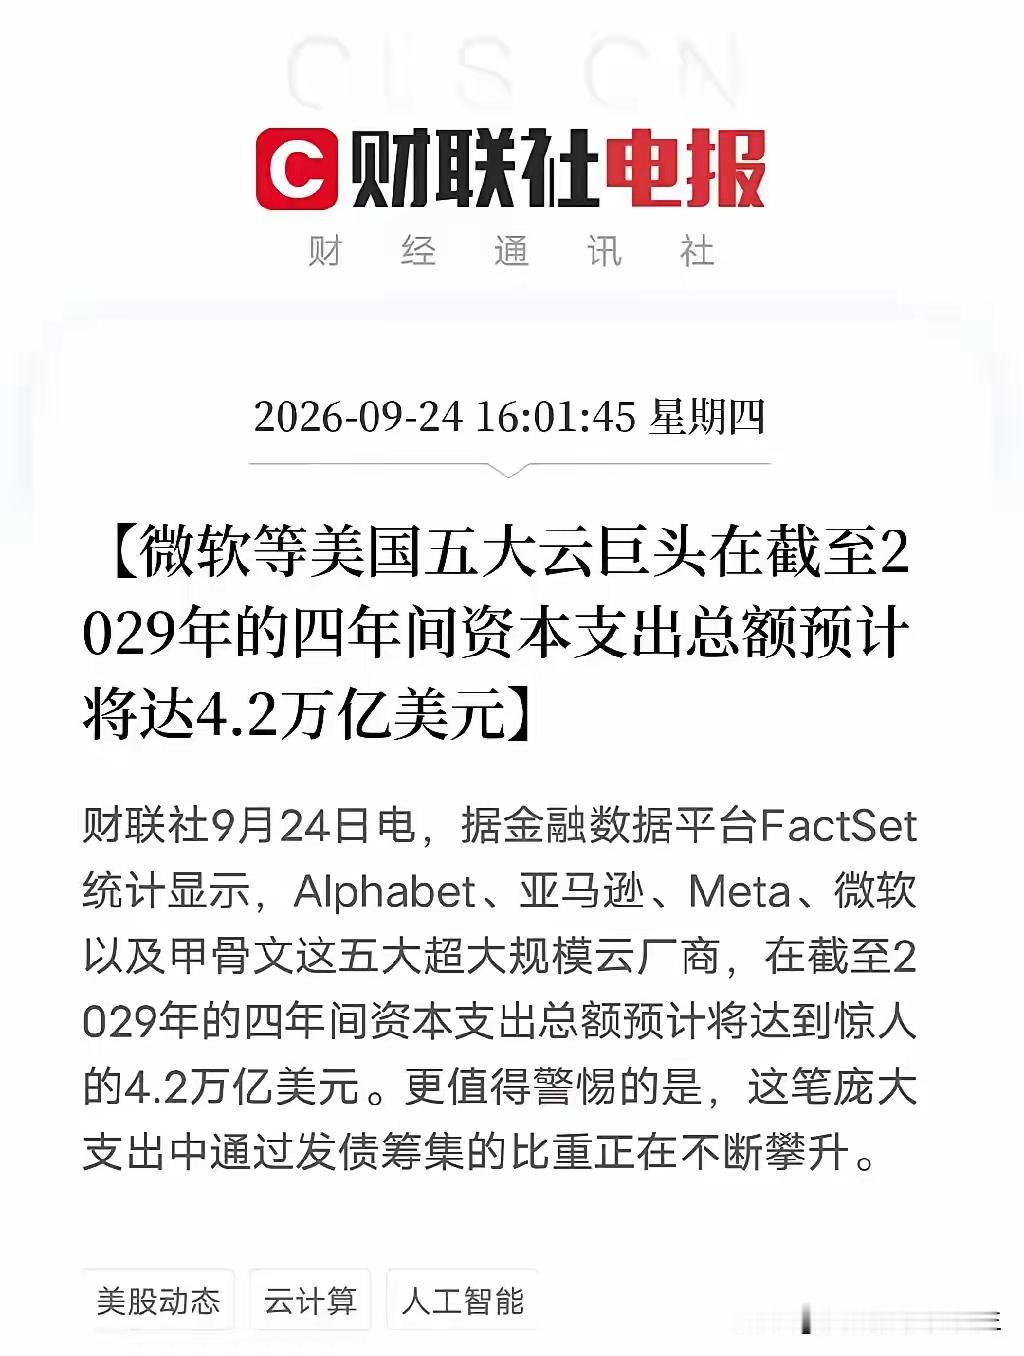
无独有偶,FactSet同步给出统计:Alphabet、亚马逊、Meta、微软、甲骨文五大云巨头,在截至2029年的四年周期里,资本开支合计预计达到4.2万亿美元。更值得警惕的细节是,这一笔巨额投入当中,依靠发债融资的占比正在持续走高。
简单拆解背后的核心逻辑:美国正在把经济增长的希望,几乎押注在AI数据中心这条赛道上,而且这场豪赌,大量依靠举债来完成。
过去十年,互联网、移动互联网的资本投入,都远达不到这次AI基建的体量。万亿级的资金持续涌入算力、机房、电力、冷却设备,直接带动英伟达等算力硬件企业的业绩爆发,这也是本轮海外科技牛市最核心的底层支撑。但繁荣背后藏着两层巨大风险。
第一层是资本开支的“刚性压力”。云厂商签下长期算力订单,同时持续举债扩产。AI大模型的商业化变现速度,能不能跟上巨额资本投入的还本付息节奏,是最大的问号。如果未来AI应用落地不及预期,收入增长跟不上债务利息,那么高企的资本开支就会从增长引擎变成沉重负担。一旦几家头部云厂商缩减资本开支,整个算力产业链的订单会快速收缩,英伟达这类上游硬件企业首当其冲,这也是市场持续关注英伟达CDS信用违约指标的根本原因。
第二层风险,是经济结构的过度绑定。一个行业吸纳GDP3.6%的年均投资,全社会资源向AI基建高度集中。这会挤压其他产业的资金空间,一旦AI产业扩张不及预期,会直接拖累美国整体经济。历史上,单一行业承载过高的资本押注,往往容易催生资产泡沫。
当然,不能简单判定这就是泡沫。AI本身具备重塑各行各业生产力的潜力,算力基建投入,本质是在为下一代数字经济搭建底座。但和以往技术革命不同的是,这次扩产的资金里债务占比越来越高,放大了整个链条的脆弱性。
这套逻辑也传导到A股的AI、半导体板块。海外资本开支预期,长期决定上游芯片、光模块、服务器的需求天花板。市场也在博弈:如果美国AI举债扩张的模式承压,全球算力产业链的景气度都会受到波及;反之,若AI商业化顺利兑现收益,巨大的资本投入又会打开上游硬件长期成长空间。
当下市场正在重新定价这个宏大命题:一场举债推动的万亿级AI基建大投入,究竟是新一轮科技革命的起点,还是一场透支未来的巨大赌注。