本课件总共28页,由于上传受限,分拆为3个笔记发布。
不同养老金工具的科学解析
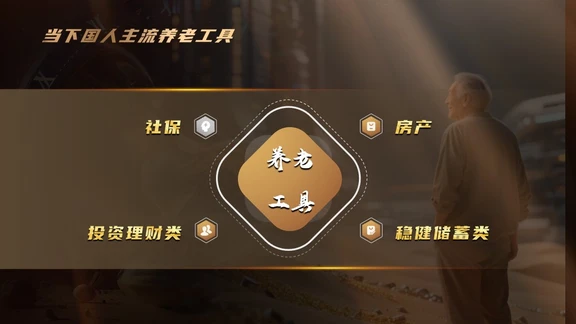
当下国人主流的养老工具可归为四类:社保、房产、投资理财类、稳健储蓄类。每一类工具都有其独特的功能定位和适用边界,理解这些是科学配置的前提。
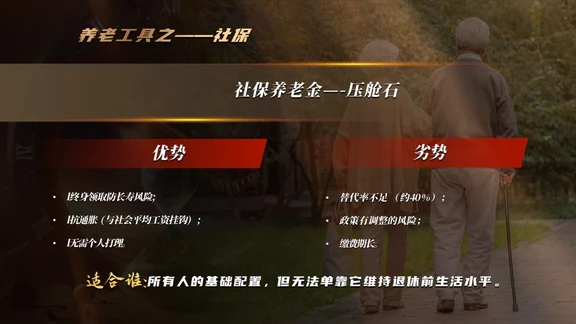
1. 社保养老金——压舱石
社保养老金的核心优势在于三点:终身领取防长寿风险、抗通胀(与社会平均工资挂钩)、无需个人打理。对于大多数人而言,社保是养老配置的"地基"。
然而,隐患同样明显。职工基本养老保险平均替代率已降至约45%,远低于国际劳工组织建议的55%最低标准和维持退休前生活水平所需的70%。社科院预测,累计结余约在2035年耗尽,2030年当期缺口约1万亿元,2040年约4.5万亿元,2050年缺口进一步扩大。此外,缴费期长、政策调整风险也不容忽视。
结论:社保是所有人的基础配置,但无法单靠它维持退休前生活水平,缺口部分必须由其他工具填补。
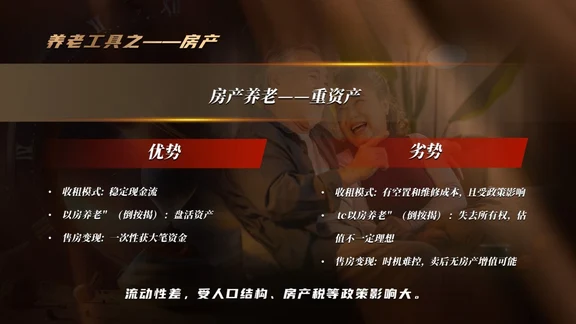
2. 房产——重资产
房产作为养老工具主要有三种运用方式:收租获取稳定现金流、"以房养老"(倒按揭)盘活资产、售房变现一次性获取大笔资金。
但在当前环境下,每种方式都有明显短板。收租模式面临空置和维修成本,且受政策影响;中指研究院2026年1-4月数据显示,全国50城平均租金房价比仅2.27%,一线城市更低至1.66%,租金回报率甚至低于银行存款。"以房养老"需满足60-85岁、完全产权自有房屋等条件,且签约周期长达6个月、审核严格、需公证,更面临子女反对的现实阻力。售房变现则时机难控,卖出后即失去房产增值可能。
结论:房产养老"看上去很美",但流动性差、受人口结构和政策影响大,难以作为可靠的主要养老工具。
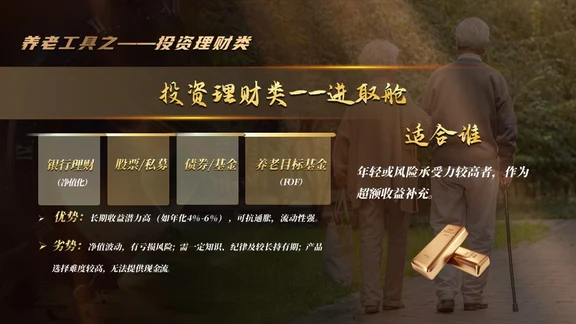
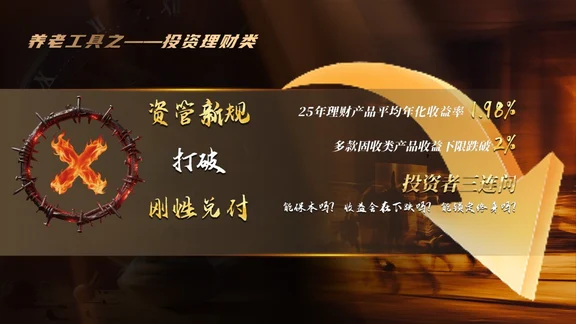
3. 投资理财类——进取舱
包括银行理财(净值化)、债券/基金、养老目标基金(FOF)、股票/私募等。优势在于长期收益潜力较高(如养老目标基金年化4%-6%)、可抗通胀、流动性强。
万一网精品站文件名:养老方式演变原因科学解析不同养老金工具配置策略
#组训 #保险营销 #早会 #保险营销员 #增员 #保险内勤 #分红险 #保险代理人 #保险产说会 #保险培训
🌿
万一网,成立于2008年,现有十几万保险课件。涵盖保险早会、寿险培训、增员、产说会创说会、团队管理、险种分析等,各类课件系统全面、丰富齐全,每天持续更新中~~~
部分课件可作为图片为保险人提供朋友圈素材