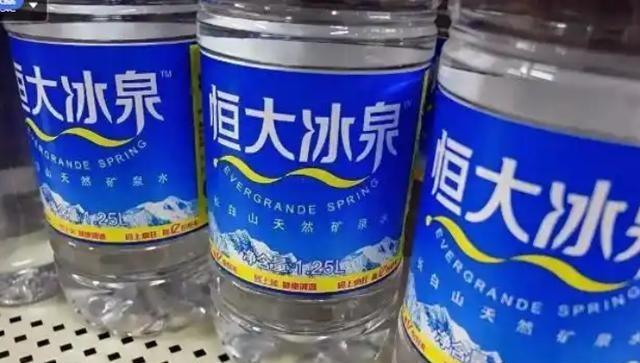
许家印原本离翻盘只差一步:恒大冰泉+横扫亚洲的恒大足球,本该是几万亿利润,完全能填上地产的巨坑。可他偏偏把一手王炸打得稀烂。
有些企业跌倒,是因为手里没牌;恒大最让人唏嘘的地方,却是好牌一度多得有些晃眼。地产做到了全国头部,足球两夺亚冠,恒大冰泉又借冠军流量一夜出圈。一个能制造注意力,一个有机会做长期消费品牌,本来具备形成第二增长曲线的条件。可最后,热闹变成了回忆,真正留下来的却是一笔沉重的经营教训。
先看最耀眼的那张牌。2013年,广州恒大夺得亚冠冠军,成为亚冠改制后首支夺冠的中国俱乐部;2015年又一次登顶亚洲。那几年,球队不仅在国内联赛连续夺冠,在亚洲赛场也打出了中国职业足球少有的高光时刻。恒大足球的价值,早已不只是球票和比赛奖金,更重要的是巨大的品牌曝光。
恒大冰泉恰好踩着这个节点登场。2013年亚冠决赛期间,恒大冰泉出现在球队胸前广告位置,随后正式进入市场。品牌刚亮相,就拥有普通新品做梦都想要的知名度。按照当时公开信息,恒大还给冰泉定下了2014年销售额100亿元、三年后300亿元的目标。口号很响,架势也足,几乎把卖矿泉水做出了项目开盘的气势。
可瓶装水不是楼盘。房子卖出去,一单金额很大;矿泉水却要靠消费者一次又一次从货架上拿走。快消品真正难的地方,不是让全国人民知道名字,而是让消费者下次还愿意买。品牌、渠道、价格、终端维护和复购率,哪一项都得慢慢磨。
恒大的打法偏偏最不喜欢“慢”。截至2015年5月底,恒大冰泉拥有1888家经销商,覆盖115.8万个销售终端,其中传统渠道占比超过八成。数字摆出来相当壮观,像是货架已经被占领了。可快消行业有个朴素道理:铺货不等于动销,进了小店也不等于进了消费者的购物篮。
财务数据更直接。公开报道显示,恒大冰泉2014年营业收入为9.68亿元,亏损28.39亿元;2015年前五个月营业收入2.84亿元,亏损5.55亿元。不到两年,广告费用累计达到14.85亿元。钱花得像瀑布,消费者的长期习惯却没能同步形成。品牌知名度被迅速打响,盈利能力却迟迟没有跟上。
2016年,恒大选择收缩战线,将矿泉水、粮油和乳业相关业务权益以约27亿元出售。一个原本准备长期深耕的消费板块,就这样快速退场。问题不在于跨界本身,而在于把需要十年磨一剑的生意,按照地产项目追求速度和规模的办法去做。足球带来的流量再大,也只能负责把顾客带到门口,能不能让顾客反复掏钱,还得靠产品、价格和渠道一点点守。
更可惜的是,足球这张牌后来也没有保住。2025年,中国足协确认广州足球俱乐部未获得当赛季职业联赛参赛资格。昔日两夺亚冠、长期称雄国内联赛的球队,就此退出中国职业联赛体系。曾经负责给恒大品牌打聚光灯的平台,也最终熄了灯。
再看地产主业,结局更沉重。2024年1月,香港高等法院对中国恒大作出清盘令。清盘人后来披露,集团整体重组尚无明确可行路径,中国恒大股票也于2025年8月被取消上市地位。到了2026年,清盘工作仍在继续。恒大物业控股权益的处置也尚未落定,8月公告显示,清盘人已邀请多名潜在买家开展尽职调查,并要求在2026年9月前提交非约束性方案,当时正式交易文件仍未签署。
监管结论同样给这段商业史划出了不能忽视的一笔。中国证监会认定,恒大地产2019年、2020年通过提前确认收入虚增收入及利润,并涉及债券欺诈发行和信息披露违法。2024年,证监会对恒大地产罚款41.75亿元,对许家印罚款4700万元,并采取终身证券市场禁入措施。商业故事再精彩,最终都绕不开依法经营、真实披露和守住信用这几条硬规矩。
回头看,恒大最可惜的不是少投了多少钱,而是没有把优势沉淀成真正可持续的经营能力。足球冠军可以带来流量,冰泉可以承接消费,地产可以提供资金和渠道,三者如果各守规律,本来能够形成相互支持的商业生态。偏偏在高速扩张中,规模被放到了太重要的位置,耐心、现金流和风险边界却被挤到了角落。
市场从来不怕企业有野心,怕的是把野心当成利润,把流量当成复购,把规模当成安全。中国经济的发展给企业提供了巨大的舞台,但舞台越大,越需要敬畏规律、尊重消费者、守住法治和诚信底线。
恒大留下的教训就在这里:王炸确实漂亮,可真正决定一局牌输赢的,从来不是拿到什么牌,而是有没有能力一张一张把牌打对。