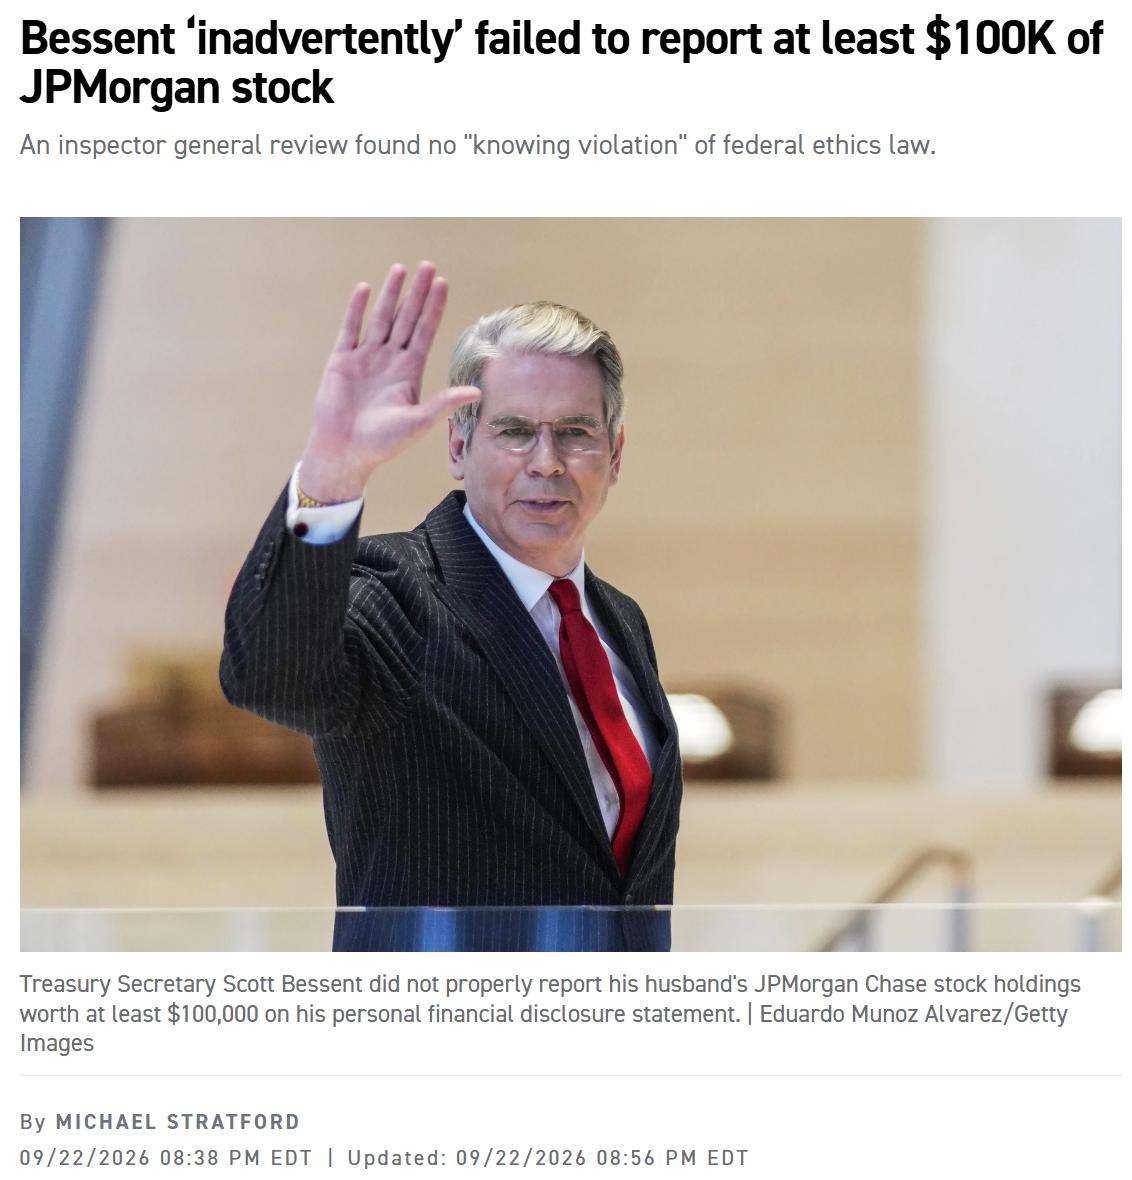
美国财政部长贝森特身上又爆出丑闻,这次是他没有披露自己的丈夫持有的至少价值10万美元的摩根大通的股票。但是美国相关监察部门最终决定不予惩处,说贝森特只是无心之失。
很多人第一眼看到这条消息,第一反应就是疑惑。美国内阁高层,资产申报本身就是硬性要求。配偶名下的股票,按规定必须如实填进申报表里。结果这份关键材料,直接把股票写成了银行存款。
这件事的源头,要回溯到贝森特当年接受参议院任职审查的阶段。想要坐上财长这个位置,候选人必须提交完整的家庭资产申报表,接受议员的核验。
当时交上去的这份材料里,丈夫约翰·弗里曼手里这笔摩根大通股票,被外部协助填报的顾问归到了现金存款一栏。
这笔股票当时估值在10万到25万美元区间,按照美国联邦公职人员伦理相关规定,内阁官员配偶持有的这类金融股票,属于必须对外公示的资产。
填错信息的申报表顺利通过参议院的确认流程。贝森特正式就任财政部长。时间到2025年7月,这份资产申报表里面的漏洞才被外界发现。得知这个填报错误之后,贝森特的丈夫在当月14号把手里全部摩根大通股票卖出。
按照美国公职人员资产交易的规则,家庭成员卖出大额股票,需要在规定时间内提交交易记录。这次卖出操作完成之后,相关申报手续没能按时提交。
贝森特方面为此缴纳200美元逾期申报费用。这笔钱,只是交易记录迟交产生的费用,并不是针对股票错报这件事开出的惩戒处罚。
手续完成之后,财政部监察办公室启动专项调查。工作人员完整梳理整件事情全部细节,调取相关材料,最后给出调查结论。
官方认定贝森特不存在主观故意违反联邦公职伦理规定的行为,这次填报错误,属于无心造成的材料失误。财政部负责伦理事务的负责人,也认可这份调查给出的结论。
财政部长掌握很多金融相关政策的制定权限。摩根大通又是美国规模靠前的银行。从制度设计角度来说,两者之间天然存在利益冲突的可能性。
设立公职人员家庭资产申报这套规则,初衷就是提前把这类风险隔开。防止公职人员利用手里权力,给自己或者家人持有的金融资产带来好处。
调查文件写明,这次资产归类出错,根源是帮忙整理资产材料的外部顾问操作出错。顾问误把股权资产登记成普通银行存款。贝森特本人没有仔细核对这份申报材料,就直接提交给到参议院审核。
监察机构判定一件事要不要处罚,逻辑其实很明确。他们从头到尾核查,没有找到证据证明贝森特刻意隐瞒这笔持股,也没有发现他动用自身职位,为这支股票谋求利好。没有主观故意隐瞒的证据,就不会启动正式的惩戒流程。
贝森特提交的资产申报信息里,家庭资产申报最低额度达到2.28亿美元。拥有专业团队帮忙打理各类资产申报事务,依旧出现这种关键资产归类错误的情况。外界也由此产生疑问,这套面向高官的资产申报核验机制,检查门槛是不是还有可以完善的地方。
2026年9月22日,美国政府伦理办公室完成对贝森特当年年度资产申报文件的官方认证。这里要区分清楚,认证的是常规年度申报文件,并不是针对这次股票错报事件单独归档的调查卷宗。
很多人会好奇,美国公职伦理监管,到底看重什么。这套监管体系,判断处罚与否的核心,重点是确认当事人有没有主观上的恶意隐瞒行为。
只要调查拿不出当事人故意瞒报的证据,一般不会做出严厉处罚。单纯只是材料填报出错,大部分情况只会要求更正申报材料,或者缴纳小额逾期相关费用。