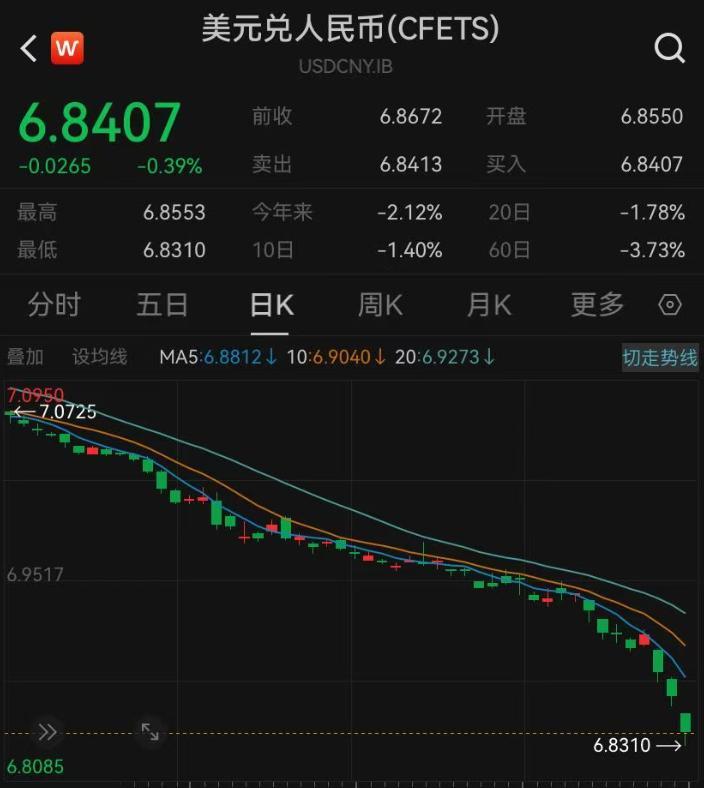
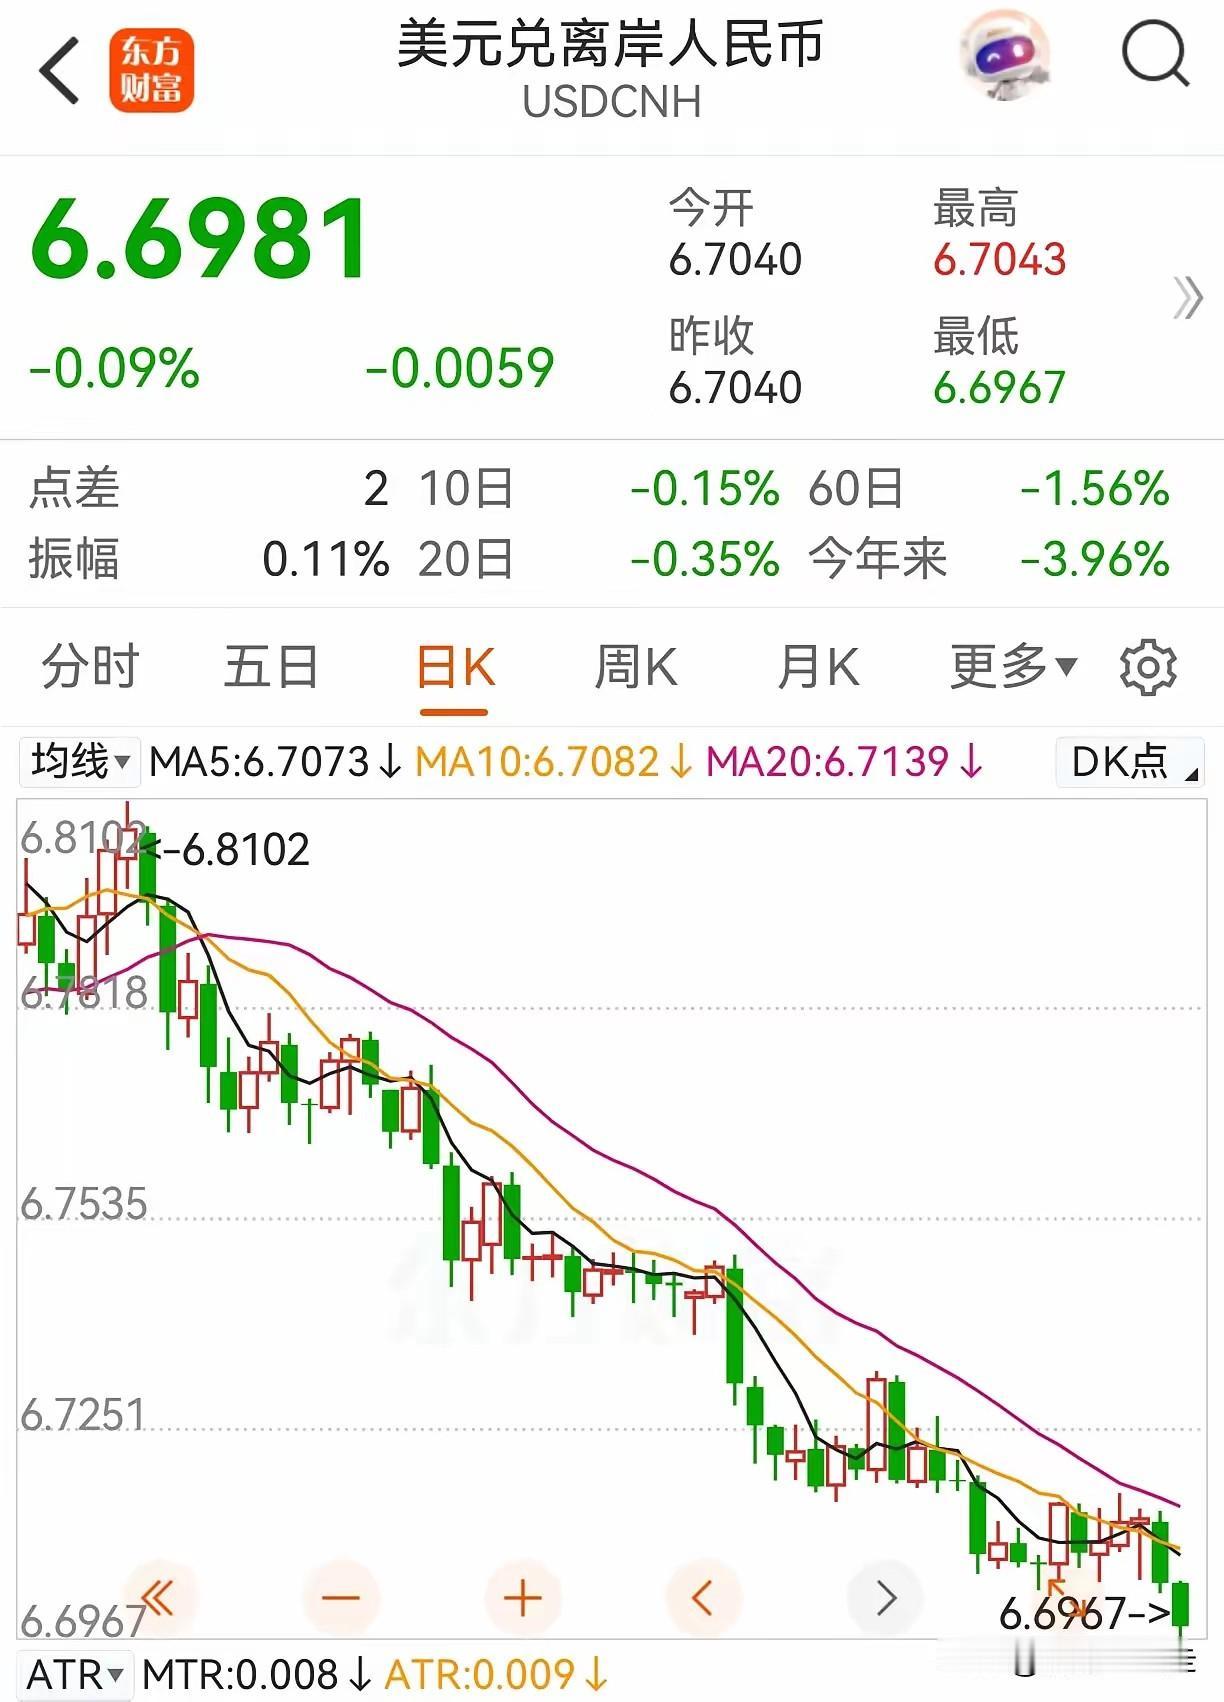
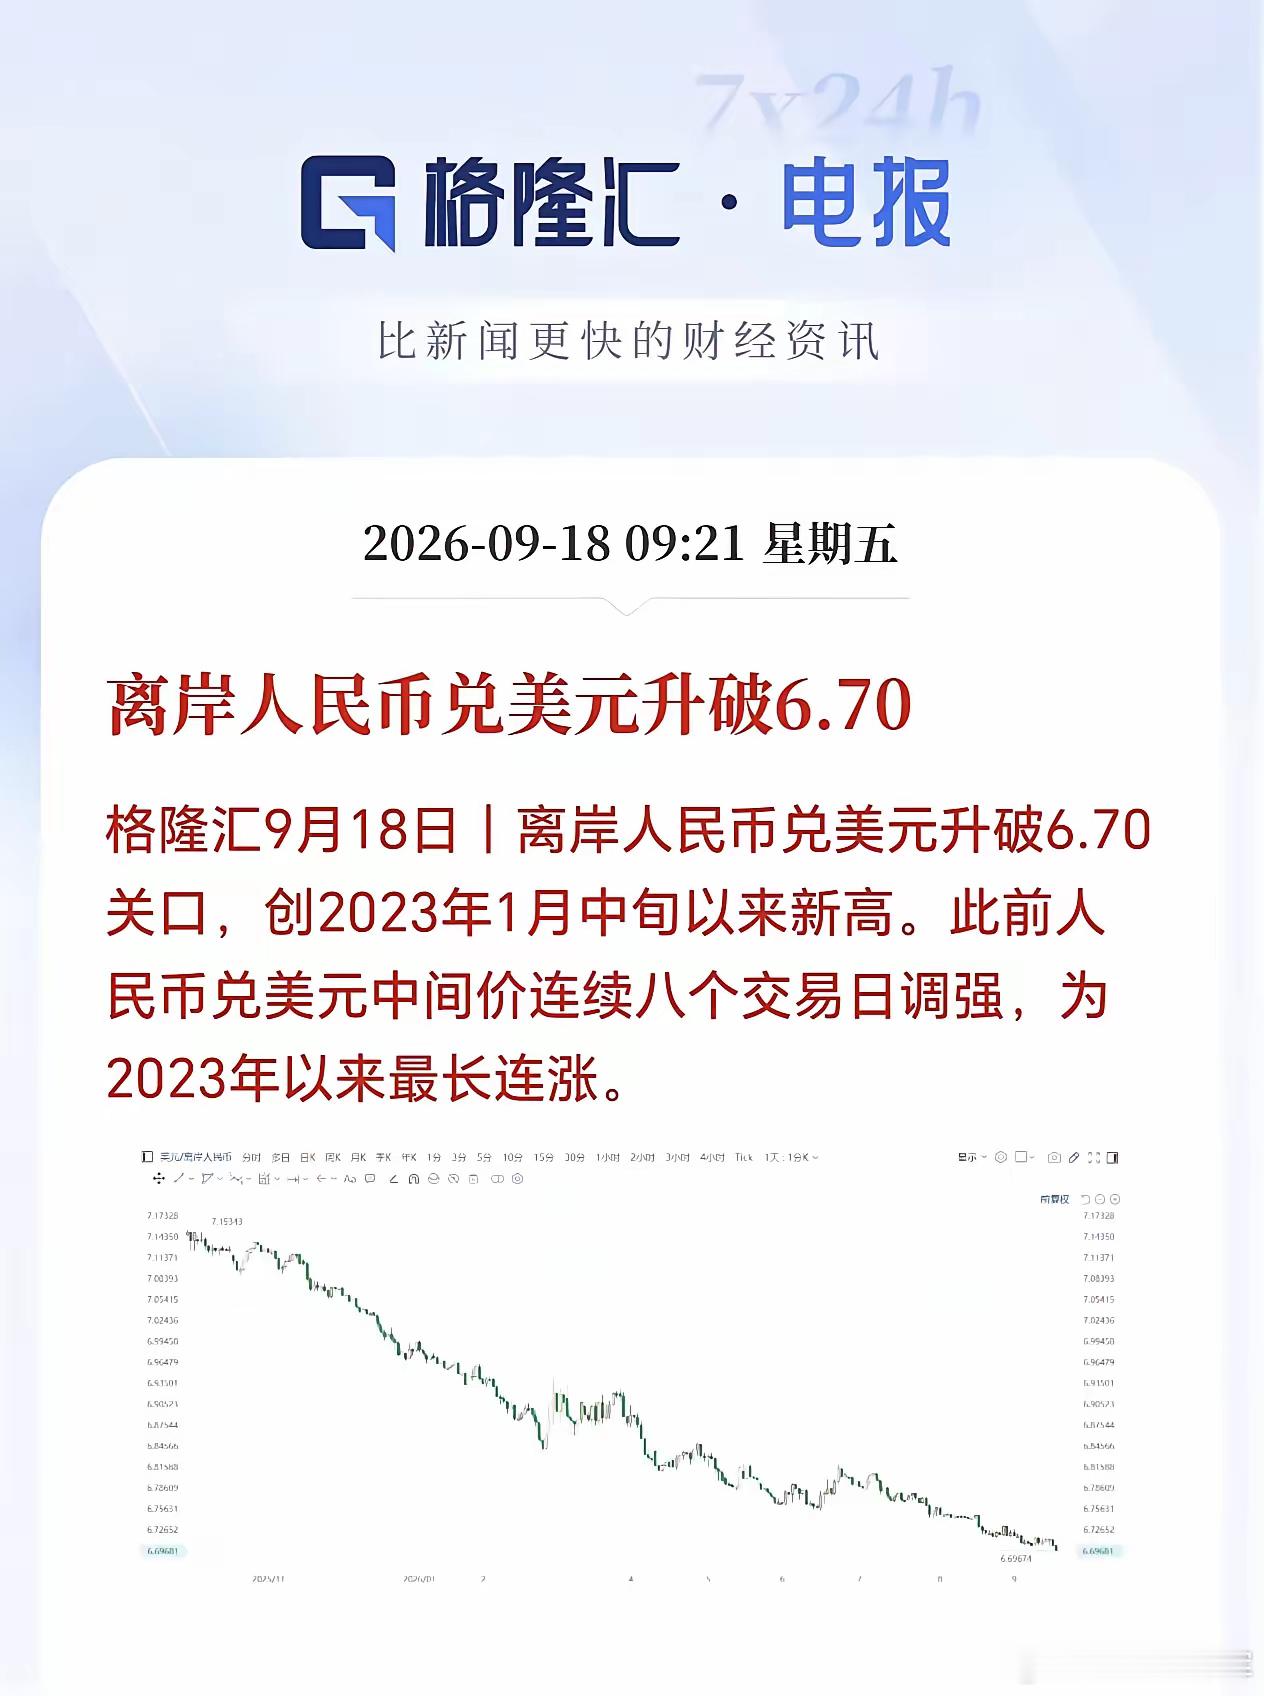
这场没有硝烟的金融围剿,彻底破产了! 短短 8 天,美元、欧元、日元相继宣布加息,摆明了要给人民币来个瓮中捉鳖。但结果呢?人民币不仅没跌,反而一脚踹开 6.7 关口,创下三年新高。不是我们的防御有多玄乎,而是西方那套靠加息收割世界的底牌,这次真的失灵了。当加息从主动出击变成被动保命,一场属于中国资产重估的历史大机遇,已经悄然拉开帷幕。
北京时间9月17日凌晨,美联储宣布加息25个基点,将联邦基金利率目标区间上调至3.75%至4.00%。这是2023年7月以来美联储第一次加息,也是沃什出任主席后的首度出手。市场原本按照老剧本推演:美元走强,非美货币承压,人民币该跌了。
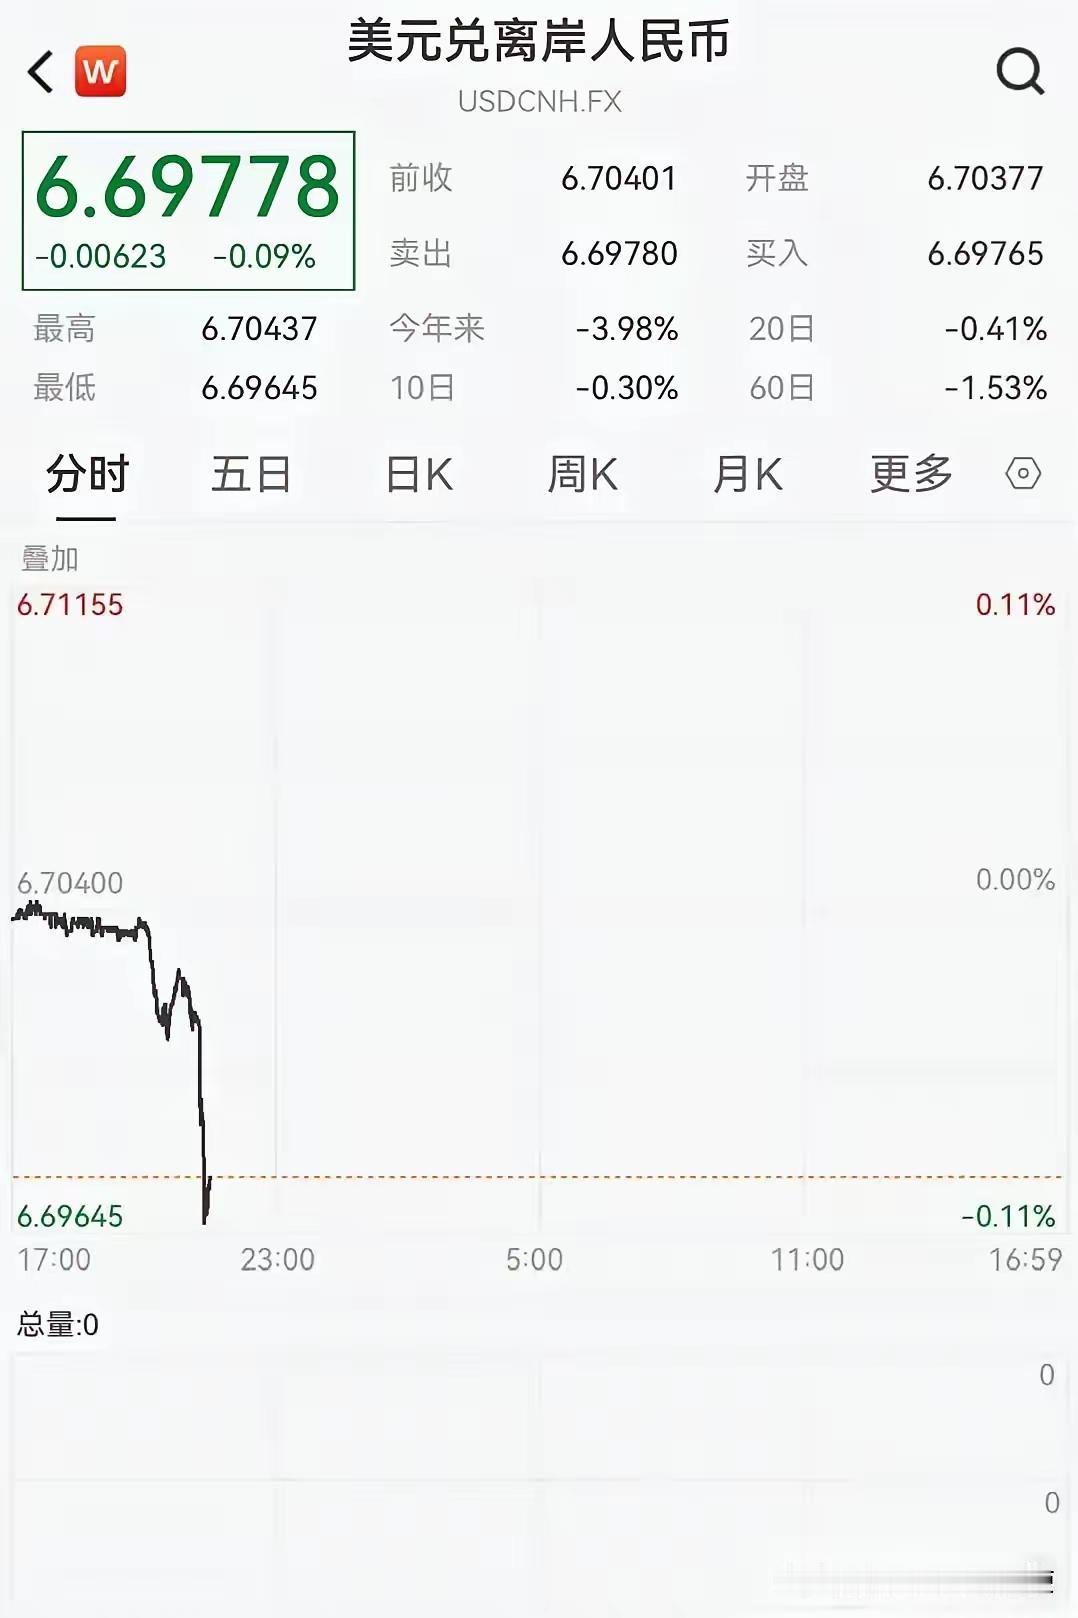
可人民币偏不。9月18日,在岸人民币开市即升破6.70关口,盘中一度冲到6.6853,创下2022年6月以来最强水平。美元指数重返100关口,人民币愣是没理它。按传统利差逻辑,美联储加息扩大中美利差,理应压制人民币汇率。现实却反着来。
更扎眼的是,这一幕不是孤例。短短8天里,欧洲央行9月10日宣布加息25个基点,存款机制利率升至2.50%。日本央行6月已将利率上调至1.00%,创1995年以来最高水平。三大发达经济体同时收紧,历史上这种局面往往意味着新兴市场要被抽血。可人民币不仅没被抽走,反而越走越强。
加息这套武器,过去几十年为什么管用?逻辑很简单。美元利率一拉高,全球资本就往美国跑,新兴市场货币暴跌、资产崩盘,华尔街趁低价扫货。1980年代拉美债务危机,1997年亚洲金融危机,都是这条路径。可这一次,镰刀砍下去,没见血。
原因藏在结汇盘里。中国企业手里攥着大量出口赚来的美元,过去它们习惯把美元存着吃高息。现在情况变了,企业认为人民币比美元更值钱,开始集中把美元换成人民币。这个动作形成了一股实实在在的美元卖盘,直接推高了人民币汇率。市场供求的力量,盖过了利差的变化。
结汇盘的底气从哪来?出口数据摆在那里。2026年前八个月,中国累计贸易顺差达到8060亿美元,高于2025年同期的7820亿美元。
8月单月顺差扩大至1190亿美元,连续四个月超过1000亿美元。这不是靠低价商品堆出来的顺差,8月集成电路出口金额达407.3亿美元,同比增长130.6%,首次突破400亿美元大关。前八个月集成电路累计出口2567.51亿美元,同比增长103.9%。
半导体出口翻倍,自动数据处理设备出口增长76.5%,AI相关产品占当月出口总增长的45.2%。这些数字说明一件事,中国出口的结构变了。以前靠衬衫袜子换美元,现在靠芯片和算力设备换美元。含金量不同,汇率的底气也不同。
中美利差确实还在倒挂。美国10年期国债收益率约4.7%,中国10年期国债收益率约1.68%,差额约300个基点。按老规矩,这么大的利差应该把人民币往下压。可剔除通胀因素后,实际利率的差距远没有名义利差那么大,资本流出的压力被大幅缓解。
更关键的变化在资本账户。央行数据显示,截至2026年一季度末,境外持有在岸人民币资产规模增加到10.21万亿元,高于2025年四季度末的10.19万亿元。境外主体持有境内人民币金融资产超过11万亿元,80多个国家和地区的央行将人民币纳入外汇储备。
香港交易所集团行政总裁陈翊庭说了一句很重的话:中国资产正迎来历史性的重估。他给了两个理由,中国资产与美国资产的相关性不高,这对全球投资组合的分散风险极有价值;中国在人工智能、新能源、储能、生物科技等新兴领域表现亮眼,蕴含着丰富机遇。
渣打全球研究的分析也印证了这一点,部分境外投资者正在将配置重心从债券转向股票,追求更高回报。
中欧陆家嘴国际金融研究院盛松成的判断更直接。他说全球货币体系正在深刻重构,人民币国际化迎来战略机遇期,从购买力平价角度看,人民币汇率目前存在一定低估。人民币中长期稳中有升,将进一步提升中国资产的配置价值。
回过头看这8天的加息潮,真正值得琢磨的是欧洲和日本的动作。欧洲央行加息的理由是中东冲突推高能源价格,通胀压力持续。
日本央行加息是因为日元持续走弱加剧了输入型通胀。这两个央行的加息,本质上是被通胀逼着走的,不是主动选择。美联储的加息,点阵图显示2026年利率中值上修至4.1%,但沃什自己都说“不预先承诺后续利率路径”。
人民币升破6.7,创的是三年新高。可真正的故事不在汇率数字上,在数字背后那条越来越粗壮的产业链条上。出口结构的升级、资本流入的转向、人民币资产的重新定价,这些东西叠加在一起,指向的方向很清楚。这场围剿破产了,下一场重估才刚刚开始。
信息来源:人民币汇率升破6.78创三年新高-21世纪经济报道