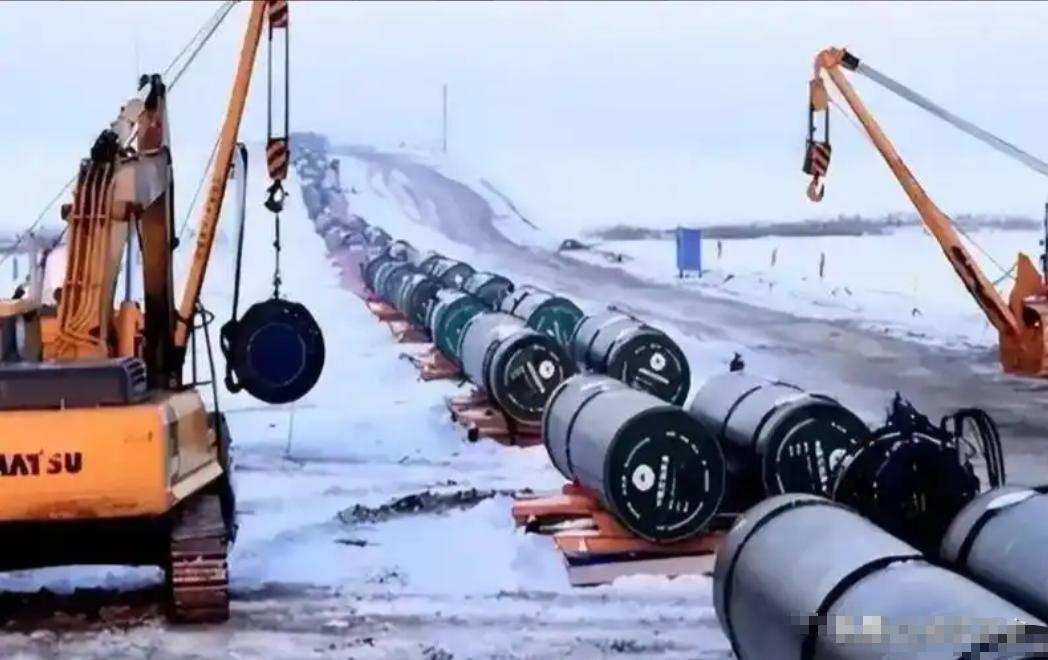
高志凯提出了一个反向设问:俄罗斯既然觉得经蒙古向中国输气是一条好路,也可以让俄气先进入中国,再借中国管网送往印度。印度愿意吗?
这句话一出,全场安静。不是因为这问题有多复杂,恰恰是因为它太简单了,简单到让所有人都没法装糊涂。
九月初的符拉迪沃斯托克东方经济论坛上,俄能源部长齐维列夫当众宣布,“西伯利亚力量2号”正式更名为“贝加尔力量”,项目进入施工前最后准备阶段,年输气量设计五百亿立方米,合同一签就是三十年。
俄方舆论一片叫好,说这步棋走活了整个亚太能源格局。可中国这边呢,谈判桌上始终不紧不慢,价格没谈拢,协议没签下来。普京五月份访华的时候,克宫自己都承认,双方只达成了“基本理解”,连个明确时间表都没有。
高志凯的反问就扎在这个节骨眼上。你说过境第三国天经地义,那过境中国送到印度,逻辑上完全对称,谁也别喊冤。
可这条路,第一步就迈不出去。
中印之间至今没有一条跨境天然气管道。中间横着喜马拉雅山脉和整个青藏高原,冻土带、地震断裂带、生态保护区层层叠叠。
欧洲能源分析研究所算过,从中国西南方向修管道直通印度,单位造价是中缅管道的三倍以上,建设周期至少五年。两国的管网标准、压力等级、计量体系完全是两套系统,这不是接根管子就能通气的事。
工程技术还算不上最要命的。真正卡死这条路的,是钱。
俄气经中国转输印度,每千立方米光管输和过境费就要多掏五十美元。俄罗斯对华供气的边境价大约三百八十美元每千立方米,加上过境蒙古的费用、中国国内的管输费、过境关税,运到印度终端价格直奔四百五十美元以上。印度现在从俄罗斯买的打折LNG,到岸价也就三百美元出头。
海运周期是长,但码头建在自己家里,价格便宜,主动权在手上。印度全国超过九成的油气需求靠进口,一分钱掰成两半花,这么贵的管道气它凭什么接。
价格账算完,还有一笔更硬的账——信任。
印度对中国的战略猜忌是结构性的。一条从俄罗斯出发、穿过中国腹地、最终抵达印度的天然气管道,阀门在谁手里,调度权在谁手里,定价权又在谁手里。印度海军在印度洋上盯中国油轮航线盯了这么多年,现在让它接受天然气从中国管道里流过来,这个心理关过不去。
印度不是没吃过亏。当年中缅天然气管道项目,印度石油天然气公司兴冲冲进来参股,本想借道缅甸打通陆上气源,结果管道修到中国云南就停了,印度连个出气口都没捞着。从那以后,印度对“过境中国”这四个字就格外敏感。
更早的IPI管道,从伊朗经巴基斯坦到印度,谈了十几年,二〇〇九年印度直接退场,怕的就是命脉捏在巴基斯坦手里。TAPI管线穿过阿富汗,谈了更久,印度一直不敢下重注。路线穿过的地方不稳定,命脉被别人攥着的滋味,印度尝过。
今年五月的事更能说明问题。俄罗斯主动向印度推销液化天然气,印度直接拒了。一艘装载俄气的油轮“昆仑”号在海上漂着,找不到卸货港口。表面理由是怕美国制裁,深层原因还是那一条:海运的LNG印度能自己掌控节奏,管道的天然气一旦接通,开关不在自己手上。
俄罗斯当然也明白这个道理。它推“贝加尔力量”推了二十年,从“西伯利亚力量2号”改名到“贝加尔力量”,名字换了好几茬,协议就是签不下来。欧洲市场已经基本黄了,俄罗斯对欧管道气出口从二〇二一年的约一千五百二十亿立方米暴跌到约三百六十亿立方米,东边的买家就是救命稻草。可越是着急,越说明谁更需要谁。
中俄东线“西伯利亚力量1号”倒是跑得挺顺。二〇一九年通气,到二〇二五年满负荷运行,年输气量达到三百八十亿立方米,可满足约一亿三千万户家庭用气。今年双方还签了协议,要把这条线的年供气量从三百八十亿提升到四百四十亿立方米。
这条线走的是东北,不经过第三国,没那么多扯皮的事。俄罗斯想复制这个模式,加一条走蒙古的线,把气送到中国西部。可中国不急着签,价格上不让步,蒙古的过境费也没谈妥。
高志凯这个反问最狠的地方,是把俄罗斯的逻辑原封不动地还了回去。俄罗斯说经蒙古输气成本低、路线优,那同样的逻辑,经中国输到印度,你为什么觉得印度会点头。借道第三国这件事,便利和风险从来就是捆绑在一起的。俄罗斯自己不愿意把气管的控制权交给别人,印度更不愿意。
管道这东西和海运不一样。海运的LNG,船到了码头卸完货就完了,路线可以换,供应商可以换,合同到期了可以重新谈。管道一旦铺下去,那是几十年的绑定。
印度不傻。它宁可多花点钱建LNG接收站,宁可绕大半个印度洋走海运,宁可在中亚跟十几个国家挨个谈过境协议,也绝不轻易把能源命脉交到别人手里。尤其是中国。
高志凯问的是印度愿不愿意。答案早就写在那里了。不是技术不行,不是钱不够,是那条管道底下埋着的东西太重了——信任这东西,比天然气贵得多。
信息来源:澎湃新闻