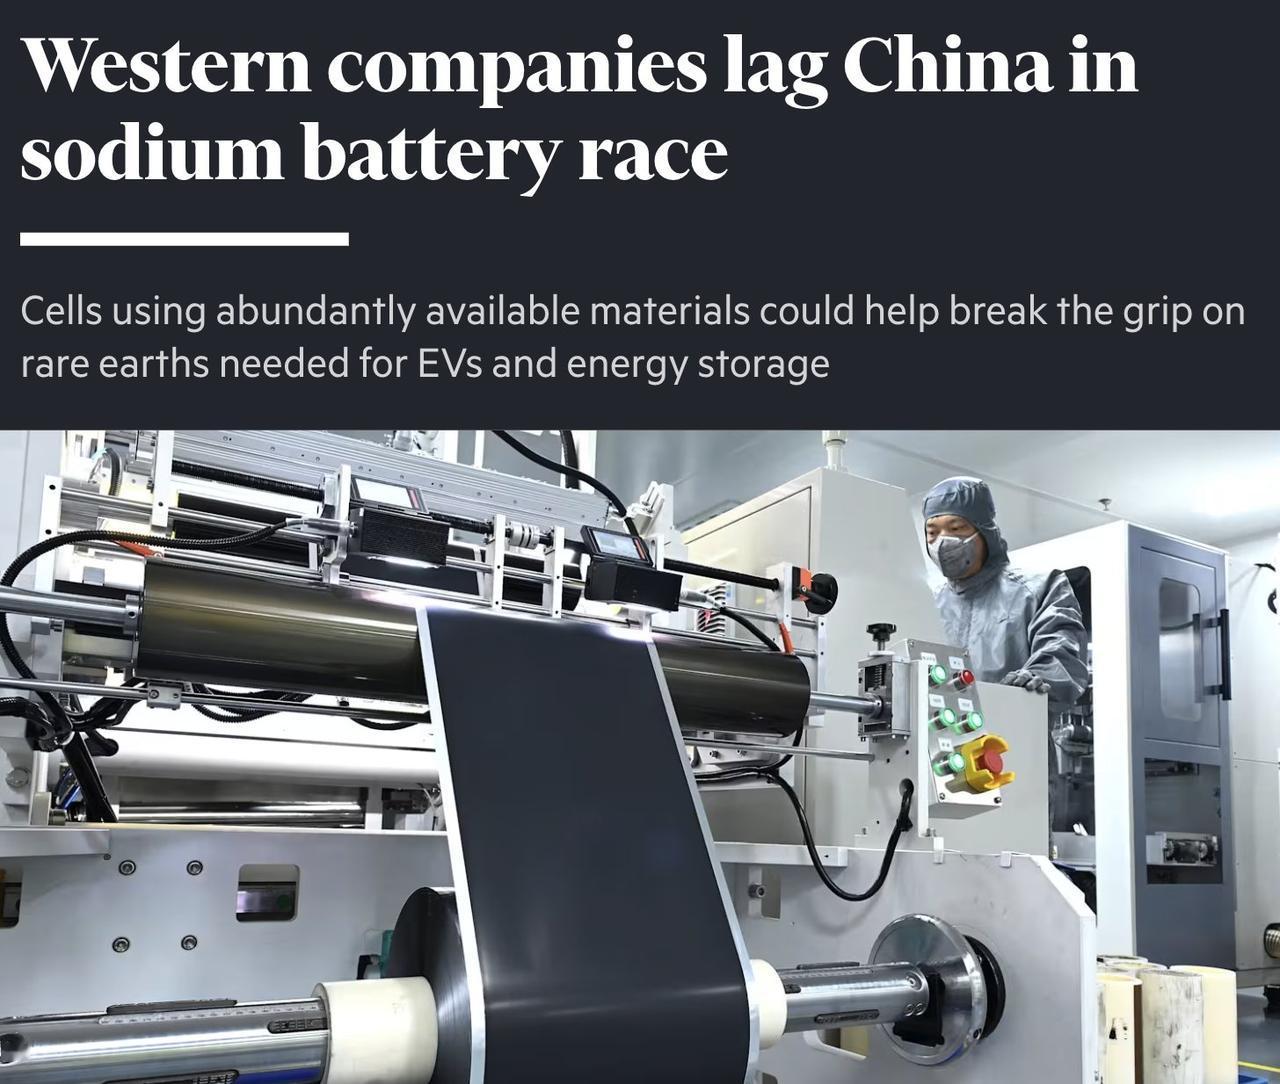
钠电十年分水岭:中国产能超400GWh,西方陷入“追赶还是购买”之问
英国《金融时报》日前披露的一组数据,把钠离子电池赛道的中西差距摆上了台面:中国已投产及规划中的钠电产能超过400GWh,而中国以外全球合计仅约11GWh
欧洲这边,德国Moll Batterien才刚开建首座工厂,预计明年才能投产
美国Natron Energy等初创企业则已先后折戟
钠离子电池以钠替代锂、钴等稀缺资源,原料丰富、成本低廉、低温性能好,本被西方视为“换道超车”的突破口
但中国把锂电池时代积累的供应链、工艺经验和规模制造能力整体平移过来
宁德时代已将钠电装入量产车型,储能订单排至数十GWh,专利布局与资本集中度均遥遥领先
有电池成本分析师直言:西方在钠电赛道上“已经错失良机”
更耐人寻味的是西方产业界内部的反思
一位全球矿业投资机构高管表示:中国花十年把电池技术做成熟,西方应当“学习它、购买它、学会使用它”,而不是再砸数十亿美元试图在研发上击败中国
省下的钱,不如投入本地工厂和实际就业岗位
这番话说得务实,却戳破了一层政治滤镜
过去几年,西方应对中国技术优势的第一反应往往是禁令与补贴:对华电动车加征关税、限制通信设备、巨额补贴本土建厂
但电池产业并非单纯实验室竞赛,而是“材料—设备—工艺—良率—成本”环环相扣的工业系统
买技术容易,复刻整套制造生态极难
全面脱钩的代价,最终由本国车企、电网和消费者共同承担
钠电短期内不会取代锂电,却足以在储能、低速电动车、极寒地区等场景形成低成本方案
接下来,西方若真从“封堵中国”转向“采购中国”,全球能源转型进程有望加快,但产业话语权也将进一步向中国集中
对中国而言,产能领先只是上半场
把规模优势转化为标准制定、品牌溢价和回收闭环的护城河,才是更艰难的下半场