高志凯提出了一个反向设问:俄罗斯既然觉得经蒙古向中国输气是一条好路,也可以让俄气先进入中国,再借中国管网送往印度。印度愿意吗?
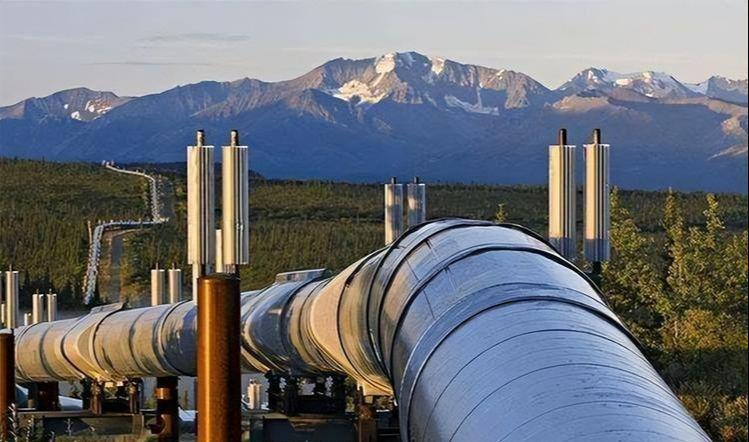
一句话没正面驳,不吵不闹,却把痛点拎到了桌面上,气管子眼看只是钢铁做的,实则藏着各国心里最贵的“命脉账”。
究竟谁来当过境这个买卖,谁才敢甘心把阀门交到别人手里?
回到2026年三月,霍尔木兹海峡一紧张,整个印度气价飞涨,新华社和BBC都公开报道:
印度约一半的天然气靠进口,单是霍尔木兹海峡就走了五六成,卡塔尔一个国家就负责了四成LNG。
看着邻居伊朗气田的“和平管道”都通向了自家门口,印度从上世纪90年代纠结到2009年还是扭头退出,理由啥?风险大得很。
巴基斯坦段迟迟不肯动工,一遇制裁、风吹草动就搁浅,伊朗又跑到巴黎仲裁庭告状。
再看看TAPI土库曼管道,除了建好十四公里外壳,剩下都是纸上谈兵,这算下来,印度不是不识“便宜”的好,却是心里打死都不肯冒让邻居掐断气源的险。
反观俄罗斯,2025年9月,中俄蒙三国签了份正儿八经的备忘录,今年5月普京访华,大把合作文件刷屏刷热搜,唯独这笔气管道商业合同就是迟迟没有。
这事又拖到9月,东方经济论坛上,俄能源部长齐维廖夫一声令下,把“西伯利亚力量2号”重新包装叫“贝加尔力量”。
澎湃新闻和俄罗斯卫星通讯社都说了,这不是换个名字那么简单,是在通气前改改气场,一下把“专供中国”的定位变成“远东干线”,国内审批也能理直气壮,跟中国再谈价码也腾挪了余地。
但现实是啥?俄远东就八百万人,全年气量才九十亿到一百亿立方米,对比规划的五百亿立方米产能,这数字可差着四五倍,全靠出口,纸上功夫还得回头交给合作方买不买账。
蒙古这道题,更不是件简单的生意账,媒体报道,过境费一年低的说是十亿美元,合着蒙古GDP的百分之四五;有的报二十亿到三十亿美元,还外加什么无偿供气、运营入股。
可仔细掰掰手指,蒙古2025年出口九成流向中国,进口里俄罗斯也占将近四分之一,筹码粗看很大,实则没多少底气。
对他们来说,最大的担心不是把价码谈高了,而是这条线要真让人商量着绕开自己,那就拍大腿后悔。
2024年这项目还一度被蒙古踢出国家规划,一听“贝加尔力量”名头响了赶紧又批回来,这来回的风向球还不是怕错过了地缘红利。
蒙古嘴上喊着“第三邻国外交”,其实时时在追国际风向,这才是中国要琢磨的长期变量。
气管子怎么铺?看家底,截至2025年底,国家管网已经把十九万公里油气管线铺得密密实实。
全国天然气管输能力从2020年两千六百亿立方米,涨到2025年四千二百亿立方米,目标直指2030年五千亿。
西北中亚管道、东北中俄东线、西南中缅管道、东部LNG闸口,四通八达到家家户户。
自家产气也给力,光2025年国产量就二千六百多亿立方米,年年百亿的增量,消费四千两百多亿,对外依存度稳在四成出头。
进口里俄罗斯占四分之一,其他如土库曼、澳大利亚、卡塔尔都占一位,关键还是一句,“自家院子自己铺网”,安全可控,这才是底牌。
回头看高志凯那个“让印度用用中国管网”的问题,核心是——你敢放别人来家里铺管子吗?
这不是谁小气,是国家底线,价格也是硬杠杠,俄方的报价,公开数据提过在每千立方米260到285美元一档,中国则坚持120到130美元心理价位。
这数一算,三十年长约,每涨十美金都是几百亿美元出入,只要这价码没谈妥,谈判桌谁也不肯松口。
说白了,能源互联的天花板,不光是钢管焊得密不密,归根结底是能不能彼此信得过。
印度不愿意,中国也不着急,“把生杀大权交到他人手里”这事儿,不是谁的偏见,而是每个大国打心眼里的警觉。
说到底,一条国际管道能不能成型,只看三件事:价位合不合算,过境可不可控,时间拖不拖得起,不过这三样,至今没哪个国家能放心全勾上。
更妙的是,球有备胎没人怕,哈萨克斯坦已经站出来表态:欢迎贝加尔力量走本国过境。
哈能源部长向塔斯社透露,年输气能力可达三百五十亿立方米。
中亚原有管道稍作改造,3到4年就能上马,对俄是B方案,对中方来说,就是“有得谈,没必要抢着上车”。
这世界上有关能源的买卖,不是工程师说得算,也不是纸上说清楚就能做成。
真正拍板的,是两个国家能不能举手投足,把各自的安全感押在同一个阀门上。
看热闹的多,真能拍板把门开的,最后还得看谁敢赌这份信任,气管子再长,终归敌不过人心这根软肋。
数据来源:新华社、澎湃新闻、观察者网、BBC、《中国能源报》、俄罗斯卫星通讯社、塔斯社等多家权威媒体2024—2026年公开报道。