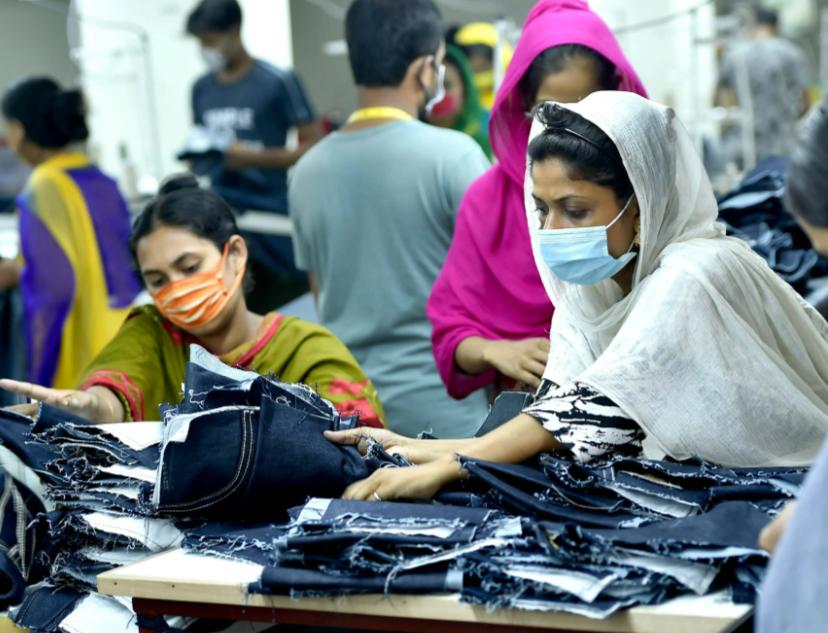
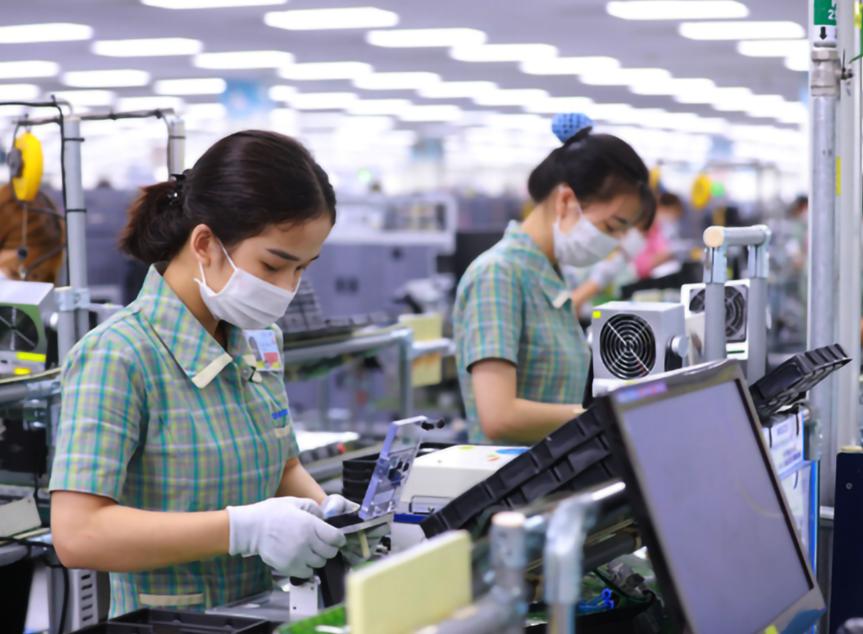
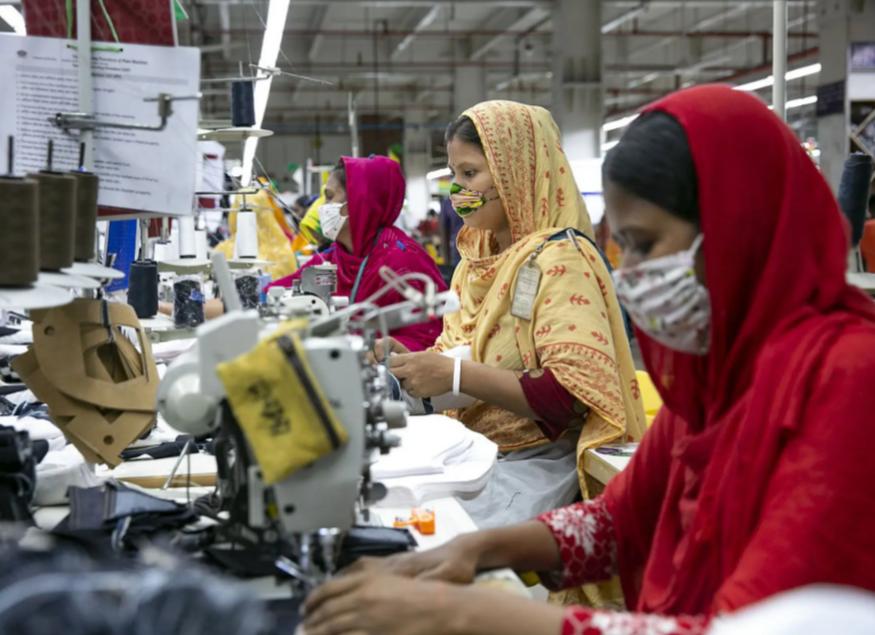
后发国家的“出口冠军”,为什么会“一拔插头就灭”?根源在于它们承接的从来不是产业,而是工序,是被发达国家主动剥离出来的低附加值环节。
本土企业干的活儿就是把别人造好的零部件拧到一块儿、贴上标签、装箱发走,赚的是不到5%的加工费,撑起的却是100%的出口额。
这就像一个人每天经手一个亿的流水,口袋里却只有五百块零花钱。你看着他是“冠军”,其实他只是个搬运工。
更要命的是,这种模式天然带有寄生性:外资进来是因为你便宜,不是因为你好,今天能因为劳动力成本低搬过来,明天就能因为成本涨了两成转头就走。
这几年,越南电子产业出口额跟坐了火箭似的往上窜,2025年计算机、电子产品及零部件出口额直接飙到1077.5亿美元,占全国出口总额的近四分之一,成了妥妥的出口第一引擎。
可拆开产业链,就会发现:芯片是进口的,屏幕是进口的,精密模具是进口的,生产线上的关键设备也是进口的。2025年 ,光电子产品进口额就高达1507亿美元,比出口额还高出400多亿,本土企业能赚到的附加值连5%都不到,98%的出口订单都是外资企业撑起来的。
说白了,越南就是一个“进口零部件-组装-出口”的超级代工厂,赚的全是辛苦钱。这种“大进大出”的模式,本质上是在给别人做嫁衣。
印度制药业号称“世界药房”,仿制药出口额占比全球20%,听着风光无限,但近70%的原料药都得从中国进口,58种核心常用原料药里有45种几乎100%依赖中国供应,红霉素、链霉素这些关键抗生素原料的中国供应占比更是超过97%。
印度政府推出的PLI原料药激励计划,总扶持资金规模约20亿美元,扶持53种关键原料药本土生产。截至2026年,该计划的产能落地完成率不足3%。
就算本土能生产部分原料药,上游的化学前体80%还是要从中国采购,相当于换了个壳继续依赖上游,一旦供应中断,印度30%的制药企业会直接停产,抗生素价格能暴涨两三倍。
土耳其的汽车产业更典型,表面风光,内里空心。作为欧洲第三大汽车生产国,2023年汽车出口额创下350亿美元的历史新高,2025年更是突破410亿美元。本土品牌Togg甚至拿下了国内电动车销量冠军,被媒体吹成“国家骄傲”。
可扒开它的技术底裤就尴尬了:Togg的电池、电机、电控三大核心部件90%都来自中国供应商,传统燃油车的发动机、变速箱、电控系统核心技术更是牢牢攥在欧美日韩手里。
整个国家的工业部门对国外技术依存度高达70%,研发投入占GDP比重仅1.5%左右,远低于欧盟2.7%的平均水平。本土企业干的都是组装、贴牌的活儿,一旦上游断供或者地缘格局生变,所谓的“国家骄傲”分分钟变成“国家笑话”。
这就像租了一间精装修的豪宅,住着确实舒服,家具家电一应俱全,可房产证不在你手里。房东哪天不高兴了,你就得卷铺盖走人。资本是逐利且流动的,今天能因为劳动力便宜、政策优惠搬过去,明天就能因为成本上升、局势变化转头就走。
上世纪九十年代的东南亚金融危机就是活生生的例子。危机爆发前,泰国、韩国、印尼这些国家靠着大量涌入的外资堆出了“亚洲四小虎”的经济奇迹,GDP连年高速增长,股市楼市一片红火。
可这些外资大多是短期热钱,压根没打算在当地深耕产业,一旦国际炒家做空、市场信心崩塌,资本瞬间抽逃,泰铢单日暴跌17%,韩国外汇储备从300亿美元骤降到40亿美元,印尼卢比贬值74%,股市暴跌81%,超1亿中产一夜返贫。
现在的例子也不少。之前富士康在印度砸了百亿建厂,结果因为政策反复、营商环境差,转头就缩减了投资计划;三星在越南的工厂贡献了当地近20%的电子出口额,可一旦三星因为成本或者地缘因素把产能转移到其他国家,越南的电子产业直接就得塌一半。
这些“组装型经济体”的繁荣,本质上都是建立在别人的技术、资本核供应链上,自己手里连个核心筹码都没有。
但也不是没有破局的办法。当年韩国也是从组装代工起步的,但三星硬是依靠逆周期砸钱,搞半导体研发,从给美光代工64K DRAM起步,用了不到十年时间就追平了美日的技术水平,又花了十几年时间把存储芯片做到了全球第一,硬生生从“组装厂”逆袭成了技术主人。
日本当年也是举国攻关半导体,通产省牵头把五大巨头凑到一起,砸了720亿日元死磕技术,用了33年时间从引进美国晶体管技术到登顶全球半导体霸主,靠的全是长期投入和产业链的自我打磨。
说到底,靠进口堆出来的繁荣都是泡沫,没有核心技术的“产业奇迹”都虚得一批。想从“组装厂”变成“技术主人”,就得沉下心来啃硬骨头,哪怕慢一点,也要把核心技术攥在自己手里,不然风一吹,你就得从“座上宾”跌落成“出局者”!