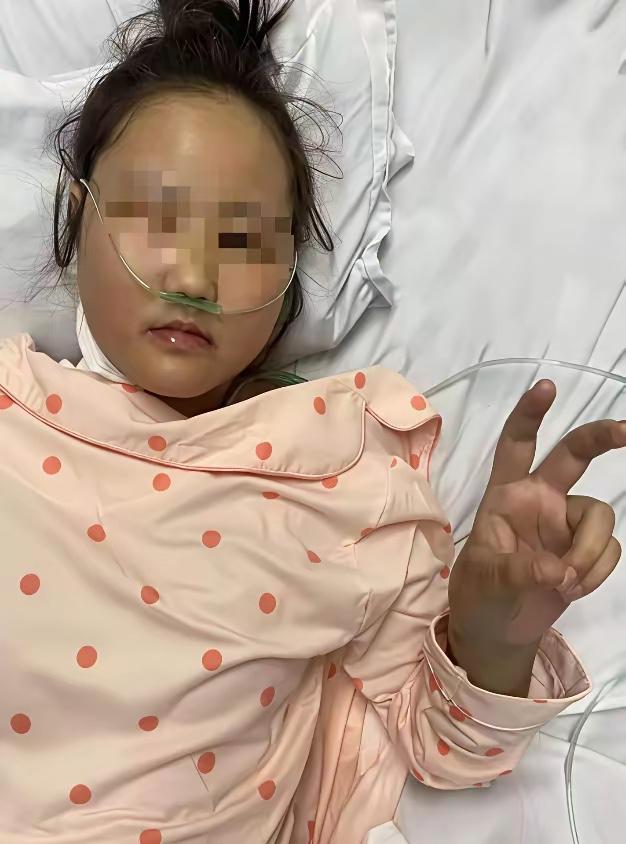
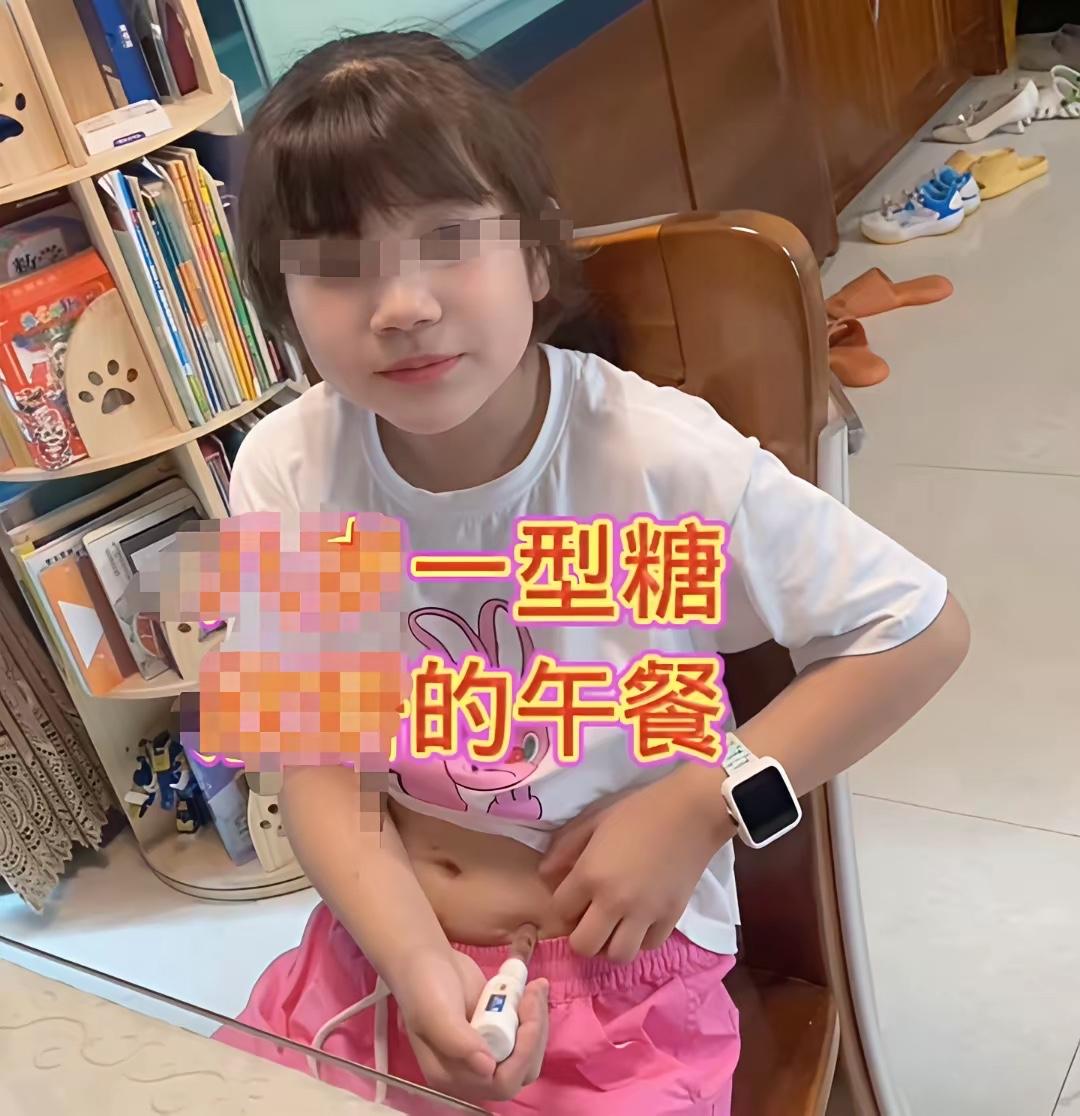
“玩不起!”湖北武汉,一女子给刚出生的女儿,买了一份终身重疾险,保额50万,每年保费3950元,缴费期20年。孩子9岁时,不幸确诊1型糖尿病并酮症酸中毒,需要终身打胰岛素。女子跟保险公司申请理赔。保险公司竟拿出合同,一口咬定,虽然保障1型糖尿病,但想要拿到赔款,必须要等到出现视网膜病变、糖尿病肾病、下肢截肢这3类并发症其中1项才行。她女儿目前没有出现并发症,达不到标准,因此拒赔。女子彻底傻眼了,她一怒之下告上法庭。
这是2026年9月武汉江汉法院对外公布的真实保险合同纠纷判例。妈妈叫杜莉(化名),孩子叫周小童。2017年孩子刚出生,她给女儿投了这份终身重疾险,一年3950,交20年。2020年11月,9岁的小童确诊1型糖尿病伴酮症酸中毒,以后得天天打胰岛素。
杜莉翻合同,“严重的胰岛素依赖型糖尿病”明明在保障里。她去找保险公司,对方却冷冰冰的说:没并发症,不赔。
她当时就懵了。买保险图啥?不就是孩子得了大病,家里能喘口气吗。现在孩子已经终身靠胰岛素活着,还要等眼睛瞎了、肾坏了、腿锯了才给钱?
保险公司的逻辑是要按合同办,杜莉不服。合同44页,她签字的投保单才4页。当年业务员也没讲“要等并发症”,投保提示书和电子条款里,也没把这条单独标出来让她看。
法院认为1型糖尿病不是人人都会走到视网膜病变、肾衰、截肢。把“出了严重并发症”当赔钱门槛,等于把保险责任悄悄缩水。
这类附加条件,跟普通人买重疾险时的理解差得太远。普通人以为:合同里写了1型糖尿病,医生确诊了,就该赔。保险公司后台口径:你得“重到一定程度”才叫重疾。
江汉区法院说得很直白:重疾险是给人得大病时托底的,不是非得残了、衰了、切了才管。
最后判保险公司付50万。
说实在的,重疾险宣传页最爱写“确诊即赔”。真到理赔,合同深处往往藏着“疾病释义”。前面列病名,后面加尾巴:要满足某几项、要做某种手术、要拖到某阶段。
买的时候没人念。出险了,保险公司拿小字说话。
1型糖尿病在小孩身上和成人那种吃喝多了得的2型不一样,多是自身免疫把胰岛细胞打掉了。孩子以后一辈子算碳水、扎手指、调胰岛素,酮症酸中毒一次就能要命。
医学上讲,并发症常是十几年后的事。让一个9岁孩子“先烂透再赔”,这保障还有啥用。
这案子给普通人的提醒就一句:别光看“保100种重疾”那张表。翻到“疾病定义”“释义”“特别约定”那几页,看有没有附加条件。
业务员说“都能赔”,别信嘴。让对方把关键限制写在微信里,留痕。
签投保单前,自己念一遍“1型糖尿病”那一段。看它是不是写着:需增殖性视网膜病变、需透析、需截肢。有这一句,当场问清楚。
保险公司也不是全没理。它要防滥赔,要控风险。可风险得卖之前说明白,不能卖完收钱,赔时翻脸。
法官说提示说明没做到,这种限缩条款就不算数。
杜莉赢,不是因为她会闹,是因为合同里那条“等并发症”没被合法提示过。
普通人没这精力打官司。最好的办法是投保时就把坑看清。重疾险贵在几十年交下去,别等孩子病了才发现:保的是“快不行了”的那种病。
各位读者,这件事你有什么看法?欢迎在评论区留言交流。
案例来源:济报鲁中2026-9-23