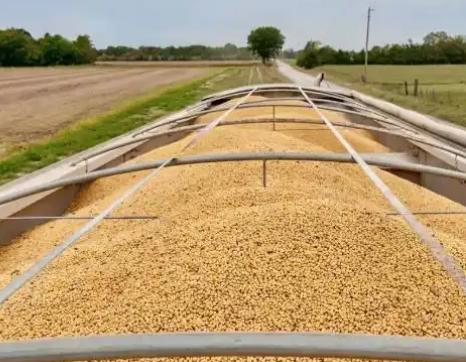
美国兴奋不已!中国兑现诺言买大豆。当地时间9月21日,根据接近美国方面的人士透露,中国在上周至少订购了4批约26万吨的美国大豆。这些大豆主要拟于12月和明年1月,从美国西太平洋地区和墨西哥湾装船。
消息出来当天,芝加哥期货市场先把注意力放在装船节奏上。
26万吨谈不上什么超级大单,但时间点掐得精准,前有磋商,后有访问,买卖双方的算盘,显然都不只停留在豆子上。
美国农业带的反应最直接,2026/27年度新作进入收获和出口窗口,仓库和价格都等着订单来喘口气。
USDA数据显示,截至9月10日当周,美国对华大豆净销售87.53万吨,当周对华装船32.83万吨,该年度累计对华销售已达985.83万吨。
再加上9月9日前后私人出口商报告的34万吨、9月16日确认的11.1万吨,以及约600万吨"未知目的地"订单里可能流向中国的部分。
数字叠在一起,农场主卖货有了底,铁路、驳船、墨西哥湾出口码头也能按订单排计划。
过去几年中美关税来回加,中国从美国买豆一度明显减量。
2025年国内进口美豆约1682万吨,比2021年的3162万吨少了一截。
新作丰产年景下,出口若跟不上,积压的不只是大豆,还有农业州议员、出口商和港口工会的耐心。
中国这边下单,逻辑也没那么简单,国内榨油、饲料豆粕都靠大量进口大豆,全年进口量按亿吨级算,供应不能只押一个国家。
9月前后巴西旧作库存往下走,美国新豆上市,升贴水、海运费、装船期一算,补一点美豆是正常操作。
中储粮近期还计划拍卖约54.3万吨国储进口大豆,腾库容也是实际动作。
大豆之所以能在这个节骨眼上先跑出来,是因为它太适合当"第一张牌"了。
压榨链条成熟、船期标准、价格透明,买多了不惹眼,买少了也有充分理由。
相比之下,小麦玉米涉及品种、配额、质检和国内替代,国企不会只因为峰会临近就一次性扫货,这才是正常的市场节奏。
中方节奏始终有自己的边界,民营油厂仍在看巴西豆性价比,国内若保留对美豆额外关税,私营压榨利润会受影响,买美豆的积极性未必跟国有渠道同步。
后面还有没有更多26万吨、更多百万吨级订单,不看谁喊口号,看升贴水、巴西产量、国内榨利和美方是否把农产品以外的事一并稳住。
市场接下来会盯两个东西,一个是10月、11月USDA周度销售里"中国"和"未知目的地"的差额,能看出国有订单是不是继续转化为正式报告。
另一个是峰会前后有没有小麦玉米、乙醇、肉类等农产品配套采购,以及投资、矿产、AI沟通能不能从"对话"变成可执行清单。
中国是全球最大大豆进口国,每年进口量超过1亿吨,占全球大豆贸易量的六成以上。
国内产量满打满算两千多万吨,基本用于直接食用,真正撑起榨油和饲料产业链的巨量需求全靠进口。
豆油占中国人食用植物油消费的四成多,豆粕更是养殖业饲料蛋白的绝对主力。
过去几年,中国已经把进口来源多元化这张牌打得相当扎实。
巴西稳稳坐上头号供应国位置,2025年中国从巴西进口大豆占比超过七成,阿根廷、乌拉圭甚至俄罗斯也在分一杯羹,美国大豆份额被压缩到15%左右。
这个格局不是一天形成的,是经历2018年和2025年两轮贸易战教训后,花了数年时间精心布局的结果。
巴西之所以能上位,除了自然条件优越,中国企业在当地港口、铁路等基础设施上的投资也功不可没。
如今再买美国大豆,更像是看着菜单加菜,主动权牢牢握在自己手里。
美国大豆年产量常年在1.2亿吨左右,一多半靠出口消化,中国市场长期占其出口总量的一半以上。
中国一收手,美国豆农仓库积压、价格下跌,农业州就业和收入跟着遭殃。
贸易摩擦期间美国政府砸了几十亿美元补贴大豆产业,结果还是补不上海外订单流失的窟窿。
所以稳住对华农产品出口,对华盛顿来说事关农业州基本盘。
这次中国连续下订单,等于帮他们稳住了阵脚,美国贸易代表提前出来报喜,说肯定中美稳定经贸关系的重要性,道理就在这里。
说到底,大豆在中美关系里从来不只是商品,可以是反制手段,可以是谈判筹码,也可以是粘合剂。
26万吨新单的真正分量,不在于数字本身有多大,而在于验证了中美经贸关系的一个底层逻辑:竞争和合作从来不是非此即彼。
高科技领域该博弈的继续博弈,农业领域该合作的照样合作,两边各干各的,互不耽误。
中国手里有巴西这个基本盘,又有美国这个补充货源,采购节奏完全自己掌控,想买就买,想停就停,这才是真正的主动权。
一笔26万吨的大豆订单,装下的是两个大国之间最朴素的现实:合则两利,斗则两伤。
这句话在中美大豆贸易上被验证了一次又一次,以后还会继续被验证。
只要中国还需要吃肉吃油,美国豆农还想赚钱,这船大豆就会一直运下去。
而每一船大豆背后,都是两个经济体在博弈与依存之间寻找平衡的缩影。
信息来源:(新浪财经)