别再纠结人民币涨跌!中国经济真正的难题:钱没花在普通人身上
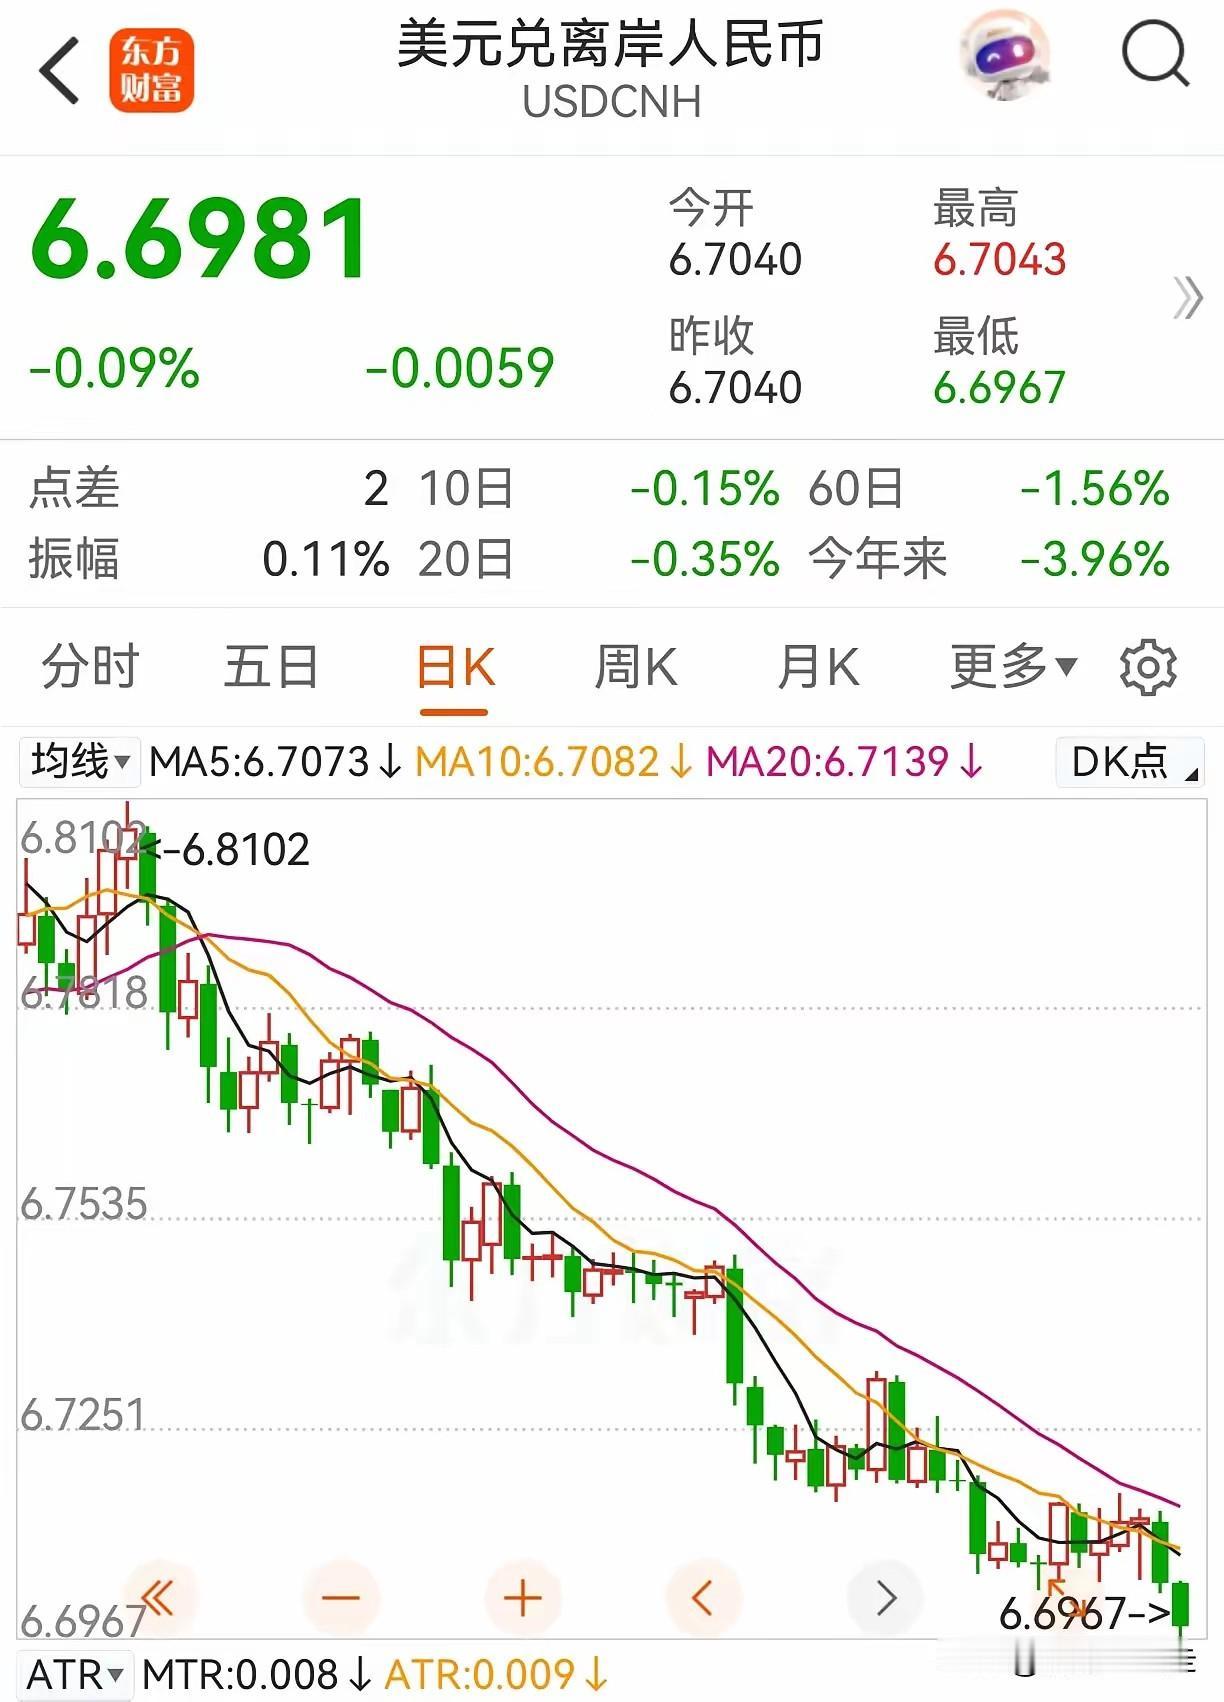
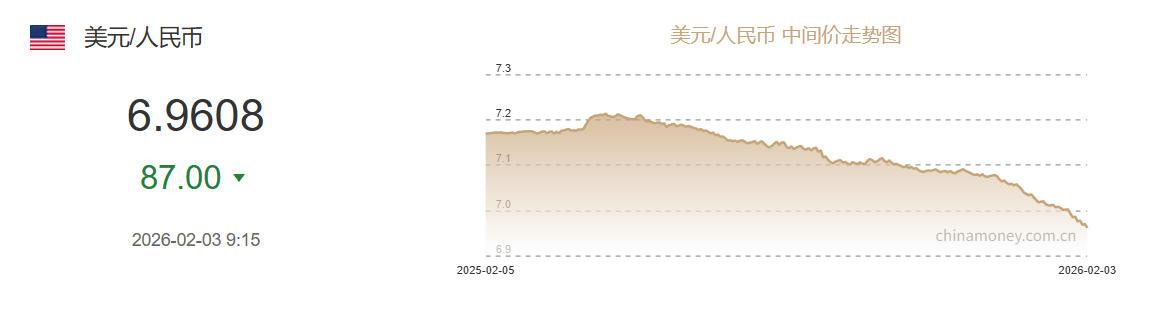
人民币兑美元今天涨了三百点,明天跌了两百点,财经群里吵得不可开交,专家们分析得头头是道。说白了,汇率这点波动,跟你我口袋里的钱关系真没那么大。真正该操心的,是另一件事——国家的钱和老百姓的钱,分配出了结构性问题。
2025年中国最终消费率只有52%,居民消费占比不到40%。世界平均水平是多少?75%左右,居民消费60%左右。差了整整二十个百分点。
二十个点是什么概念?意味着我们生产出来的东西,自己消费不了那么多,只能靠出口消化。2025年货物贸易顺差干到1.19万亿美元,占全球总顺差的四成以上。全球贸易保护主义越来越凶,靠出口拉动的路只会越走越窄。
问题的根子不在消费意愿上,在分配结构上。上海财经大学校长刘元春把话说得很直:“强政府、富企业、穷居民”。中国居民部门在国民收入初次分配中占比60.6%,比世界平均水平低5.5个百分点;企业部门占比24.7%,高5.6个百分点;政府部门占比24.7%,高0.1个百分点。
企业拿得多了,居民拿得少了,消费自然起不来。2025年居民收入占GDP比重只有43.5%,世界平均是60%左右。居民收入在国民收入蛋糕里切到的份额偏小,消费率怎么可能高得起来。
再看政府的钱花在哪。2025年全国一般公共预算支出28.7万亿元,社会保障和就业支出44416亿元,教育支出43417亿元,卫生健康支出21446亿元。数字看着不小,但三项民生支出加起来占GDP比重只有7.7%左右。
对比一下,中国政府“财政三本账”占GDP的比重最高到过36%。财政的盘子大,但流向居民端的比例偏低,大量资金沉淀在基建和产业端。建桥修路是好事,但如果居民端收入跟不上,产能建好了谁来消费。
社保体系同样有短板。中国已经建成全世界最大的社保体系,但保障水平跟老百姓的实际需求还有距离。刘元春说得直白,社保水平“还不足以让老百姓存款不多也敢花钱”。城乡居民养老金月均两百块上下,大病报销比例有限,教育支出家庭自付比例偏高。这些问题不解决,就算账面上收入涨了,老百姓照样把钱存银行不敢动。
2025年居民存款总量已经飙到167万亿元,以两倍于收入增长的速度在涨。著名投资家单伟建算过一笔账,167万亿里面只要有5%释放出来变成消费,那就是8万多亿,经济增速轻松破6%。钱在银行里躺着,不是不想花,是不敢花。
不敢花的另一半原因,是债太重。国信证券测算,2025年居民债务本息支出与可支配收入的比值达到26.3%,远高于美国次贷危机时15.8%的峰值。中国社科院的数据显示,90后负债率高达78.3%,平均负债12.1万元,房贷占56.7%,消费贷占32.1%。
年轻人每个月工资到手,先还房贷,再还消费贷,剩下的才敢琢磨吃饭穿衣。一线城市房贷收入比普遍超过50%,月供占收入一半以上,消费空间被挤压得所剩无几。
房地产下行又加剧了财富缩水。2025年12月,70个大中城市里二手住宅销售价格同比下降的城市有70个,也就是全部。房子是大多数家庭最大的资产,房价跌了,资产缩水,消费信心跟着往下掉。
房贷连续11个季度负增长,居民提前还贷的规模居高不下。一边是收入增长放缓,一边是资产贬值,一边是债务刚性支出,三重挤压下,消费怎么可能有起色。
好在这件事上面已经意识到了。2026年政府工作报告首次提出“制定实施城乡居民增收计划”,政策着眼点从短期刺激转向长期收入能力建设。
财政部副部长廖岷在国新办发布会上说得很明确,中长期要通过提升社会保障能力、深化收入分配制度改革、强化税收和转移支付等再分配调节,夯实居民“能消费、敢消费、愿消费”的基础。方向是对的,但改革从来不是一纸文件就能落地的事。
人民币涨跌是果,分配结构失衡才是因。盯着汇率K线焦虑,不如盯住居民收入占GDP的比重什么时候能往上走。钱要真正流到普通人手里,消费这台发动机才点得着火。分配改革这刀,早晚得切下去。
信息来源:中华人民共和国2025年国民经济和社会发展统计公报-人民网-人民日报