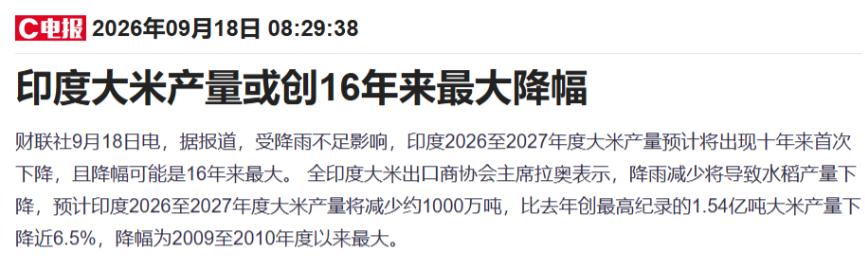
中国该怎么办?9月17日,印度推倒了2026年粮食危机的第一块多米诺骨牌:大米减产1000万吨,创下2009年以来最大降幅。第二块紧随其后,埃及储粮突破600万吨,印尼锁了,越南锁了,土耳其也锁了。WTO测算显示,全球仅有17%的粮食仍在跨境流动,大米仅有11%。
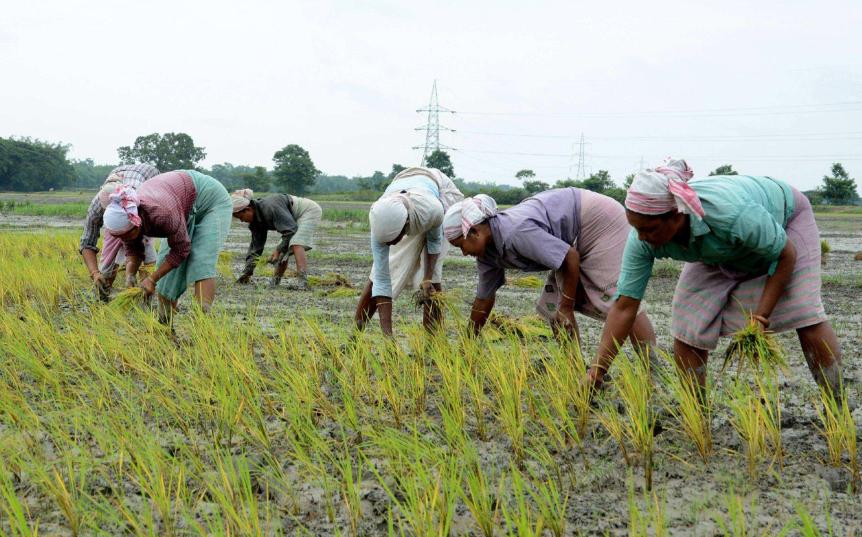
减产的原因不复杂:印度气象局数据显示,自6月1日季风季开始以来,全国降雨量比常年少了15%,部分水稻主产邦的降雨缺口甚至达到42%。截至9月11日,夏播水稻面积只有4268万公顷,同比减少近4%,而夏播稻占印度全年产量的八成以上。
印度这一脚踩下去,链条上的第二块、第三块骨牌紧跟着倒了。
埃及政府把战略粮食储备目标推到了600万吨以上,计划新建约50座现代化筒仓,把储备覆盖周期从过去的五周拉长到七八个月。
印尼政府的动作更干脆,2025年底的粮食协调会议直接拍板,2026年全年不进口一粒大米,连工业用米都不进,工业部提出的38.1万吨进口建议被当场驳回。
越南这边虽然没有直接禁出口,但财政部在2026年上半年推动取消大米出口许可证制度,表面上是松绑,实际上意味着出口竞争加剧,出口商不再受许可证配额约束,能卖多少卖多少,国际市场能抢多少抢多少。
土耳其的情况则出现了一个值得注意的反转:粮食局从2025年3月起禁止制粉小麦出口,一直卡到2026年7月29日才解除,给出的理由是“收成和库存评估后认为供应足够安全”。这个时间点耐人寻味,恰恰是在印度减产消息出来前后。
把这些动作串起来看,一个事实浮出水面,全球粮食贸易的安全边际远比大多数人以为的要薄。联合国粮农组织引用的全球进口渗透率数据显示,大米的跨境贸易量仅占全球消费量的8.6%左右,小麦也不过24.5%,玉米等饲料粮更低。
这意味着全球绝大多数粮食是产在本地、吃在本地,真正进入国际市场的只是极小一部分。当印度这样的出口大国减产,哪怕它有充足的库存可以继续出口,市场预期的改变本身就会推高价格。印度国内稻米价格已经因减产预期上涨,出口报价冲到一年多来的最高水平。
价格会怎么传?不是“印度少了一千万吨,中国人就要饿肚子”这么简单。国际米价上涨会先影响进口依赖度高的国家,这些国家转向替代粮源,推高替代品价格,饲料成本跟着涨,肉蛋奶的终端价格再往上走一层。加工食品的原料成本也会逐步反映到超市货架上。
2007到2008年的全球粮食危机就是这么一条路,印度限制大米出口,多个国家跟进,粮价飙升,部分国家出现了社会动荡。这一次各国反应的速度更快,从印度放出减产消息到多国收紧储备动作,窗口期从几个月压缩到了几周。
中国在这个链条上的位置,和生产端的数据有关。农业农村部市场分析预警团队发布的《中国农业展望报告(2026—2035)》显示,2025年全国粮食产量7.15亿吨,连续两年站上7亿吨台阶,2026年预计达到7.16亿吨,自给率85.1%,其中口粮自给率保持100%。
大米这一块,中国自身的产量和库存足以覆盖国内消费,印度减产不会直接导致中国出现口粮短缺。
但“不短缺”和“不受影响”是两回事,饲料用粮和油料作物的进口依赖仍然是结构性现实,国际粮价上行会通过饲料和油脂这两条线传导到国内养殖成本和食品加工成本。
全球大米贸易只剩不到一成的跨境流动量,意味着任何一个主要出口国的政策转向,价格反应都会远超实际减产幅度所对应的程度。
中国需要做的,是继续盯住两个东西:国内口粮产能的底线不能松,国际市场的价格传导路径要提前算清楚。粮仓的墙砌得再厚,外面的风还是会从窗户缝里钻进来。