做保险这么多年一直谨慎,
这是我栽得最狠的一次跟头。
两年前,客户想给孩子买医疗险,
发了所有体况报告,
其中一份脑部核磁结论【松果体囊肿】。
当时我判断:
它不是肿瘤
也不属于健康告知里的
"不明性质的结节或息肉";
且检查距投保已超过1年——
于是让客户投了
只问"1年内检查异常"的百万医疗。
第二年,换成0免赔的中端医疗。
今年第三年,正常续保。
一切看起来都很顺利。
转机出在我的习惯:
每年续保后做一次保单梳理。
今年梳理到这单,突然意识到不对——
最近正好了解到垂体瘤这类体况的严重性,
那松果体囊肿呢?
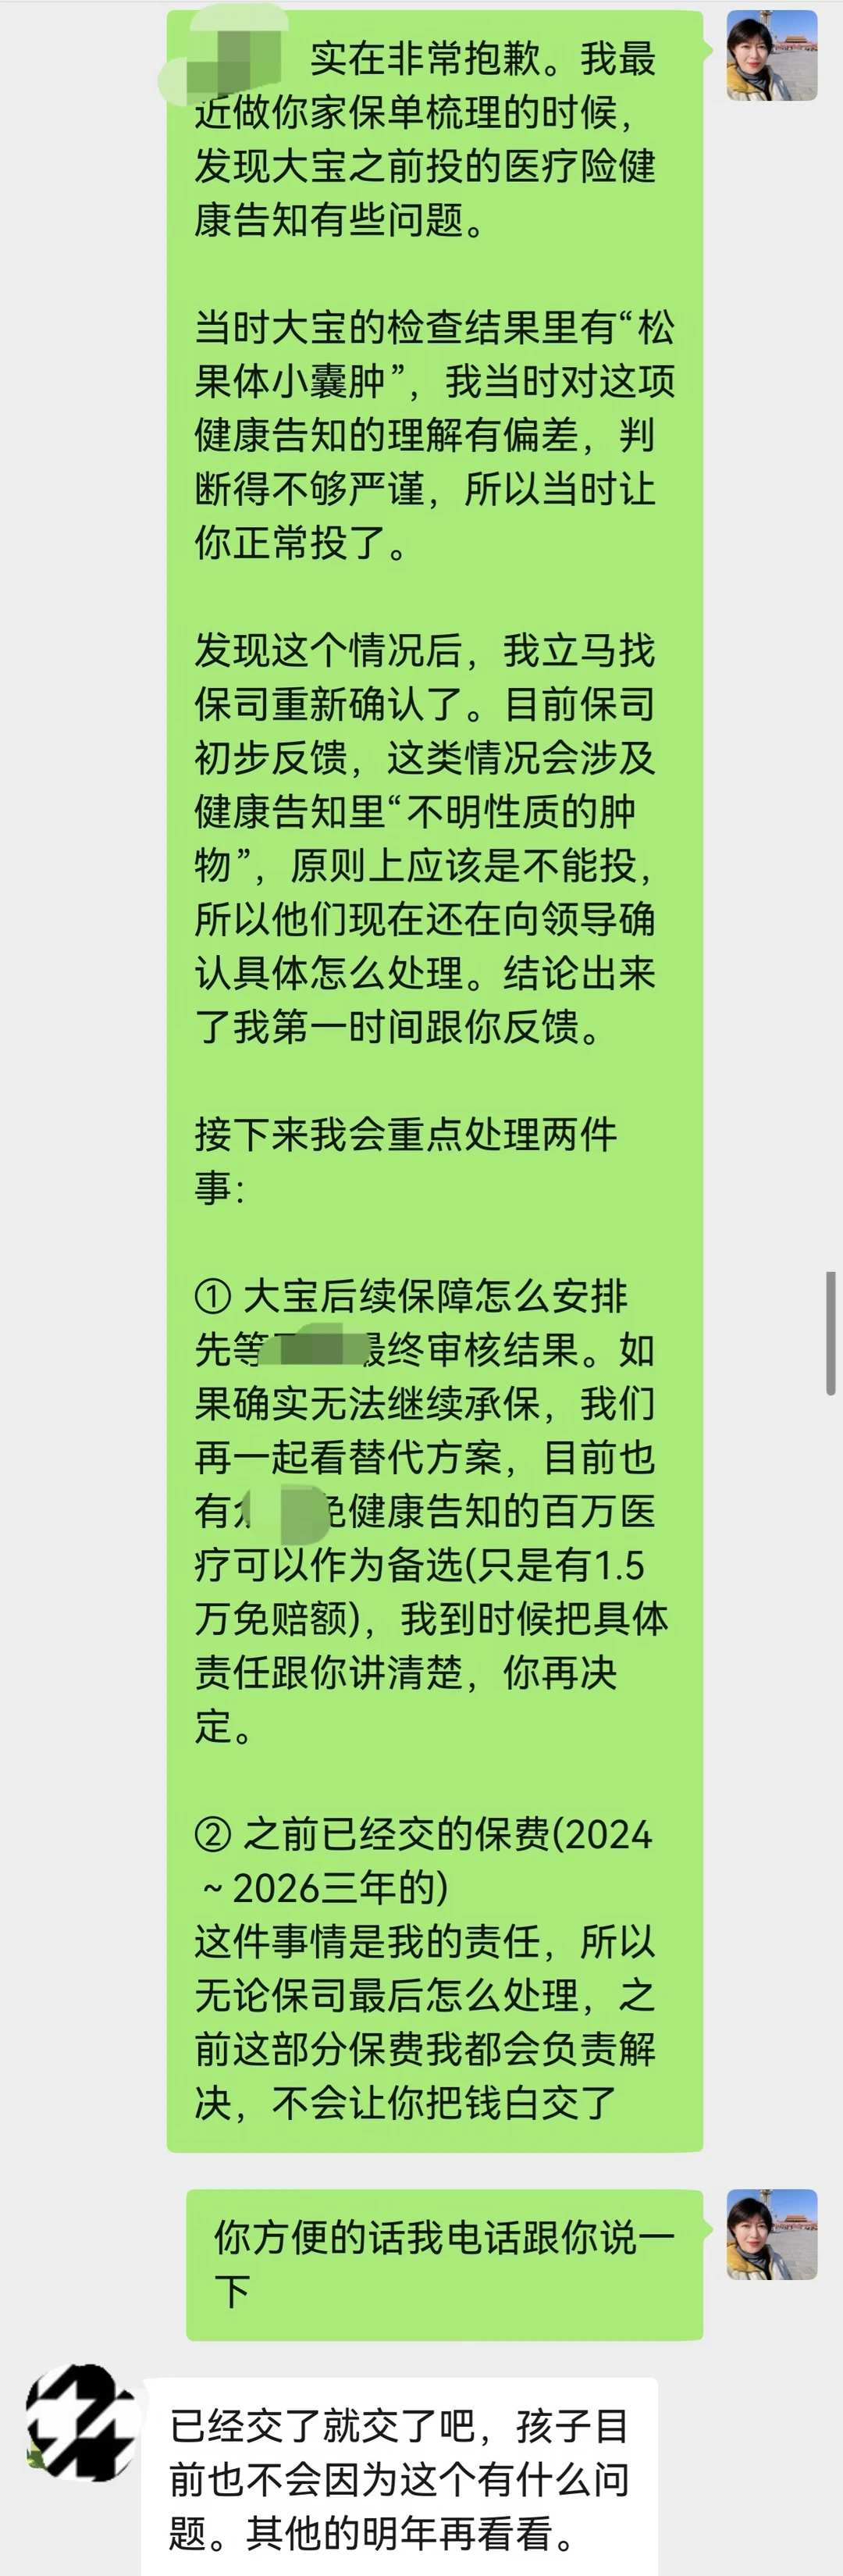
赶紧找保司老师确认,结论让我天塌了:
松果体囊肿,
核保归类为【良性肿瘤——颅内肿瘤(囊肿/占位)】,
医疗险:拒保。
也就是说,客户交了三年保费,
真到理赔那天,大概率被拒。
马上想解决办法👇
第一步:让客户带孩子复查。
网上一查,不可行——
松果体囊肿基本没有自行消失的可能。
第二步:办理退保,退三年保费。
即使保司不退,我也要自掏腰包退给客户,
好在保司最终同意了。
同时给客户找替代方案:
有一款免健康告知的百万医疗可投,
但对松果体囊肿不赔(属于重大既往症)。
结果不完美,
但总比风险悬在头上强。
复盘这次教训,三句话👇
1️⃣ 健康告知里的藏着危险,
比如囊肿、占位、结节、息肉——
这些词在核保眼里,
和普通人理解的完全不一样。
我以为的"不是肿瘤",
核保结论里就是"颅内肿瘤"。
也提醒大家:
真的不建议自行网上投保,风险太多。
2️⃣ 保单检视不是走过场,
是每年一次的排雷。
如果不是这个习惯,
问题会一直埋到理赔那天才爆雷。
每年体检一次保单,
和体检身体一样重要。
3️⃣ 发现问题,就要解决问题。
保险这行做的是良心:
宁可自己认栽,
不能让客户带着"假保障"裸奔。
写给有同样体况的家长:松果体囊肿、垂体囊肿
这类"颅内囊肿/占位"的,买医疗险前一定注意,别急着下单
你家孩子查出过囊肿、占位吗?
投的什么医疗险?评论区聊一聊~
说明:
本人张晓玲,在职明亚保险经纪有限公司厦门分公司,执业证号:26050035020680062022000972
#松果体囊肿 #儿童核保 #医疗险 #健康告知