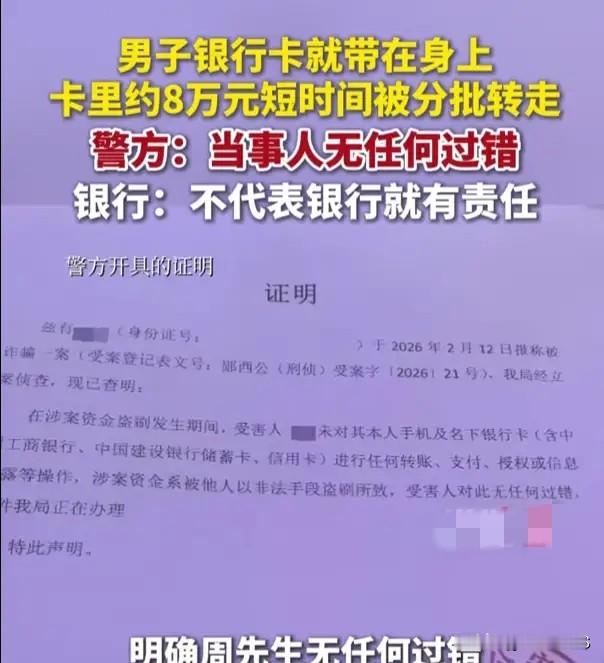
湖北十堰,男子本打算去银行取出8.2万元给患癌的妻子买药,结果查账发现卡内只剩不到4000元了。
7分钟内17笔数字人民币凭空兑出,隔天凌晨一笔47232.23元直飞境外陌生账户,他从未开通过数字人民币功能。公安出了无过错证明,银行回应:这证明仅用于刑事立案,不能直接作为划分民事赔偿责任的依据,建议通过诉讼解决争议。
银行说得对不对?从法律程序上讲,对。公安无过错证明仅用于刑事立案,确实不能直接替代民事审判中的证据链。最高法关于审理银行卡民事纠纷案件的规定第四条明确了举证责任分配,发卡行主张争议交易为持卡人本人交易的,应当承担举证责任。
但“程序正确”和“良心正确”是两码事。银行手里握着完整的交易日志、IP地址、设备指纹、验证码发送记录。周先生手里只有一张公安证明和一部没收到任何短信提醒的手机。举证能力的鸿沟比马里亚纳海沟还深。
每月3块钱的短信提醒费一直扣着,20多笔异常交易一条短信都没发出去。银行收了钱,没办事。一个账户在7分钟内密集操作17笔数字人民币兑出,系统判定“风险不高”,这个系统的标准到底是什么?
更值得追的是数字人民币这条线。周先生从未开通过数字人民币功能,但钱包管理截图显示开通日期赫然写着“2026.01.24”,实名信息“证件已上传”,绑定的却是陌生手机号185****57。实名认证、绑定银行卡、设置支付密码,这些环节是怎么绕过去的?银行说“钱去了其他银行的数字人民币钱包,需要本人持身份证去查”。让一个妻子患癌、正在四处筹钱的人,跑遍各家银行去追一笔他自己都没开通过的账户里的钱。
银行对大客户的态度是完全不同的。2025年江苏如东的康某案,银行发现担保人存了35万,二话不说直接扣划,连司法执行程序都不走。法院判了:银行越过司法执行程序擅自扣划违法,退还超额部分9万余元并赔偿利息3000多元。该案虽为银行主动扣划,与本案被动盗刷性质不同,但共同指向银行在储户资金安全问题上的双重标准——扣钱的时候效率奇高,赔钱的时候让你“去告”。
萍乡廖某林案,银行卡在熟睡时被“隔空”盗刷,资金被转至其本人从未使用且在当地根本无法开通的数字钱包账户,法院判决银行承担80%赔偿责任,赔偿35996元。南宁杨某案,银行卡在台湾被伪卡盗刷合计3256.67元,法院判决银行全额赔偿,明确指出“先刑后民”不适用,银行需先行承担赔偿责任。
这起事件真正暴露的问题,不是技术漏洞,是责任分配机制的系统性失衡。银行掌握全部数据、全部风控能力、全部技术手段,但出了事,银行说“你举证”。储户只有一张卡和一部没收到短信的手机,却要承担全部举证责任。
《商业银行法》第六条白纸黑字写着,商业银行应当保障存款人的合法权益不受任何单位和个人的侵犯。第二十九条规定“存款自愿、取款自由、存款有息、为存款人保密”。这些法条在银行柜台前,似乎变成了墙上的装饰品。
技术跑得越快,风控的责任就应该越重。数字人民币、无卡支付、跨境通道,每一个新功能上线,都是在扩大银行的服务边界,同时也在扩大银行的安全保障义务。你把门开得越大,看门的责任就越重,这是常识。
周先生已经准备起诉。无论判决结果如何,这件事的真正价值在于逼出一个问题:当银行的风控体系被突破时,举证责任到底该由谁承担?是掌握全部数据和技术的银行,还是那个连短信都没收到、连数字人民币都没开通的普通储户?
参考信源:
1. 红星新闻《储户约8万存款疑遭盗刷,银行回应:公安无责证明不等同于银行担责,需司法裁决》2026-09-21
2. 江西省政法委官网《女子银行卡遭“隔空”盗刷起诉银行》2025-08-29
各位怎么看?我在评论区等你。