海光又出手了,这次砸向工控市场!
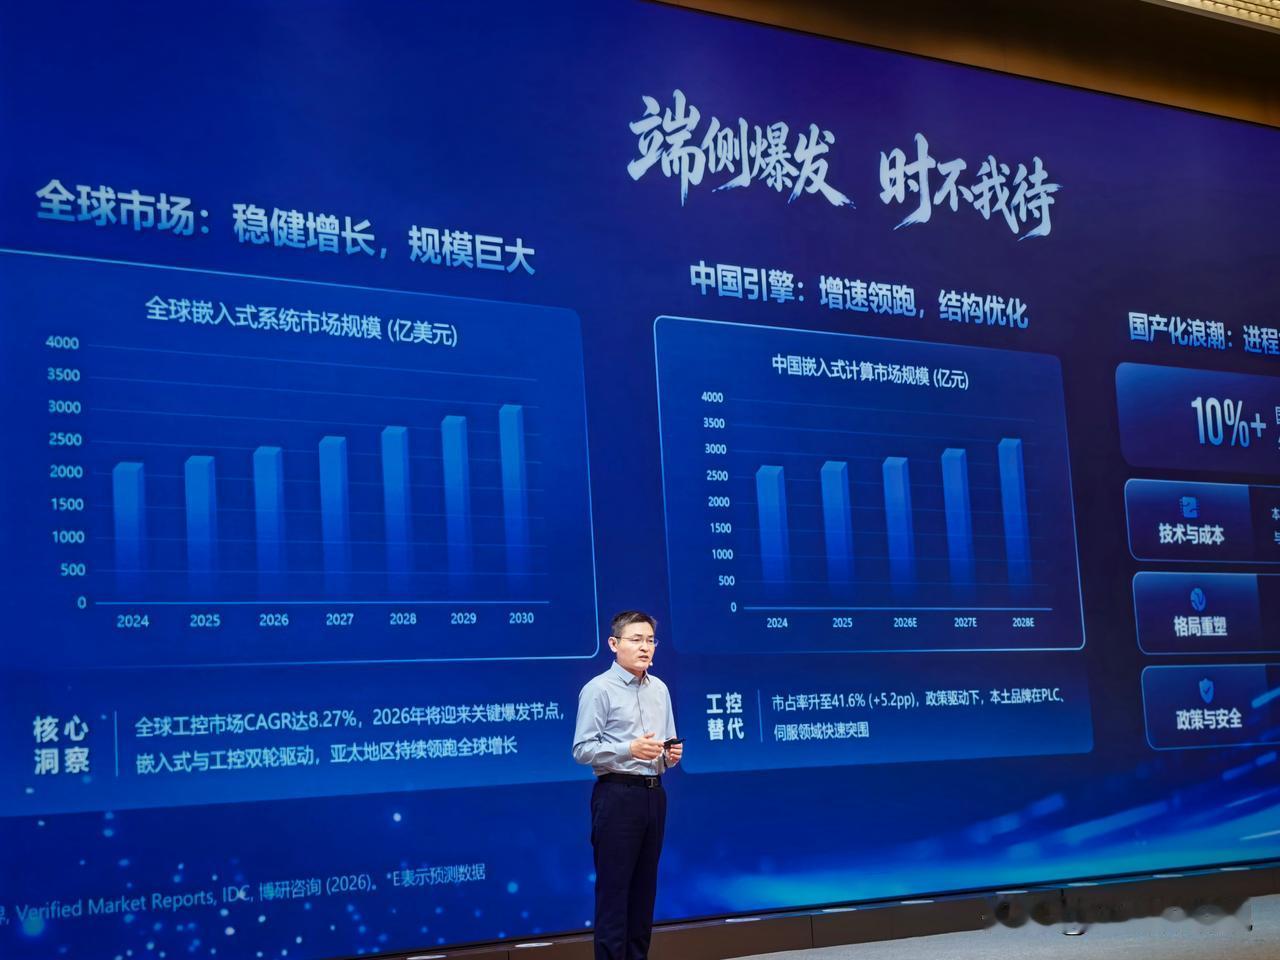
海光又出手了!半年报刚交完一份漂亮答卷,转头就把1000系列嵌入式芯片砸向了工控市场。
海光信息2026半年报,营收90.99亿,同比增66.52%,净利润17.98亿,增49.69%。这个增速放在当下的半导体板块里,算是能打的。然后9月22号又发了1000系列嵌入式芯片,节奏确实快。
从投资角度聊几句实在的。海光过去的估值逻辑主要锚定在两条线上。一是国产CPU替代空间,二是DCU在AI算力里的卡位。这两条线市场已经充分预期了,国海证券的研报甚至喊出了Agentic AI时代CPU单价从万元级提升至5万甚至10万元级的逻辑。嵌入式这条线,之前基本没人在海光的估值模型里给过权重。
1000系列把海光的产品矩阵从云和边补到了端。嵌入式工控这条线,战略价值在于客户黏性。一颗芯片打进工业设备的设计方案里,供货周期往往五到十年起步,一旦站稳就是长期稳定的收入流。这生意做起来慢,但稳。
如果2027年1000系列能在工业自动化、工业机器人这些场景里有实际出货,市场可能会重新审视海光的云边端协同故事到底值多少钱。国产算力往实体经济走,这个方向本身就有政策顺风,海光提前卡位,长期看是加分项。这条路值得多给点耐心。
海光信息 1000系列