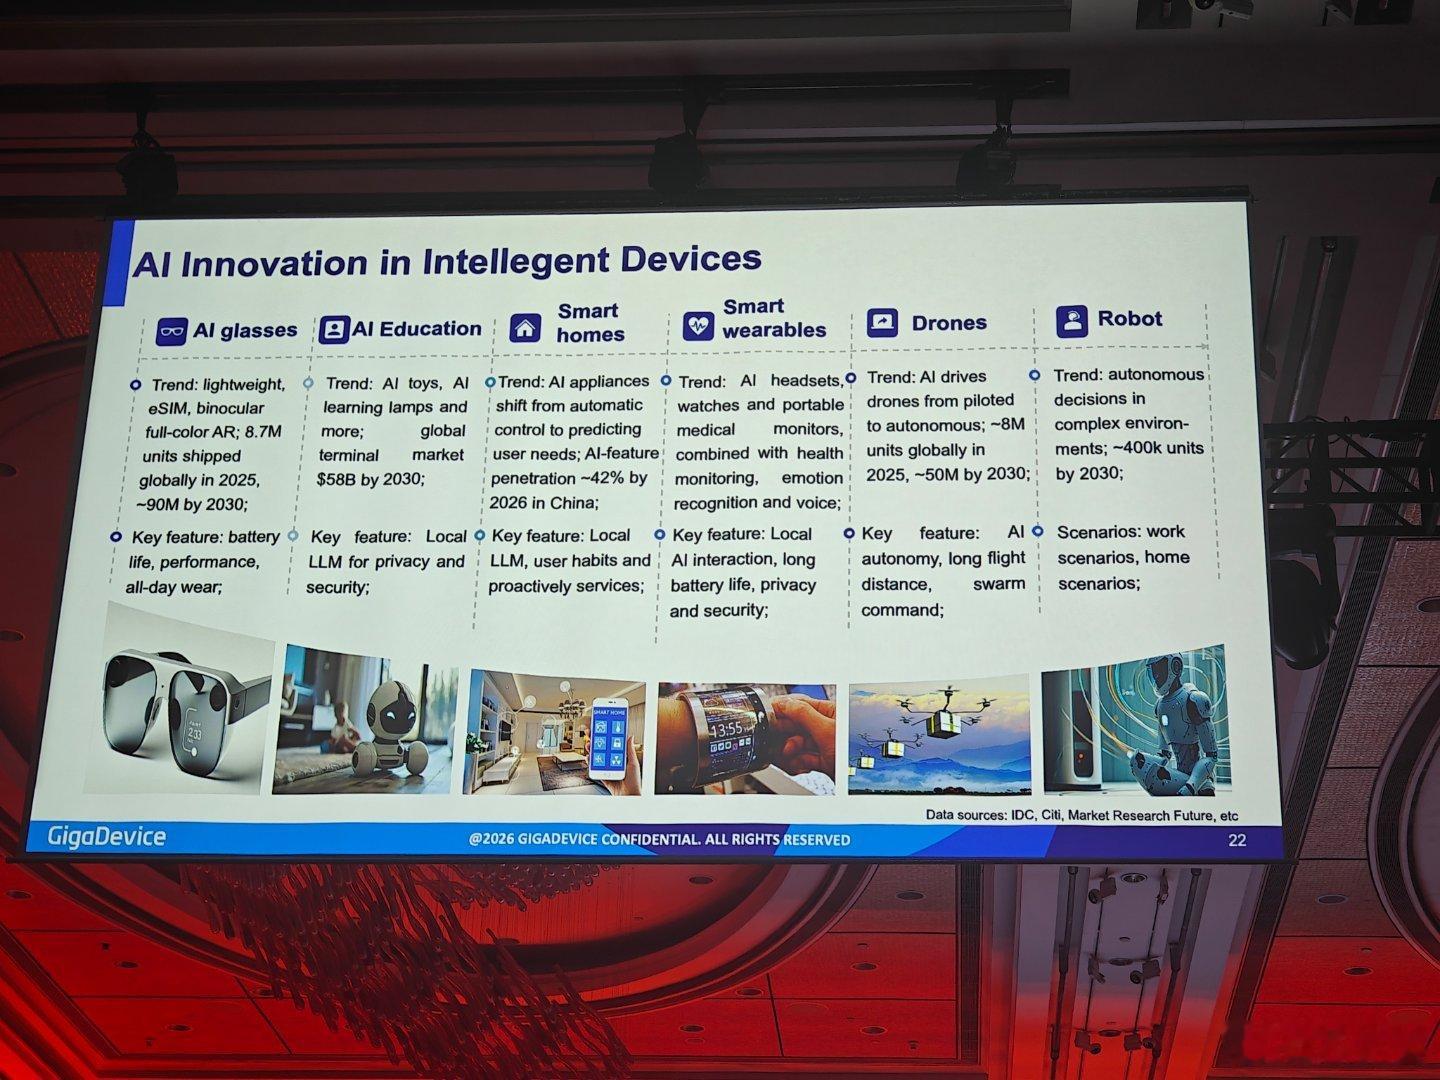
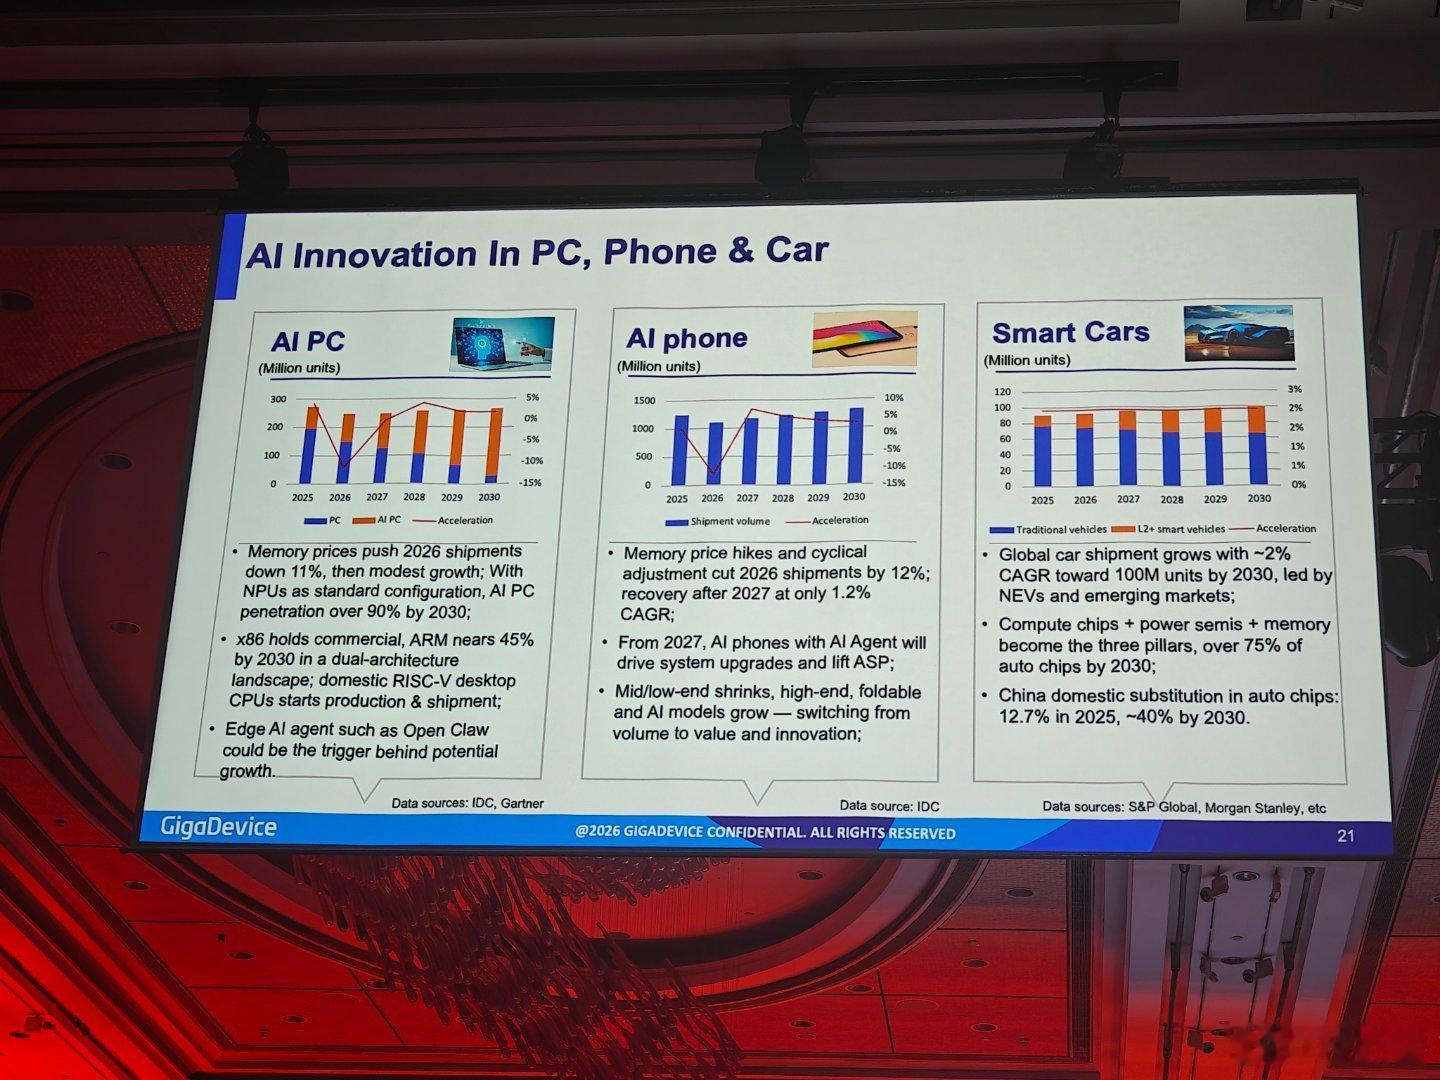
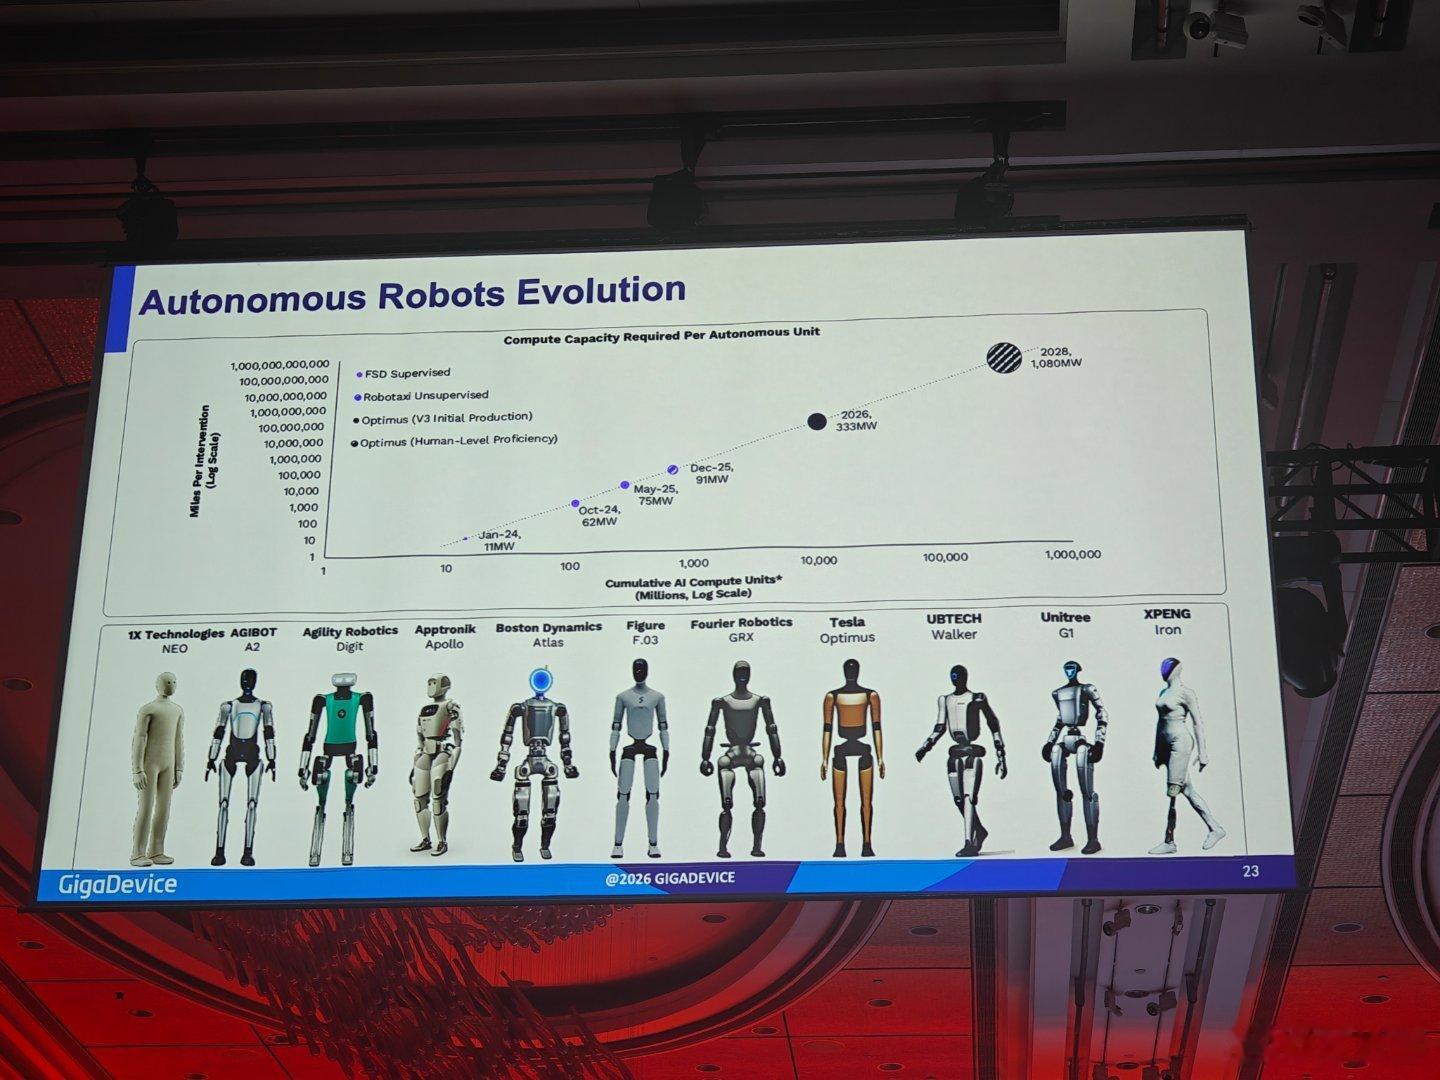
端侧AI正在多点开花,终端硬件的成长曲线已经清晰铺开📑来自兆易创新分享的三张产业图:第一梯队:AI PC、AI手机、智能汽车三大主力终端。AI PC短期受内存涨价冲击出货承压,长期NPU将成标配,2030年渗透率突破90%,x86/ARM/RISC-V多架构并行;AI手机增长逻辑从“拼出货量”转向AI Agent驱动的单机价值提升;智能车是稳健长赛道,计算、功率、存储芯片合计将占据车载芯片75%以上份额,国产车载芯片替代率有望从2025年12.7%提升至2030年约40%。第二梯队:AI眼镜、教育硬件、智能家居、穿戴、无人机、机器人六大新兴智能设备。AI眼镜增长势能最强,2025年出货870万台,2030年向9000万台冲刺;智能家居从被动自动,进化为预判用户需求。这批硬件共同的底层逻辑:本地轻量化大模型,追求低时延、低功耗、隐私优先。而人形机器人是算力需求的终极赛道。自主能力每上一个台阶,算力就指数级暴涨,2026年Optimus V3量产需333MW算力,到2028年接近类人水平时将达到1080MW。从手机电脑汽车,到眼镜无人机机器人,算力正在从云端下沉到千千万万终端,这是半导体未来广阔的增量市场。边缘AI 半导体 人形机器人 AIPC