恒星科技赚的钱,还不够付财务费用的利息。恒星科技26年上半年净利润8410万,扣非净利润更夸张,从去年同期亏损466万直接翻到盈利7887万,营收27.14华人亿,看了利润表第一页的人,都会觉得这是一份漂亮的中报。但是有个很扎眼的,恒星科技的财务费用4241.94万。
上半年赚了8410万,光财务费用就烧掉4242万,刚好过半了。有息负债率59%,应收账款与利润之比5306%。这家公司辛苦半年赚的钱,有相当一部分全是替银行赚的。
金刚线的业务毛利率负5.26%,光伏行业的内卷把价格压到了成本线以下,卖一片亏一片。化工板块毛利率23%,有机硅行业反内卷之后价格回暖,子公司恒星化学贡献了1.23个亿的净利,硬生生把集团拉回了盈利状态。
有机硅是恒星科技这轮反转的引擎,行业上半年均价同比涨了13%,供给端在收缩,需求端金九银十旺季在即。但这个逻辑的软肋在于:恒星科技不是有机硅的纯正标的。金刚线那块亏损业务还在拖着后腿,有息负债的利息还在每个月准时扣款,一旦有机硅价格上行节奏放缓,利润表改善的速度会立刻被财务费用吃掉。
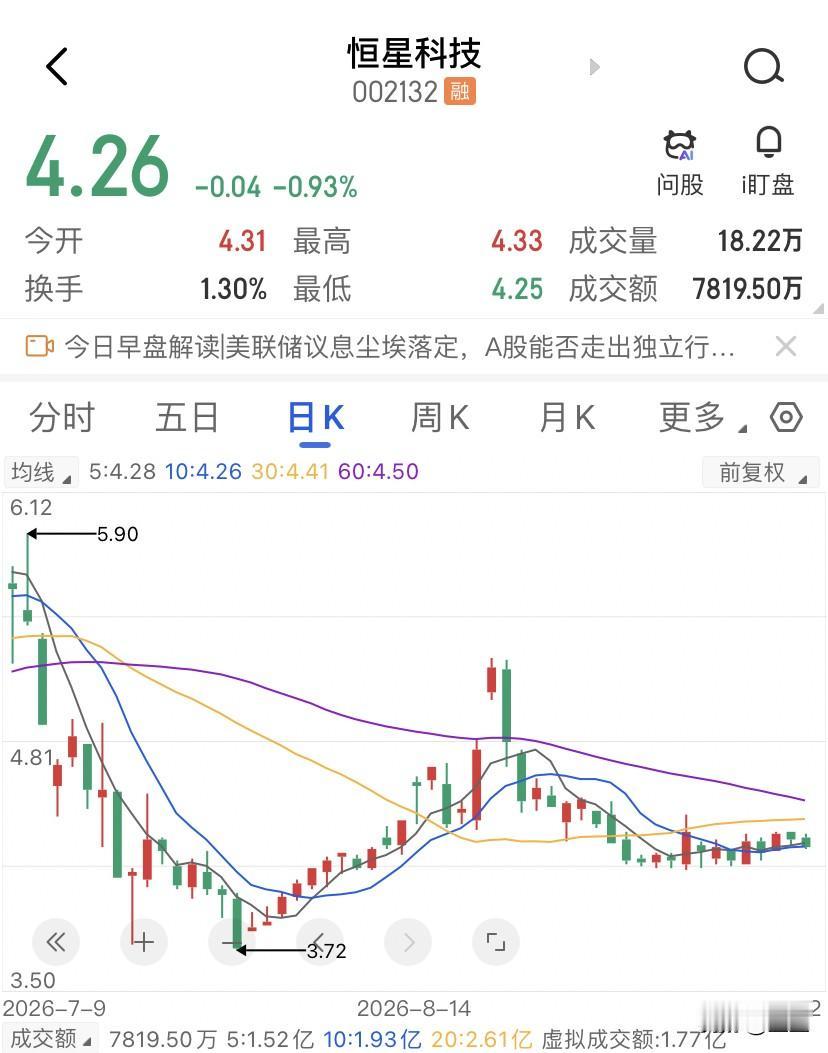
9月21日的收盘,恒星科技报4.3块,跌幅虽然不算大,但盘后数据让人后背发凉啊,主力资金净流出3205万,占总成交额超19%。超大单净流出3248万,占总成交额19.8%。同时散户净流入1516万,游资净流入1688万。大钱在跑,小钱在往里接,融资净偿还423万,借钱买票的人也在撤了。
均线系统在9月初维持多头排列,股价重心稳步抬高,MACD在零轴上方运行,KDJ反复金叉。从图形上看,这是一个蓄势待发的形态。但技术指标有个致命特征,它们全部基于历史价格计算。均线是过去N天收盘价的平均,MACD是过去价格差的平滑,当价格突然断崖式下跌时,所有指标会在一瞬间从多头排列变成空头排列,中间没有任何过渡,你以为均线发散向上是安全垫,实际上它只是主力收网前最后一张网,因为指标越好看,跟风盘越愿意进场。
恒星科技的盘面还有一层隐忧,流通盘不大啊,9月21日的换手率在2.7%,成交额1.64个亿,日均成交在1.5-2个亿的区间。这个体量意味着,一旦有超过3000万级别的资金集中撤离,盘面承接力就会非常的紧张了。
换个角度同类型的小盘股,德明利9月初的走势就是一个典型的样本。前期一波拉涨后,均线多头排列,技术形态漂亮得不像话。然后连续一字跌停,卖盘把封单打满,买盘瞬间消失,想卖都挂不出去。核心原因就是流通盘小、筹码高度集中,主力底仓成本极低,哪怕从980跌到390出货,依然大幅盈利。恒星科技的情况没有德明利那么极端,但盘子小、筹码结构不够分散额这个底层特征,是一模一样的。
我不认为恒星科技是阴谋论式的庄股,但9月21日的数据呈现出一个值得警惕的背离,业绩在改善,主力是在撤退。26年一季度净利润预告同比增长693%-1090%之后,股价从4块附近涨到了5块以上。半年报公布后,价格反而从5块的附近回落到了4.3块。利好兑现,资金离场,这个路径在市场也不新鲜。
恒星科技的下方支撑区间站在4.08-4.15块,若有效跌破,下一档看3.98元附近,上方压力在4.51块一线,这是近期多空分水岭的成本中枢,如果后续有机硅价格继续上行,且主力资金重新转为净流入,4.5块以上才有讨论的空间。