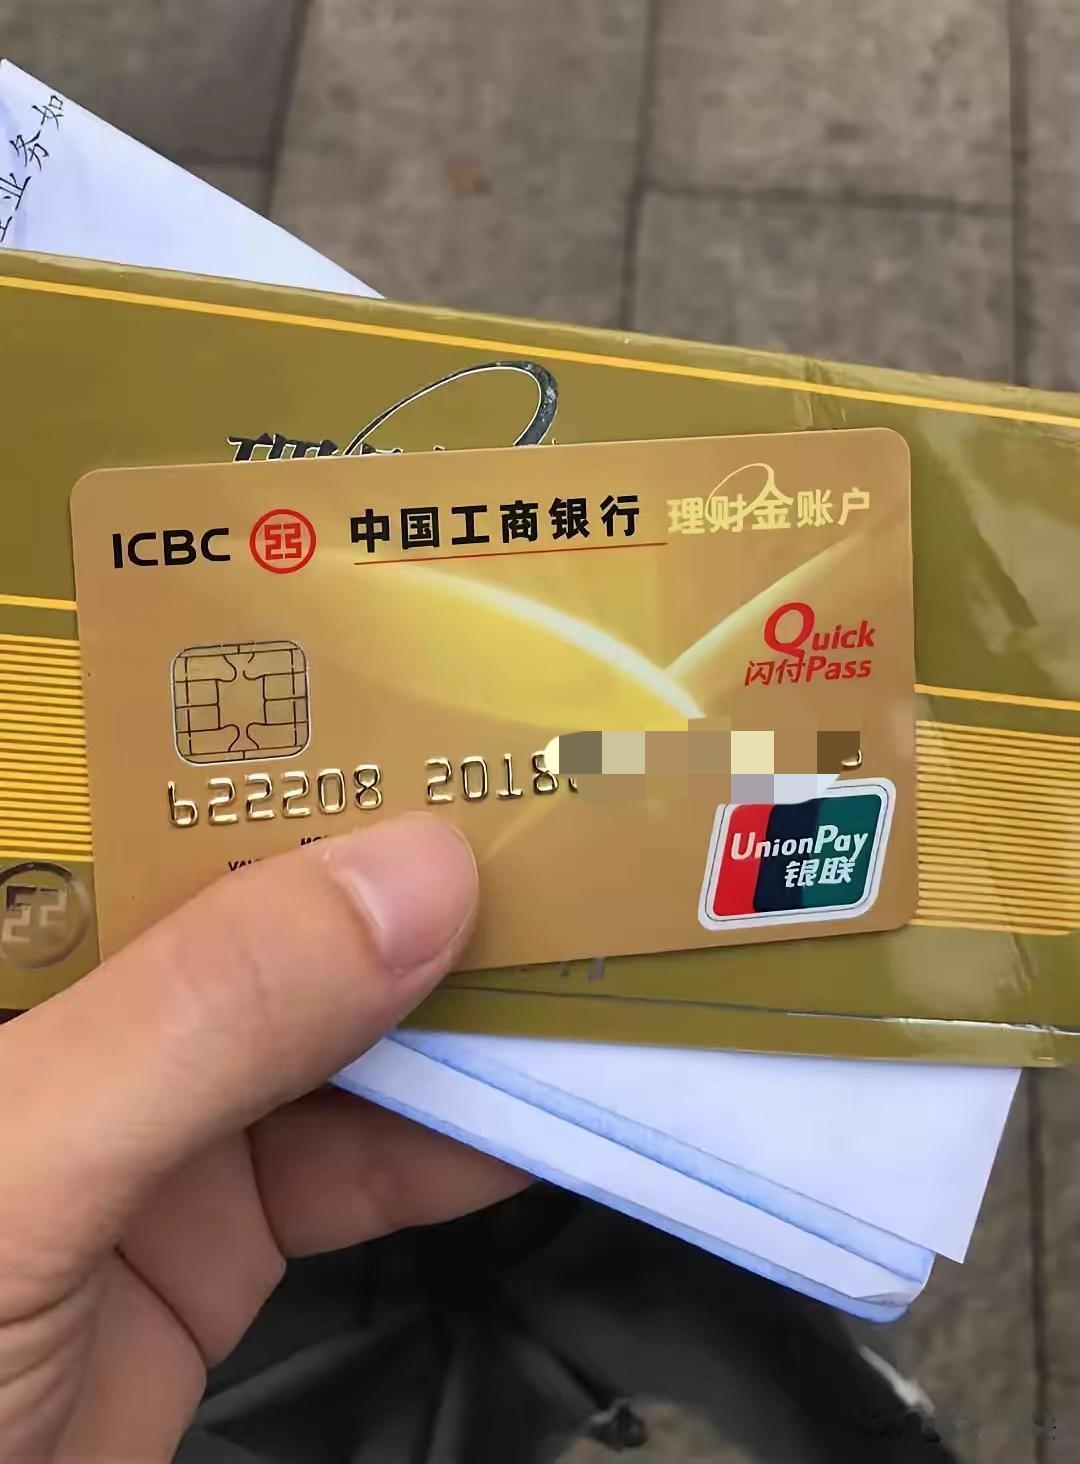
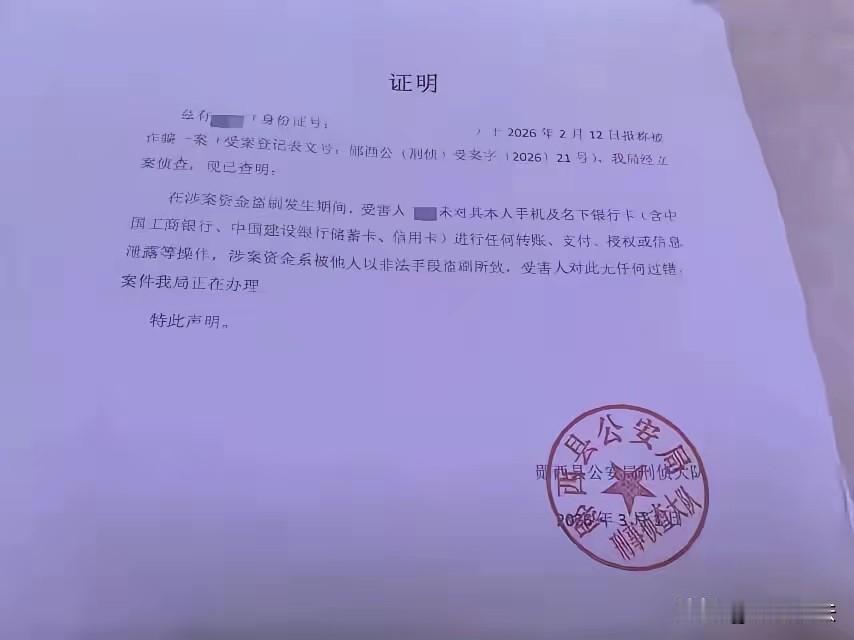
湖北十堰,男子打算给患癌妻子买药,结果一看银行卡,发现原本8.2万元只剩不到4000元。男子懵了,又一看流水,发现自己的钱在短短7分钟被人分17笔通过数字人民币兑出,还有1笔是境外无卡支付。因为从未开通过数字人民币功能,也不认识境外交易的收款方,再加之银行卡始终在自己身上,银行一个提示短信也没发。男子当即报警,在警方认定其没有任何过错,并刑事立案后,便要求银行赔付。然而,银行认为警方认定男子无责并不代表银行就需要担责,让男子去法院起诉自己,判多少赔多少!
据悉,孩子要上学,妻子又得了癌症,经济压力,让周某压得喘不过来气。
然而,更令周某崩溃的的是,今年2026年2月12日,打算给妻子买药时,一看银行卡,竟然发现自己辛苦攒的8.2万余元存款,只剩不到4000元。
救命钱没了,周某当时就慌了,立即查看了银行流水。发现自己的钱早在1月24日就被人在短短7分钟内,分17笔通过数字人民币兑出,次日凌晨又发生了一笔境外无卡支付。
因为从未开通过数字人民币功能,也不认识境外交易的收款方,再加之银行卡始终在自己身上,银行一个提示短信也没发,周某当即报警。
警方介入后,周某的资金被人盗刷,立案,并出具相应的证明证明并非周某本人操作,周某本人没有任何过错。
要知道,盗刷案件中,犯罪分子使用的往往不是个人真实的银行账号和银行卡,且存在多级账户,层层转账等情况,因而侦破的难度很大。
虽然警方立案,但是且不说警方能不能抓到人,而就算是抓到人,也可能追不回钱。
《商业银行法》第六条规定,商业银行应当保障存款人的合法权益不受任何单位和个人的侵犯。
《关于审理银行卡民事纠纷案件若干问题的规定》第七条 发生伪卡盗刷交易或者网络盗刷交易,借记卡持卡人基于借记卡合同法律关系请求发卡行支付被盗刷存款本息并赔偿损失的,人民法院依法予以支持。
发生伪卡盗刷交易或者网络盗刷交易,信用卡持卡人基于信用卡合同法律关系请求发卡行返还扣划的透支款本息、违约金并赔偿损失的,人民法院依法予以支持;发卡行请求信用卡持卡人偿还透支款本息、违约金等的,人民法院不予支持。
前两款情形,持卡人对银行卡、密码、验证码等身份识别信息、交易验证信息未尽妥善保管义务具有过错,发卡行主张持卡人承担相应责任的,人民法院应予支持。
持卡人未及时采取挂失等措施防止损失扩大,发卡行主张持卡人自行承担扩大损失责任的,人民法院应予支持。
因为警方已经认定盗刷,而且认定自身没有过错,为了拿到救命钱,周某便向银行申请了先行赔付,并且全额赔付。
结果,却遭到了银行的拒绝。
原因是银行认为,周某1月24日中的6笔交易以及1月25日的无卡支付交易,合计57700.85元,均通过周某本人手机号验证完成支付,不在银联和商户的赔付范围内;
部分数字人民币支出也是通过周某本人手机号注册的工行数字人民币钱包操作;
另有1万元跨行转账,是周某本人名下工行账户转至自有建行账户,不属于盗刷范畴;
其余多笔数字人民币兑出资金,涉及多家银行数字人民币钱包,需周某自行前往对应银行核查。
警方认定男子无责并不代表银行就需要担责,建议周某去起诉,“法院判定银行有责任,银行会按照司法裁决履行赔偿义务。”
有记者关注到此事,尝试联系周某了解情况,但并没能与周某取得联系。
对此,有网友支持银行,认为周某不老实。
不过也有网友支持周某,认为银行太没有担当!
《民事诉讼法》的解释第90条规定:当事人对自己提出的诉讼请求所依据的事实或者反驳对方诉讼请求所依据的事实,应当提供证据加以证明,但法律另有规定的除外。在作出判决书前,当事人未能提供证据或者证据不足以证明其事实主张的,由负有举证证明责任的当事人承担不利的后果。
从法律上来讲,警方认定周某无责,确实不代表银行就需要担责,协商不成,银行自然可以要求周某走诉讼。
但是如果走诉讼,警方认定周某无责的证明可以作为周某主张银行赔付的依据。
而银行如果不认定警方的证明,不想担责,或者少担责,就要反过来证明自己没有过错、疏漏,以及周某自身也存在过错。
银行仅凭涉案交易或是通过周某手机号验证支付、或者转至周某的其他银行卡显然达不到推翻不了警方的证明。再加之,所有交易银行均没有进行短信提醒,即便走诉讼,银行大概率会败诉,需要承担全部赔偿责任。
我们都知道诉讼程序并不是一朝一夕就能完成,对于周某这样的特殊储户,笔者认为,银行与其逼着周某走诉讼,不如先行赔付周某,然而再通过诉讼确定双方的责任,多退少补,或许显得更有担当和温度!
这事你怎么看?