“那你去告啊!”
这事发生在湖北十堰郧西县,周先生的妻子得了癌症,等着钱买药。今年1月,他去查账,发现卡里原本8万2千多块钱,只剩不到4000了。
周先生的妻子得了癌症,一直靠药物治疗,家里的积蓄本来就紧巴巴的。今年2月12日中午,他发现妻子的药快吃完了,就打算去银行取点钱买药。结果一查账,整个人都懵了——卡里原本有8.2万多块钱的余额,只剩下3904块3毛3。
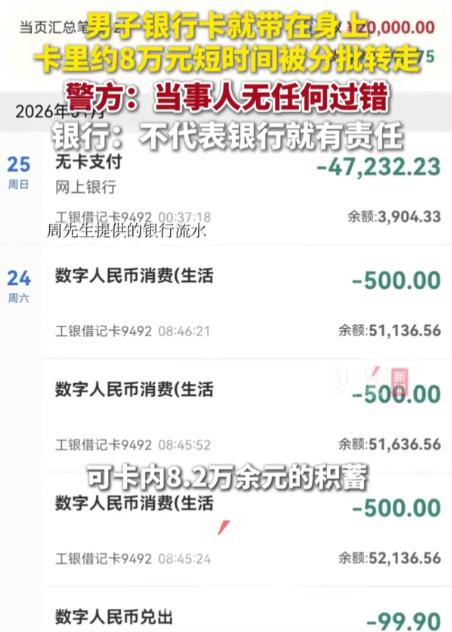
他赶紧去查流水,发现异常交易集中在1月24日上午。在短短7分钟之内,他的银行卡连续发生了17笔转账,每笔金额从99块9到1999块不等,加起来是9093块9。
同一天还有3笔数字人民币消费,每笔500块,合计1500块。另外还有多笔银联消费,金额分别是999块8、957块8、2921块3、1935块1、2654块6等等。当天上午还有一笔1万块的跨行汇款。
到了1月25日凌晨0点37分,他的卡上又发生了一笔47232块2毛3的无卡支付,交易场所显示是网上银行,对方账户在境外。这笔转完之后,卡里就只剩不到4000块了。
周先生想不通的地方在于:他的银行卡一直在自己身上,从来没丢过。他的手机也没有任何异常操作,没有点击过任何不明链接,也没有把银行卡信息告诉过任何人。而且他每个月都在交3块钱的短信通知费,可这20多笔交易,一条短信都没收到。
更离谱的是,他后来查到,有一个陌生的数字人民币钱包,在盗刷发生当天被人注册了,用的竟然是周先生的实名信息,但绑定的手机号根本不是他在用的号码。
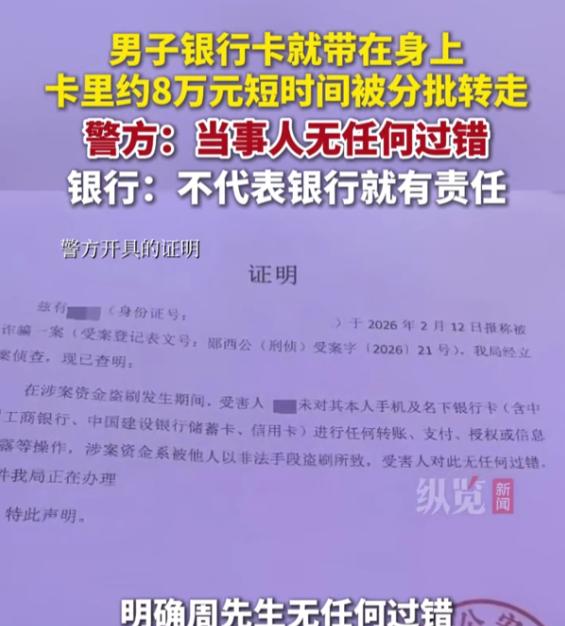
周先生立刻报了警。郧西县公安局立案侦查后,给他出具了一份书面证明,内容写得很清楚:在涉案资金被盗刷期间,周先生没有对本人手机和名下银行卡进行任何转账、支付、授权或者信息泄露等操作,涉案资金是被他人以非法手段盗刷的,周先生对此没有任何过错。
拿着这份盖了公章的证明,周先生去找银行,要求银行赔偿他的损失。他的道理很简单:钱存在银行,卡在我手里,钱被转到了境外,这是银行的安全系统出了问题,银行就该赔。
但是银行拒绝了。银行的答复是:公安机关出具的无过错证明只能用于刑事立案,不能直接作为民事赔偿的依据,具体责任怎么划分得由法院来判。银行还建议周先生直接去法院起诉。
说白了就是:你去告,告赢了就赔。
周先生和银行之间是什么关系?是储蓄存款合同关系。周先生把钱存进银行,银行就有义务保障这笔钱的安全。
这不是什么高深的法理,这是最基本的常识。《商业银行法》第六条写得很清楚,商业银行应当保障存款人的合法权益不受任何单位和个人的侵犯。
银行作为发卡方,有责任做好技术防护和身份核验,防止储户的钱被人盗刷。现在周先生的卡没有丢,手机没有操作,密码没有泄露,警方也证明了不是他本人的问题,那钱怎么就没了的?只有一个解释:银行的系统有漏洞,被别人钻了空子。
最高人民法院关于审理银行卡民事纠纷案件的规定写得很明白:持卡人主张交易是伪卡盗刷或者网络盗刷的,可以提供报警记录、账户交易明细等材料来证明。
而发卡行如果主张交易是持卡人本人操作的,那发卡行要自己拿出证据来。拿不出证据,就要承担举证不能的后果。
周先生已经报了警,警方也出了证明,说他没有过错。该他做的他都做了。现在轮到银行来证明这笔钱是周先生自己转出去的,或者证明周先生有过错导致密码泄露。
周先生的妻子患癌,正是急需用钱的时候。打官司要请律师,要花时间,要耗精力,这些成本对一个普通家庭来说不是小数目。银行明明知道这一点,却还是把储户推向了法院,这合理吗?
更关键的是,银行拿“先刑后民”来说事,暗示刑事案件没结果之前,民事赔偿就不能处理。这个说法在法律上站不住脚。
类似案件的法院判决已经说得很清楚了:储户起诉银行,是基于储蓄存款合同关系,这和犯罪分子实施的刑事犯罪不是同一个法律关系。刑事案件有没有侦破,不影响民事赔偿的审理。
周先生的情况很简单:卡在身上,钱没了,警方证明他没过错,银行拿不出他有过错的证据。那这笔钱就应该由银行先赔给周先生。
银行要是觉得委屈,可以在赔偿之后再去向真正的犯罪分子追偿,这是银行自己的事,不能把风险转嫁给储户。
银行让周先生“去告”,实际上就是在赌一件事:赌普通老百姓耗不起这个时间和精力,最后不了了之。但周先生的情况特殊,他妻子还在等钱买药,他没有退路。
这件事到最后,大概率还是要走法院。但银行的态度,已经让很多人看清楚了一件事:钱存进银行的时候说得天花乱坠,出了事就让你自己去打官司。储户的钱丢了,银行让储户去证明自己没责任,这不叫担当,这叫推卸。
银行可以说“你去告”,但周先生也可以告。
法律给了他这个权利,法院的判决也支持过类似的储户。
只不过,一个普通家庭为了拿回本该属于自己的钱,还得先跟银行打一场官司,这件事本身就不正常。