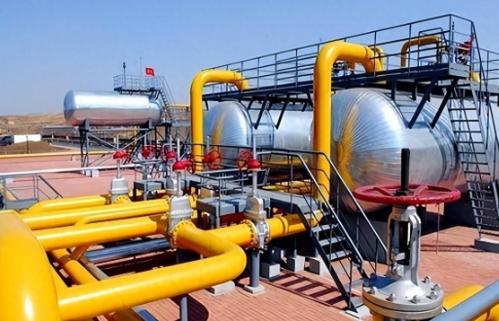
一口气还没给,就敢逼咱们先交10年的钱!建管道让咱们垫资,过境费还得咱们掏。这条想卖给中国30年天然气的“贝加尔力量”管线,明明是想赚钱,条件却开得这么狂!真把咱们当冤大头提款机了?
麻烦看官老爷们右上角点击一下“关注”,既方便您进行讨论和分享,又能给您带来不一样的参与感,感谢您的支持!
俄罗斯最高层亲自给规划中的超级管道换了块新招牌,贝加尔力量这个名字不仅是为了好听,更是为了在谈判桌上悄悄剥离过去的定价包袱。
原本叫西伯利亚力量二号时,买方会拿一号线每千立方米两百五十八美元的价格做标尺,改名后卖方就能顺理成章地重构整套商业报价体系。
对外宣称的理由是新管道要优先保障远东地区的国内用气,这种说法在真实的数据面前显得十分单薄,远东一年的天然气消耗量不过百亿立方米左右。
这条管线的总产能高达五百亿立方米,剩下八成的天然气除了向南输送给唯一的超级大买家,根本找不到第二个能一口吞下这么多产能的市场。
改名掩盖不了供需严重失衡的底牌,外界传言的提前十年打款,其实是把八到十年的重资产建设周期成本与融资压力变相转嫁给能源接收方。
双方曾经有过直线相连的阿尔泰方案,可真到实地勘测才发现沿途遍布冰川冻土和高山峡谷,施工造价直奔天际,成了一个填不满的工程黑洞。
西部当地的接收管网早就被多国气源挤满,根本腾不出额外的运力接纳新气源,把管道往东移走平原成了物理上唯一的低成本选择。
九百六十公里的跨境平原地势平坦好施工,却凭空生出了地缘杠杆的巨大溢价,内陆过境国精准地捏住了借道截流的筹码并在过境费上坐地起价。
按照对方开出的价码,过境费从每千立方米三十美元一路飙升到五十美元以上,光是这一项开支每年就要从这条跨国管道上抽走二十多亿美元。
对方甚至还要索取免费天然气配额,要求绑定煤炭定价机制,打算伸手参与管道运营的分红,完全把跨国通道当成了稳赚不赔的摇钱树。
资源方在谈判里的态度很干脆,希望买家全额承担建造成本与过境费,却不肯兜底中间管线可能出现的偷气损耗与任何地缘断供风险。
海底天然气管道被炸的教训就在眼前,能源连国境线还没跨过去,买方就要提前吞下全量基建投入和第三方过境隐患,这种账本在商业世界里根本算不平。
卖方急着促成这笔交易,是因为他们在传统市场丢失了一千七百七十亿立方米的出口份额,急需向亚洲转移产能来稳住国内的财政基本盘。
他们在各类经济论坛上频频释放即将开工的信号,这种行为背后是产能无处安放的急迫感,可买家牌桌上的对冲筹码却在实打实地不断增加。
西北方向四百亿立方米管线运转平稳,西南通道随时待命,不仅国内自产气连年增长,买方还在近期与大洋彼岸签下了长期液化天然气离岸交付订单。
新签的订单货权极为灵活,哪里价格合适就可以往哪边调配,这种进可攻退可守的姿态,让全新的过境意向也开始主动向买方抛出橄榄枝。
哈萨克斯坦突然表达了提供管线通道的意愿,虽然新路线铺设成本更高,但直接打破了单一通道的垄断格局,进一步稀释了资源方手里的溢价能力。
充足的多元化选择倒逼着跨境基建必须回归商业常识,买方咬定天然气价格必须贴近产出国本土工业用气水平,绝不为外界制裁成本买单。
双方的报价差距几乎达到一倍,高层签下的意向备忘录如果不落到具体的商业细节上,就只是一纸空文,气价挂钩指数和投资出资比例至今悬而未决。
过境费到底由谁掏腰包,计量交接责任在哪一方,这四本核心账册一天不盖章确认,几千公里的钢铁长龙就只能永远停留在纸面的沙盘推演阶段。
谁投资管线谁承担运营风险,这是长达三十年的大宗商品交易中不可让步的底线,脱离商业规律去谈宏大叙事,只会让百亿投资暴露在未知的裂谷中。
一场跨越三国的博弈,底牌一张张亮出,随着各方手中筹码的更迭与时间成本的累加,那个深埋在冻土之下的最终合同,注定还要经历更漫长的蛰伏。