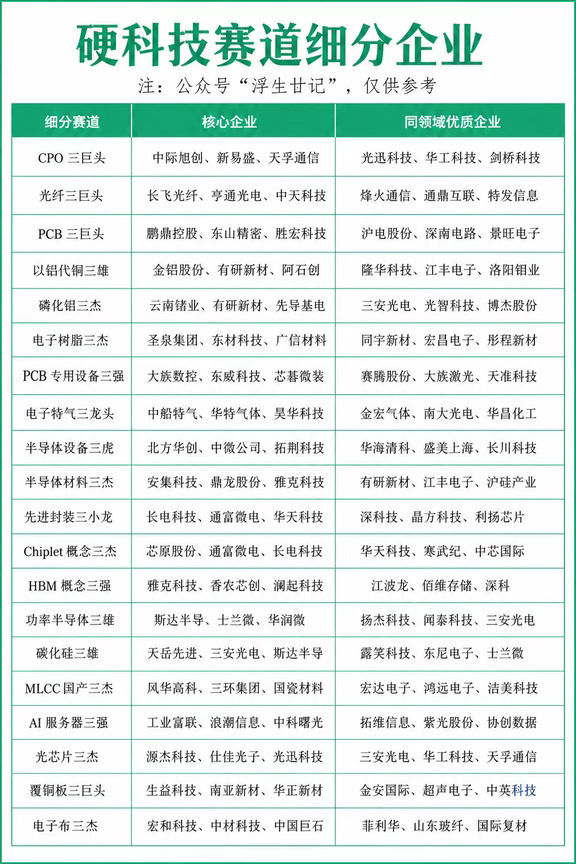
在当前的科技投资与产业研究语境下,泛泛而谈“硬科技”往往容易失焦。若将视线拉长,穿透宏观叙事的迷雾,真正决定产业底座的,恰恰是那些壁垒极高、分工极细的垂直赛道。一份关于硬科技细分企业的梳理,恰好勾勒出了从底层材料、中游设备到下游算力终端的完整生态图谱。这种图谱的价值,不在于简单罗列名字,而在于揭示了产业链上下游之间环环相扣的共生关系。
倘若从最上游的底层材料看起,其突破难度往往被市场低估。以电子树脂、电子特气、MLCC以及覆铜板等领域为例,圣泉集团、中船特气、风华高科等企业,连同有研新材、生益科技等优质标的,正试图在高度垄断的市场中撕开缺口。与此同时,半导体材料与设备领域的联动尤为紧密,北方华创、中微公司等设备三虎与安集科技、鼎龙股份等材料三杰的协同,印证了“一代设备、一代工艺、一代材料”的铁律。而在功率半导体与碳化硅赛道,斯达半导、天岳先进等企业则直接受益于新能源浪潮的拉动。这些上游环节的突破,构成了整个硬科技大厦不可动摇的基石。
顺着产业链向下延伸,中游制造与封装环节的技术迭代同样值得深究。PCB三巨头鹏鼎控股、东山精密与胜宏科技,以及专用设备端的大族数控等,其产能与技术升级直接反映了电子产业的景气度。更引人瞩目的是先进封装与前沿存储概念的崛起。长电科技、通富微电在先进封装领域的深耕,芯原股份在Chiplet概念上的卡位,以及雅克科技、香农芯创等在HBM(高带宽存储)领域的布局,无不昭示着后摩尔时代,产业链正通过异构集成来突破物理极限。这种技术路线的转变,也重塑了相关企业的估值逻辑。
当然,所有底层技术与中游制造的演进,最终都指向了高算力这一核心需求。AI服务器三强工业富联、浪潮信息与中科曙光,以及光芯片领域的源杰科技、光迅科技,连同CPO三巨头中际旭创、新易盛与天孚通信,共同构成了算力基础设施的骨架。光纤领域的亨通光电、长飞光纤,以及以铝代铜、磷化铟等新材料方向的探索,进一步印证了数据传输与算力网络正面临着一场深刻的底层硬件重构。兆易创新、长电科技等在存储与封装交汇处的发力,同样为算力爆发提供了必要条件。