俄气想借中国管网转手卖给印度?高志凯一句反向追问,直接把贝加尔力量管道藏了十几年的底牌摊在了台面上。
绕不开的地理门槛、算不拢的气价博弈、扛不住的地缘风险,三重关卡横在眼前,这笔跨国能源买卖远没看上去那么简单。
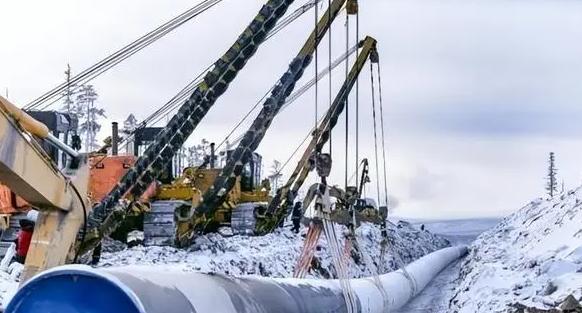
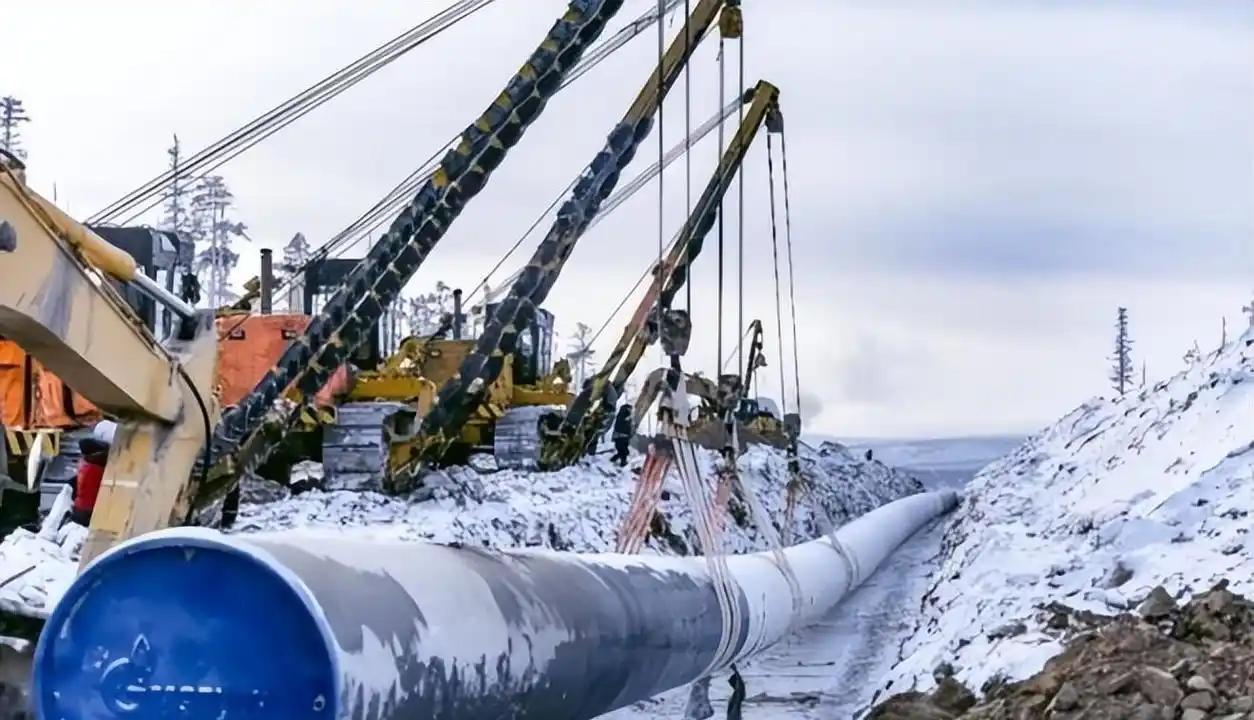
这条被普京亲自定名的能源大动脉,规划路径从北极圈附近的亚马尔半岛与西西伯利亚气田出发,向东横穿西伯利亚腹地,借道蒙古国南部进入中国北方,设计年输气能力达到500亿立方米,比目前运行的中俄东线管道还要多出120亿立方米。
俄方对这条线寄予厚望,把它当成拓展亚太能源市场的核心抓手,前后谈了十几年始终不肯松口。
可一旦把“中转印度”的选项摆上台面,所有看似顺理成章的逻辑,立刻就多了好几重现实门槛。
第一重坎,就是路线上的硬约束。
贝加尔力量管道走蒙古入境中国,本身就是权衡了建设成本、运输距离之后的最优解——960公里的蒙古段,既能避开西伯利亚东部的复杂地形,又能缩短上千公里的运输里程,还能给蒙古带来每年10亿美元的过境费收入,三方各取所需。
可要是往印度延伸,地理上的难题立刻就绕不开了。
中国国内的天然气管网虽已建成“全国一张网”,西气东输、中俄东线、中亚管道等主干线纵横交错,但核心运力首先要保障国内民生与工业用气,冗余空间本就有限。
要挤出稳定的输量往南方输送,要么挤占国内保供配额,要么新建跨区域支线,无论哪一种,都是百亿级别的成本投入。
更棘手的是中印边境的地理条件。喜马拉雅山脉高海拔、多冻土、地质结构复杂,根本不具备铺设大口径高压输气管道的工程条件。
真要把气送到印度腹地,只能绕道东南亚或者南亚次大陆其他通道,路线一绕,管输成本、建设成本双双飙升,原本俄气的价格优势直接被稀释得所剩无几。
印度自己也有自己的路线考量。这些年印度一直在布局多元化气源,中东LNG、澳大利亚现货气、美国长约气拿了一手,还在本土扩建天然气管网。
如果接中国中转的俄气,等于把能源进口的关键节点交到第三方手里,多一道过境就多一层风险。对素来强调能源自主的印度而言,这种受制于人的局面,从一开始就很难接受。
第二重坎,是气价上的核心拉扯。
能源生意说到底是价格生意,贝加尔力量管道谈判卡壳这么多年,核心矛盾从来不是路线,就是气价。
俄方最初坚持每千立方米250美元以上的报价,比现有中俄东线的价格高出近三成,中方始终没有松口。
中国手里的议价底气,来自多元的供气格局。陆上有中亚三国的管道气稳定供应,海上LNG进口来源国已经超过25个,就在近期,中国燃气还和美国维吉环球签下20年长约,每年稳定进口50万吨LNG。
气源选择越多,就越不用在单一项目上妥协,俄方想靠独家资源抬价,根本没有空间。
这笔账放到印度身上,就更不划算了。俄气进入中国后,再加上管输费、过境费、合理溢价,层层叠加之后送到印度边境,价格大概率会超过中东海运过来的LNG。
印度这些年在能源采购上向来精打细算,四处比价、压价是常态,要是中转管道气没有明显的价格优势,印度根本没有动力放弃现有气源,来接这个盘。
就连俄罗斯自己,恐怕也不愿看到这种局面。对俄方而言,直接对华输气,掌握着上游定价权和供应量主动权。
一旦借中国管网转售印度,等于中国成了中间批发商,掌握了下游的分配权与定价话语权,俄罗斯反而被边缘化。
能源出口向来是俄罗斯地缘博弈的核心筹码,这么重要的主动权,不可能轻易拱手让人。
第三重坎,是长期安全的深层顾虑。
跨国能源管道从来不是单纯的基建工程,每一公里管线都绑着地缘政治风险。贝加尔力量管道途经蒙古,本身就多了一个变量。
尽管蒙古经济上高度依赖这笔过境收入,断气等于断自己财路,但外部势力的干扰始终是隐忧——美国此前就向蒙古批准了5亿美元基建贷款,明里暗里想在中俄能源通道上撬杠杆。多一个过境国,就多一个被撬动的风险点。
要是再延伸到印度,风险链条只会拉得更长。中印双边关系本身就存在起伏,边境议题时不时出现摩擦,能源管道这种战略级的民生命脉,没有哪个国家敢放在不稳定的双边关系之上。
今天关系顺畅就能正常供气,明天局势紧张就可能面临断供风险,这种不确定性,中俄印三方都得反复掂量。
也正是因为这层层顾虑,高志凯这个反向追问才格外有分量。表面上是问印度愿不愿意接气,实则点破了区域能源博弈的尴尬现实:俄罗斯想南下南亚市场,绕不开中国的管网与地缘枢纽作用。
印度想拿到稳定廉价的俄气,绕不开中国的中转通道;但中国完全没必要主动承担额外风险,去做两头不讨好的中间商。
贝加尔力量管道的本质,是中俄蒙三方的利益平衡术,也是东北亚能源格局重构的缩影。
路线怎么选才能成本最低,气价怎么定才能双方接受,安全怎么保才能没有后患,每一环都需要反复拉扯、各让一步,差一分一毫都可能让项目继续搁置。